Rester fidèle pour son prochain achat
 4 min
reading time
UN ATTACHEMENT RELATIF
Dans des proportions presque équivalentes quant au choix de leur prochain véhicule, les automobilistes se déclarent attachés à leur voiture. Plus d’1 sur 2 le déclare, Chinois et Polonais étant les plus constants (86 % et 61 %), au contraire des Turcs et des Portugais (47 % et 43 %). Davantage que leurs aînés, les jeunes se revendiquent attachés à leur véhicule. Par ailleurs, cette disposition n’évolue pas dans le temps. À proportion égale, un tiers des automobilistes éprouvent davantage ou moins d’attachement qu’avant.
Fig. 29 – Attachement à sa marque de voiture : « très attaché » ou « pas attaché » (% des foyers équipés)
Télécharger cette infographie pour vos présentations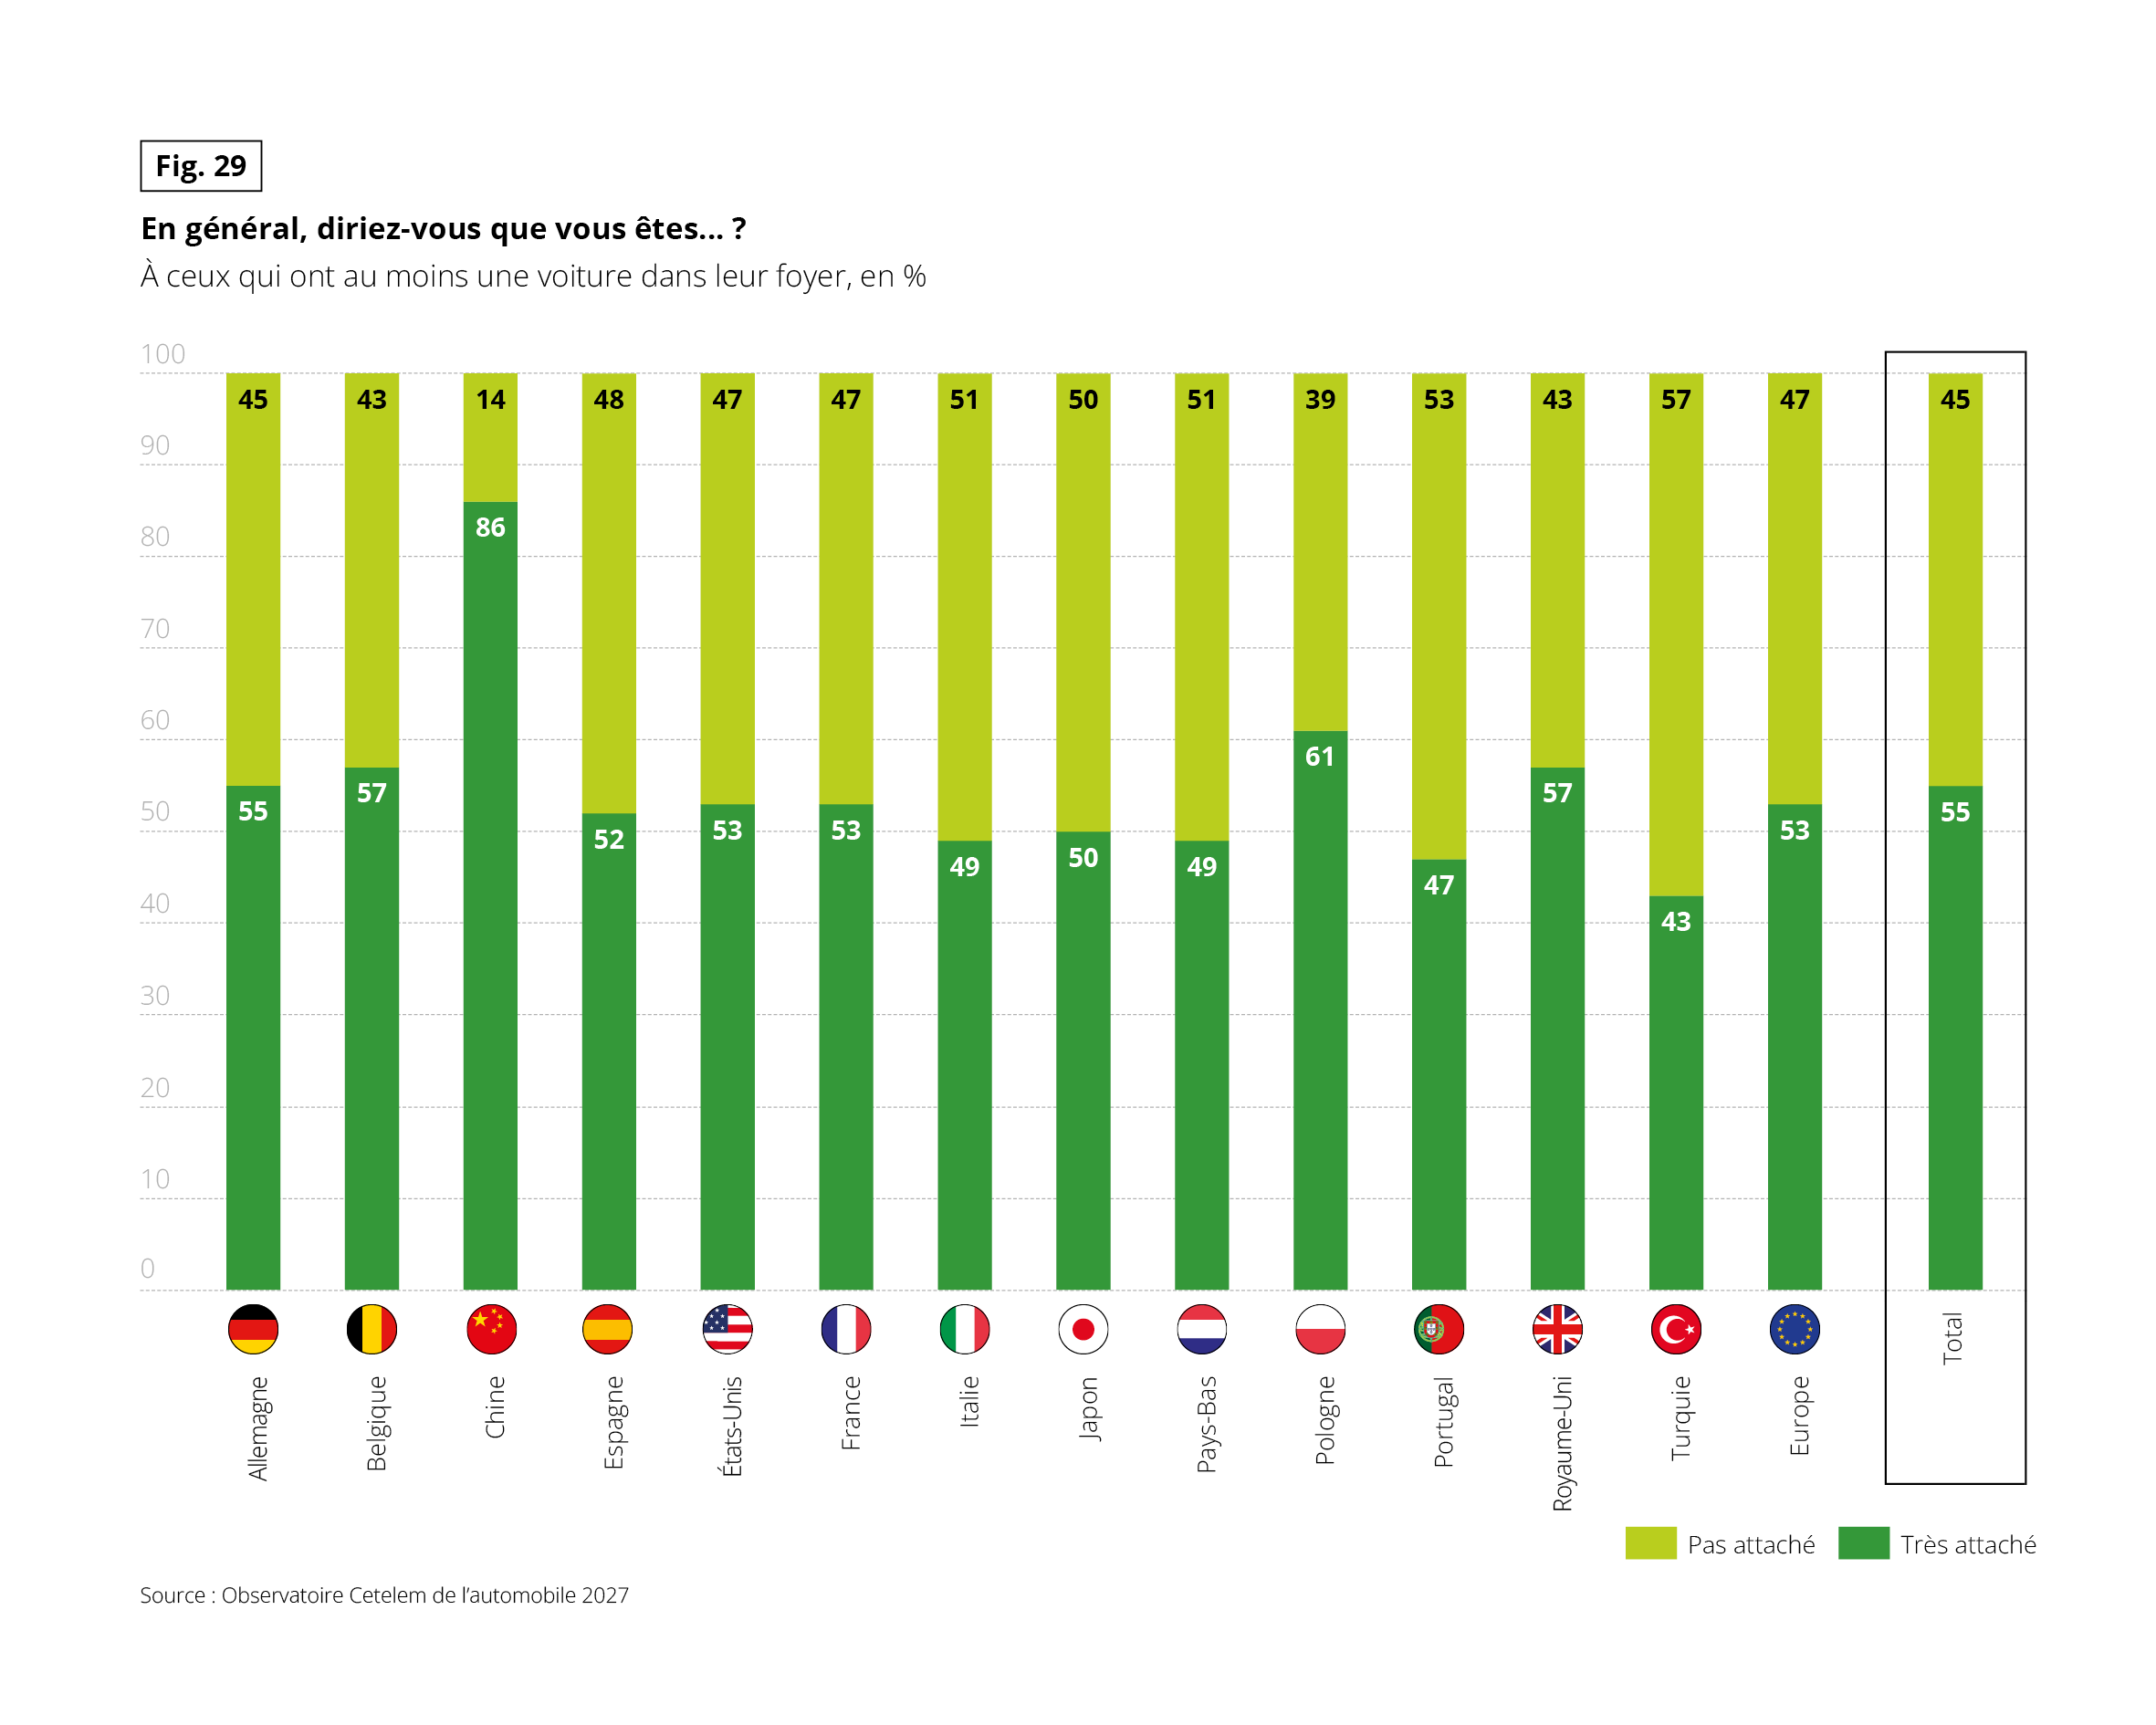 Diagramme en barres empilées présentant, par pays, la répartition entre « très attaché » et « pas attaché » à la question « En général, diriez-vous que vous êtes… ? ». À ceux qui ont au moins une voiture dans leur foyer, en pourcentage. Chaque barre totalise 100. Source : Observatoire Cetelem de l’automobile 2027.
Valeurs (très attaché / pas attaché) :
• Allemagne : 55 / 45
• Belgique : 57 / 43
• Chine : 86 / 14
• Espagne : 52 / 48
• États-Unis : 53 / 47
• France : 53 / 47
• Italie : 49 / 51
• Japon : 50 / 50
• Pays-Bas : 49 / 51
• Pologne : 61 / 39
• Portugal : 47 / 53
• Royaume-Uni : 57 / 43
• Turquie : 43 / 57
• Europe : 53 / 47
• Total : 55 / 45
À retenir : la Chine (86 %) se démarque très nettement. La Pologne (61 %) suit. La Turquie (43 %), le Portugal (47 %), l’Italie et les Pays-Bas (49 %) ont une majorité de « pas attachés ».
ACHETER PLUSIEURS FOIS LA MÊME MARQUE, PAS VRAIMENT UNE ÉVIDENCE
Cependant, fidélité n’est pas synonyme de permanence. Seulement 4 automobilistes sur 10 ont acheté plusieurs véhicules de la même marque. Une fidélité qui voit les Français précéder les Japonais en ce domaine, alors que les Turcs et les Espagnols entonnent le plus souvent l’air du changement. Avec 8 Chinois sur 10 qui déclarent n’avoir jamais acheté deux fois un véhicule de la même marque, on pourrait penser avoir affaire à un cas singulier. Il s’agit en fait d’un effet de structure, dans la mesure où le pays enregistre 88 % de primo-acheteurs. L’étude comparative du marché du neuf et de l’occasion ne fait pas cette fois apparaître de différences sensibles, comme lorsqu’il s’agissait de connaître la marque de sa future voiture. Les écarts proportionnellement les plus importants concernent l’Italie et le Portugal.
Fig. 30.1 – Achat de plusieurs voitures de la même marque, voiture actuelle achetée neuve (% de « oui »)
Télécharger cette infographie pour vos présentations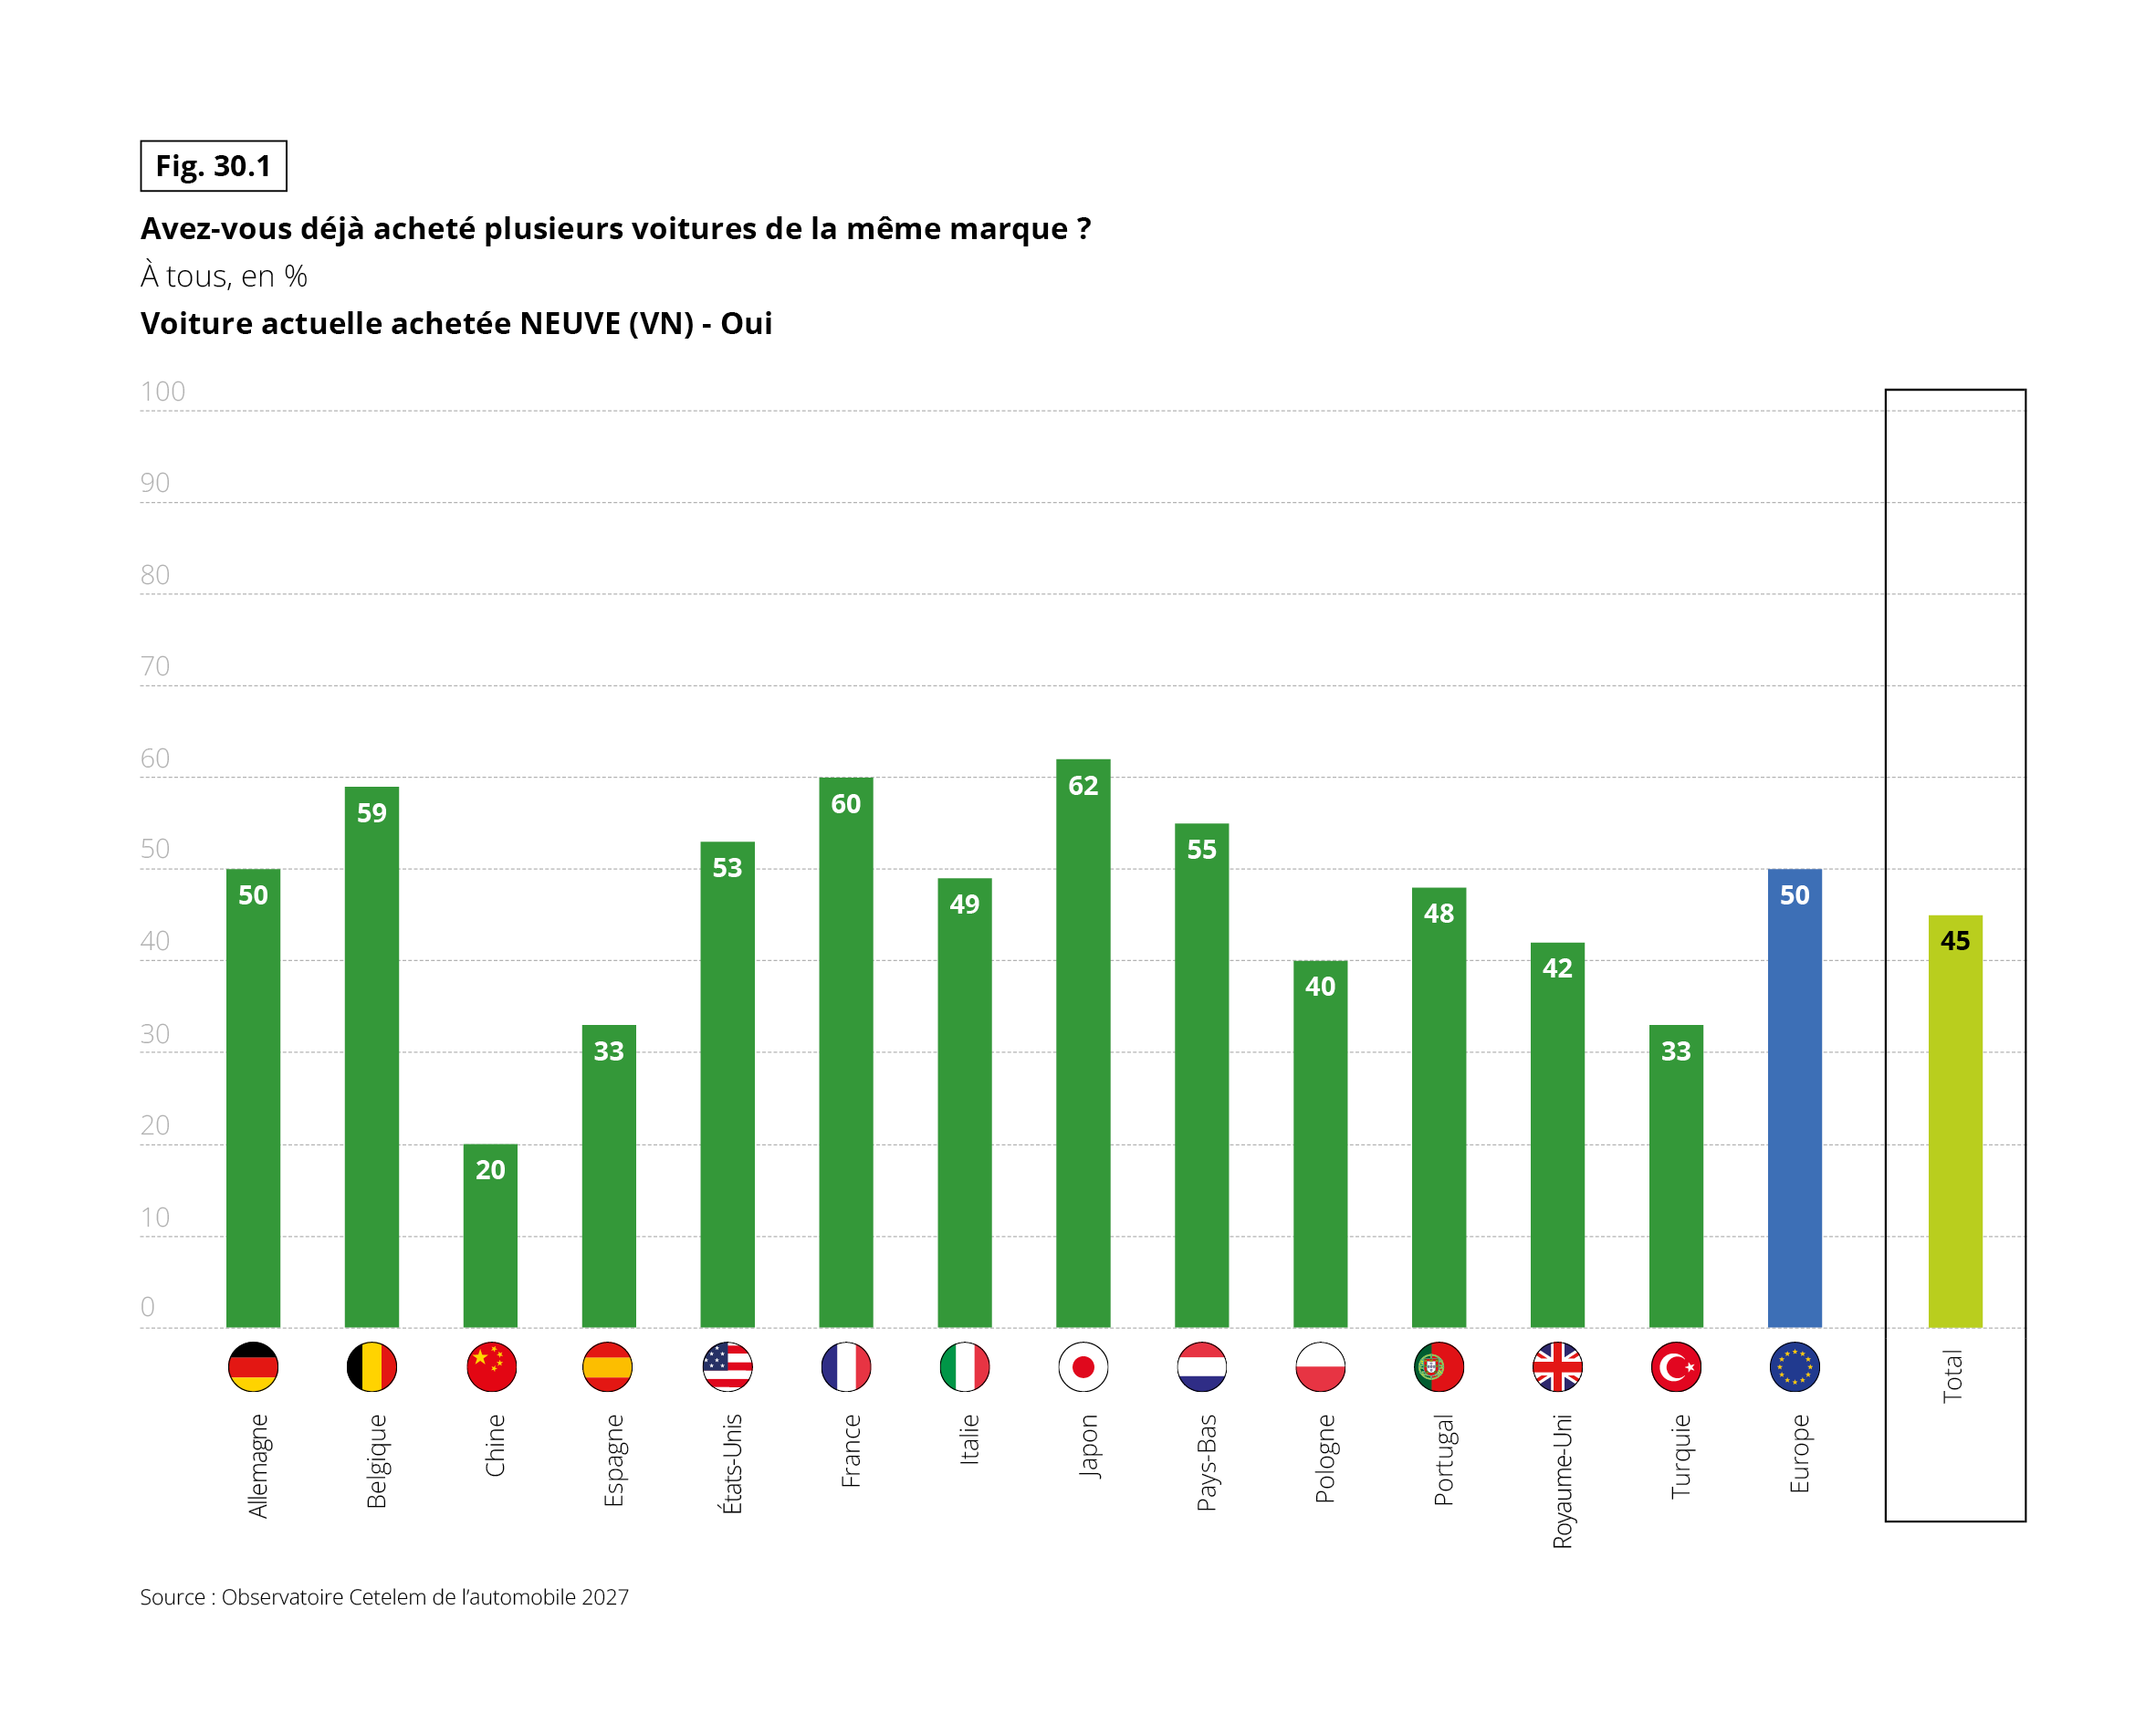 Diagramme en barres verticales présentant la part de « oui » à la question « Avez-vous déjà acheté plusieurs voitures de la même marque ? », pour ceux dont la voiture actuelle a été achetée NEUVE. À tous, en pourcentage. Source : Observatoire Cetelem de l’automobile 2027.
• Allemagne : 50
• Belgique : 59
• Chine : 20
• Espagne : 33
• États-Unis : 53
• France : 60
• Italie : 49
• Japon : 62
• Pays-Bas : 55
• Pologne : 40
• Portugal : 48
• Royaume-Uni : 42
• Turquie : 33
• Europe : 50
• Total : 45
À retenir : le Japon (62 %), la France (60 %) et la Belgique (59 %) sont en tête. La Chine (20 %) est très en retrait.
Fig. 30.2 – Achat de plusieurs voitures de la même marque, voiture actuelle achetée d’occasion (% de « oui »)
Télécharger cette infographie pour vos présentations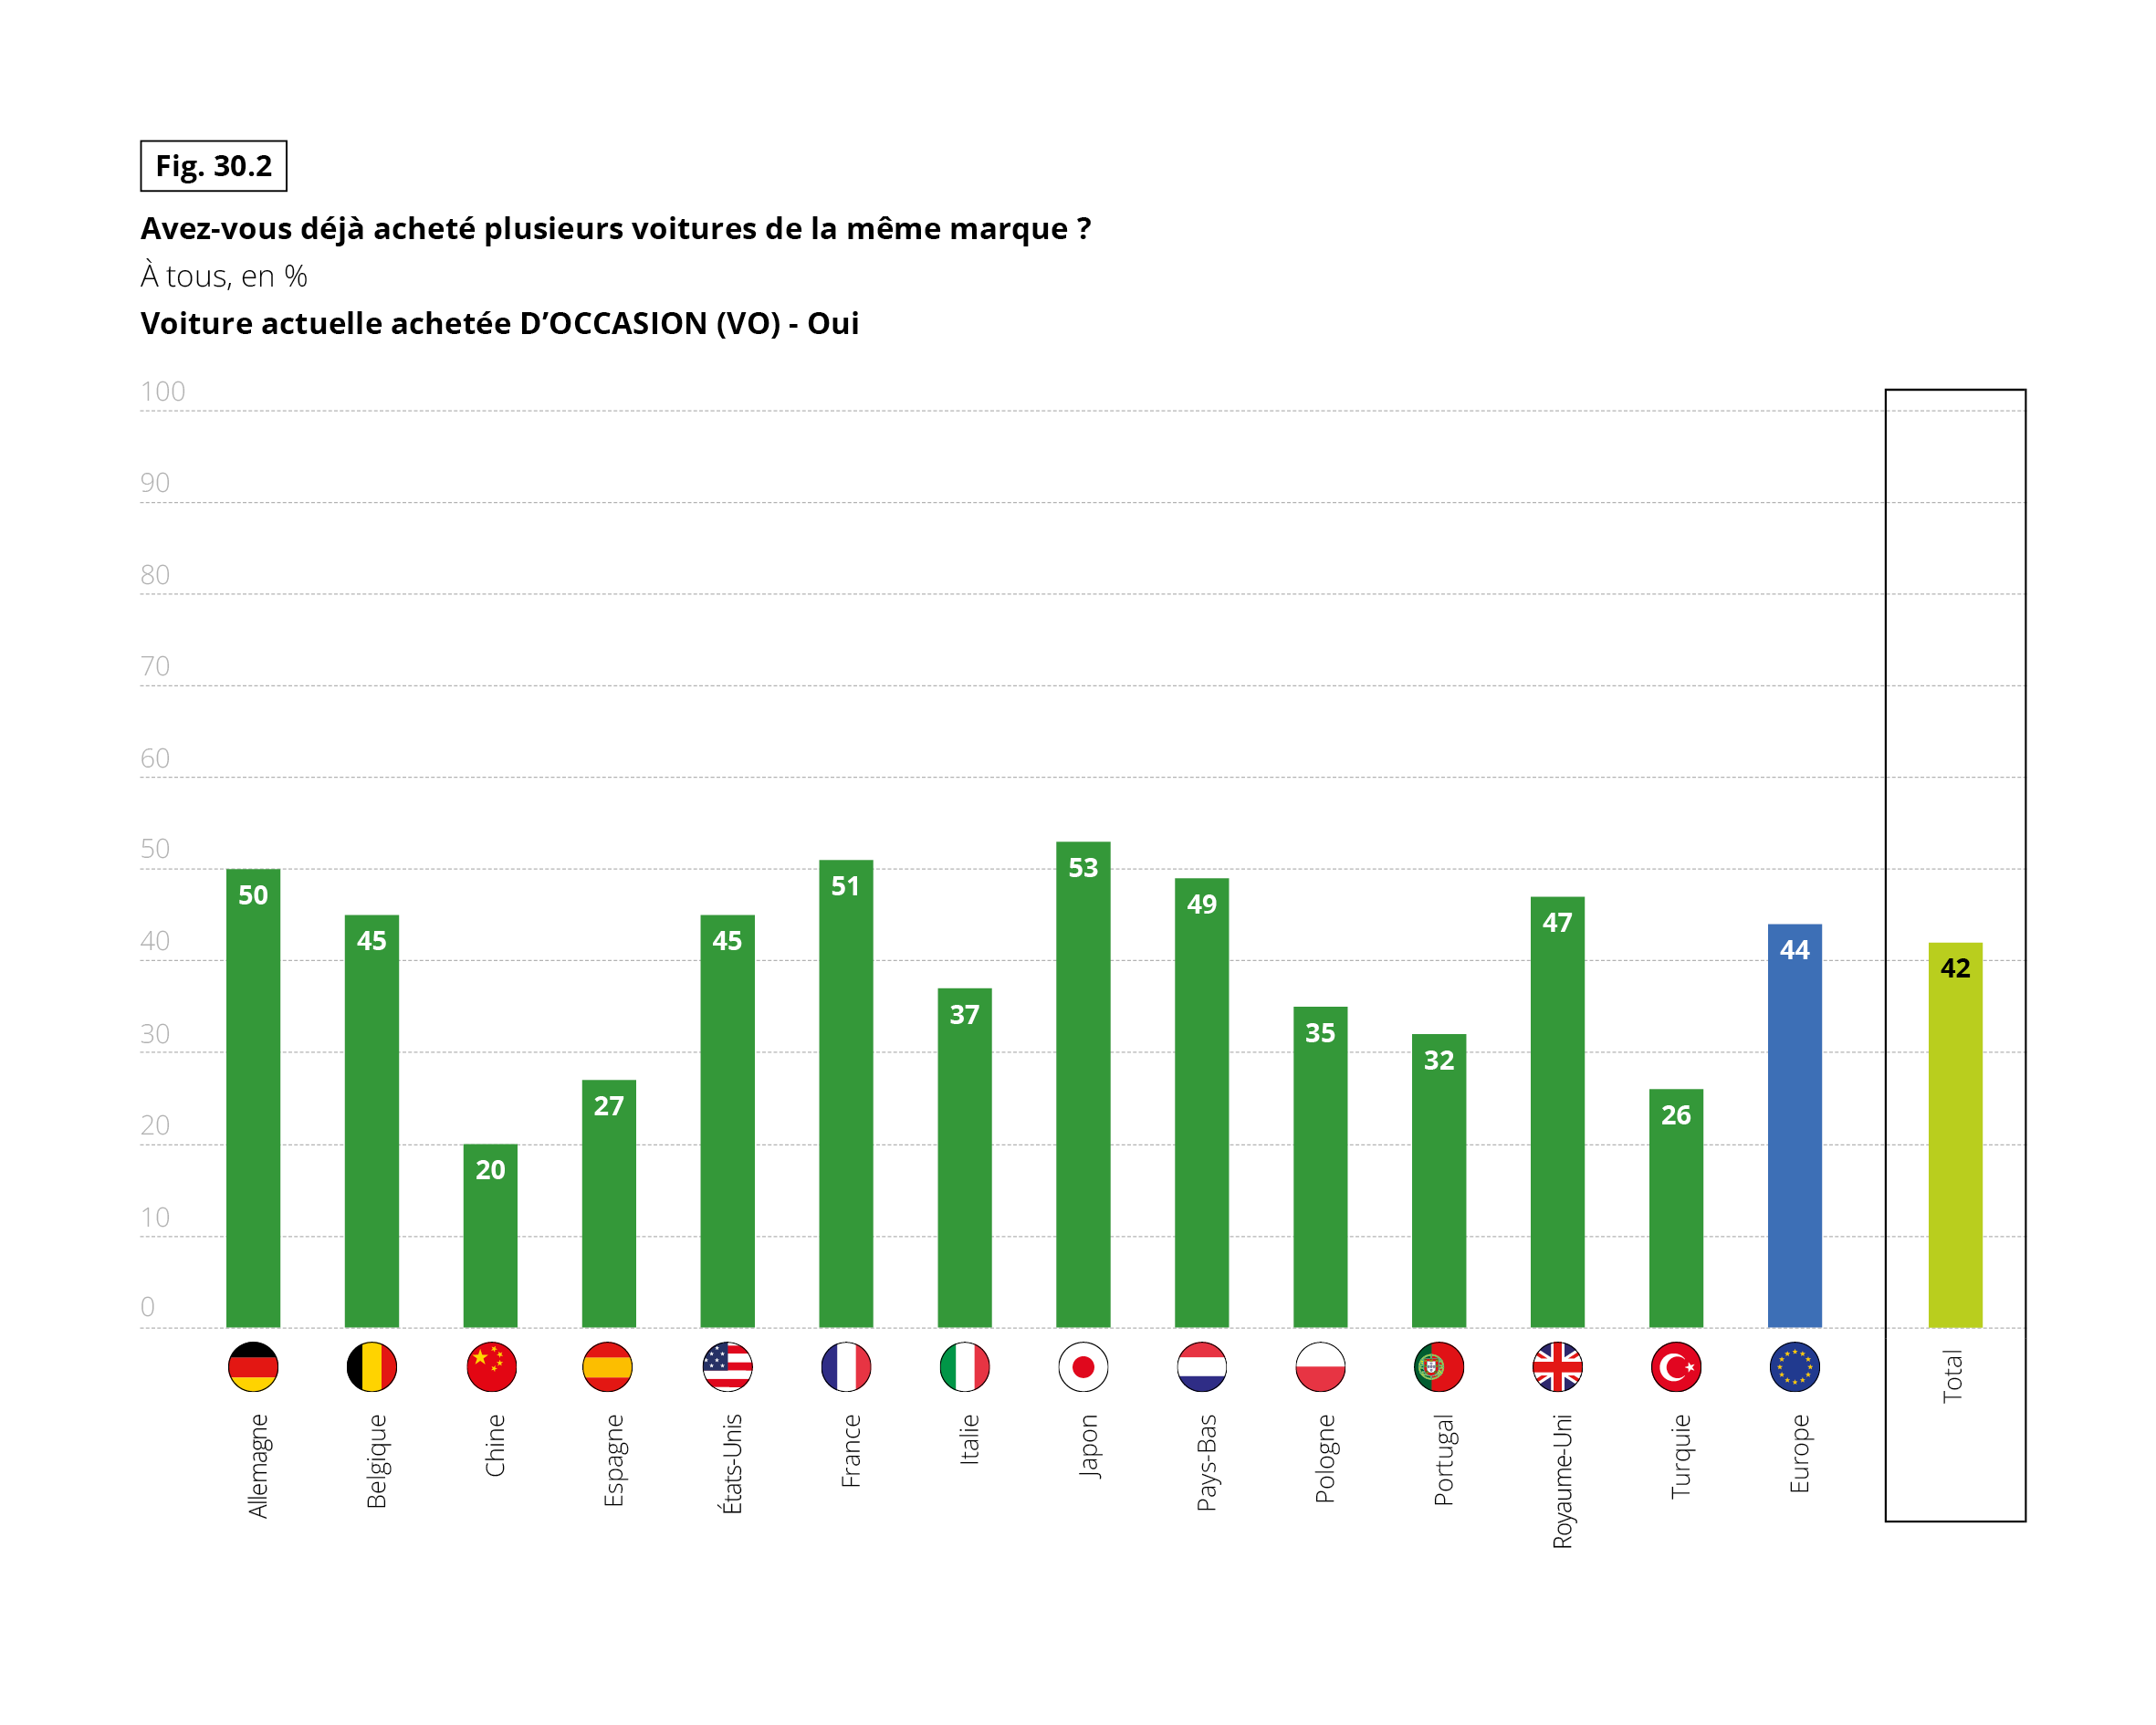 Diagramme en barres verticales présentant la part de « oui » à la question « Avez-vous déjà acheté plusieurs voitures de la même marque ? », pour ceux dont la voiture actuelle a été achetée D’OCCASION (VO). À tous, en pourcentage. Source : Observatoire Cetelem de l’automobile 2027.
• Allemagne : 50
• Belgique : 45
• Chine : 20
• Espagne : 27
• États-Unis : 45
• France : 51
• Italie : 37
• Japon : 53
• Pays-Bas : 49
• Pologne : 35
• Portugal : 32
• Royaume-Uni : 47
• Turquie : 26
• Europe : 44
• Total : 42
À retenir : le Japon (53 %) et la France (51 %) sont en tête. La Chine (20 %) est très en retrait. Le total (42 %) est inférieur de 3 points à celui de l’achat neuf (45 %).
SIMPLEMENT UNE ENVIE DE CHANGER…
Quelles sont donc les raisons qui poussent les automobilistes à « aller voir ailleurs » et à ne pas acheter plusieurs fois la même marque ? Ils répondent par ce qui s’apparente à une lapalissade. Le moteur principal du changement repose 4 fois sur 10 sur l’envie de découvrir une autre marque, que ce soit pour le neuf ou l’occasion. La Chine, pays qui propose le plus grand nombre de marques, et la Grande-Bretagne se distinguent par leur grande envie de changer d’air, alors que l’Allemagne et la Belgique sont les moins sensibles à l’attrait de la nouveauté. Notons pour l’achat d’une voiture neuve l’importance du passage à l’électrique et de la curiosité pour une marque. Un passage au véhicule électrique qui peut engendrer une déficience de fidélité, les marques en retard sur ce segment perdant alors des clients. Pour un modèle d’occasion, le prix et le détachement de la marque seront prépondérants.
Fig. 31 – Raisons de ne pas racheter la même marque, prochaine voiture neuve et d’occasion (% des personnes peu susceptibles de racheter la même marque)
Télécharger cette infographie pour vos présentations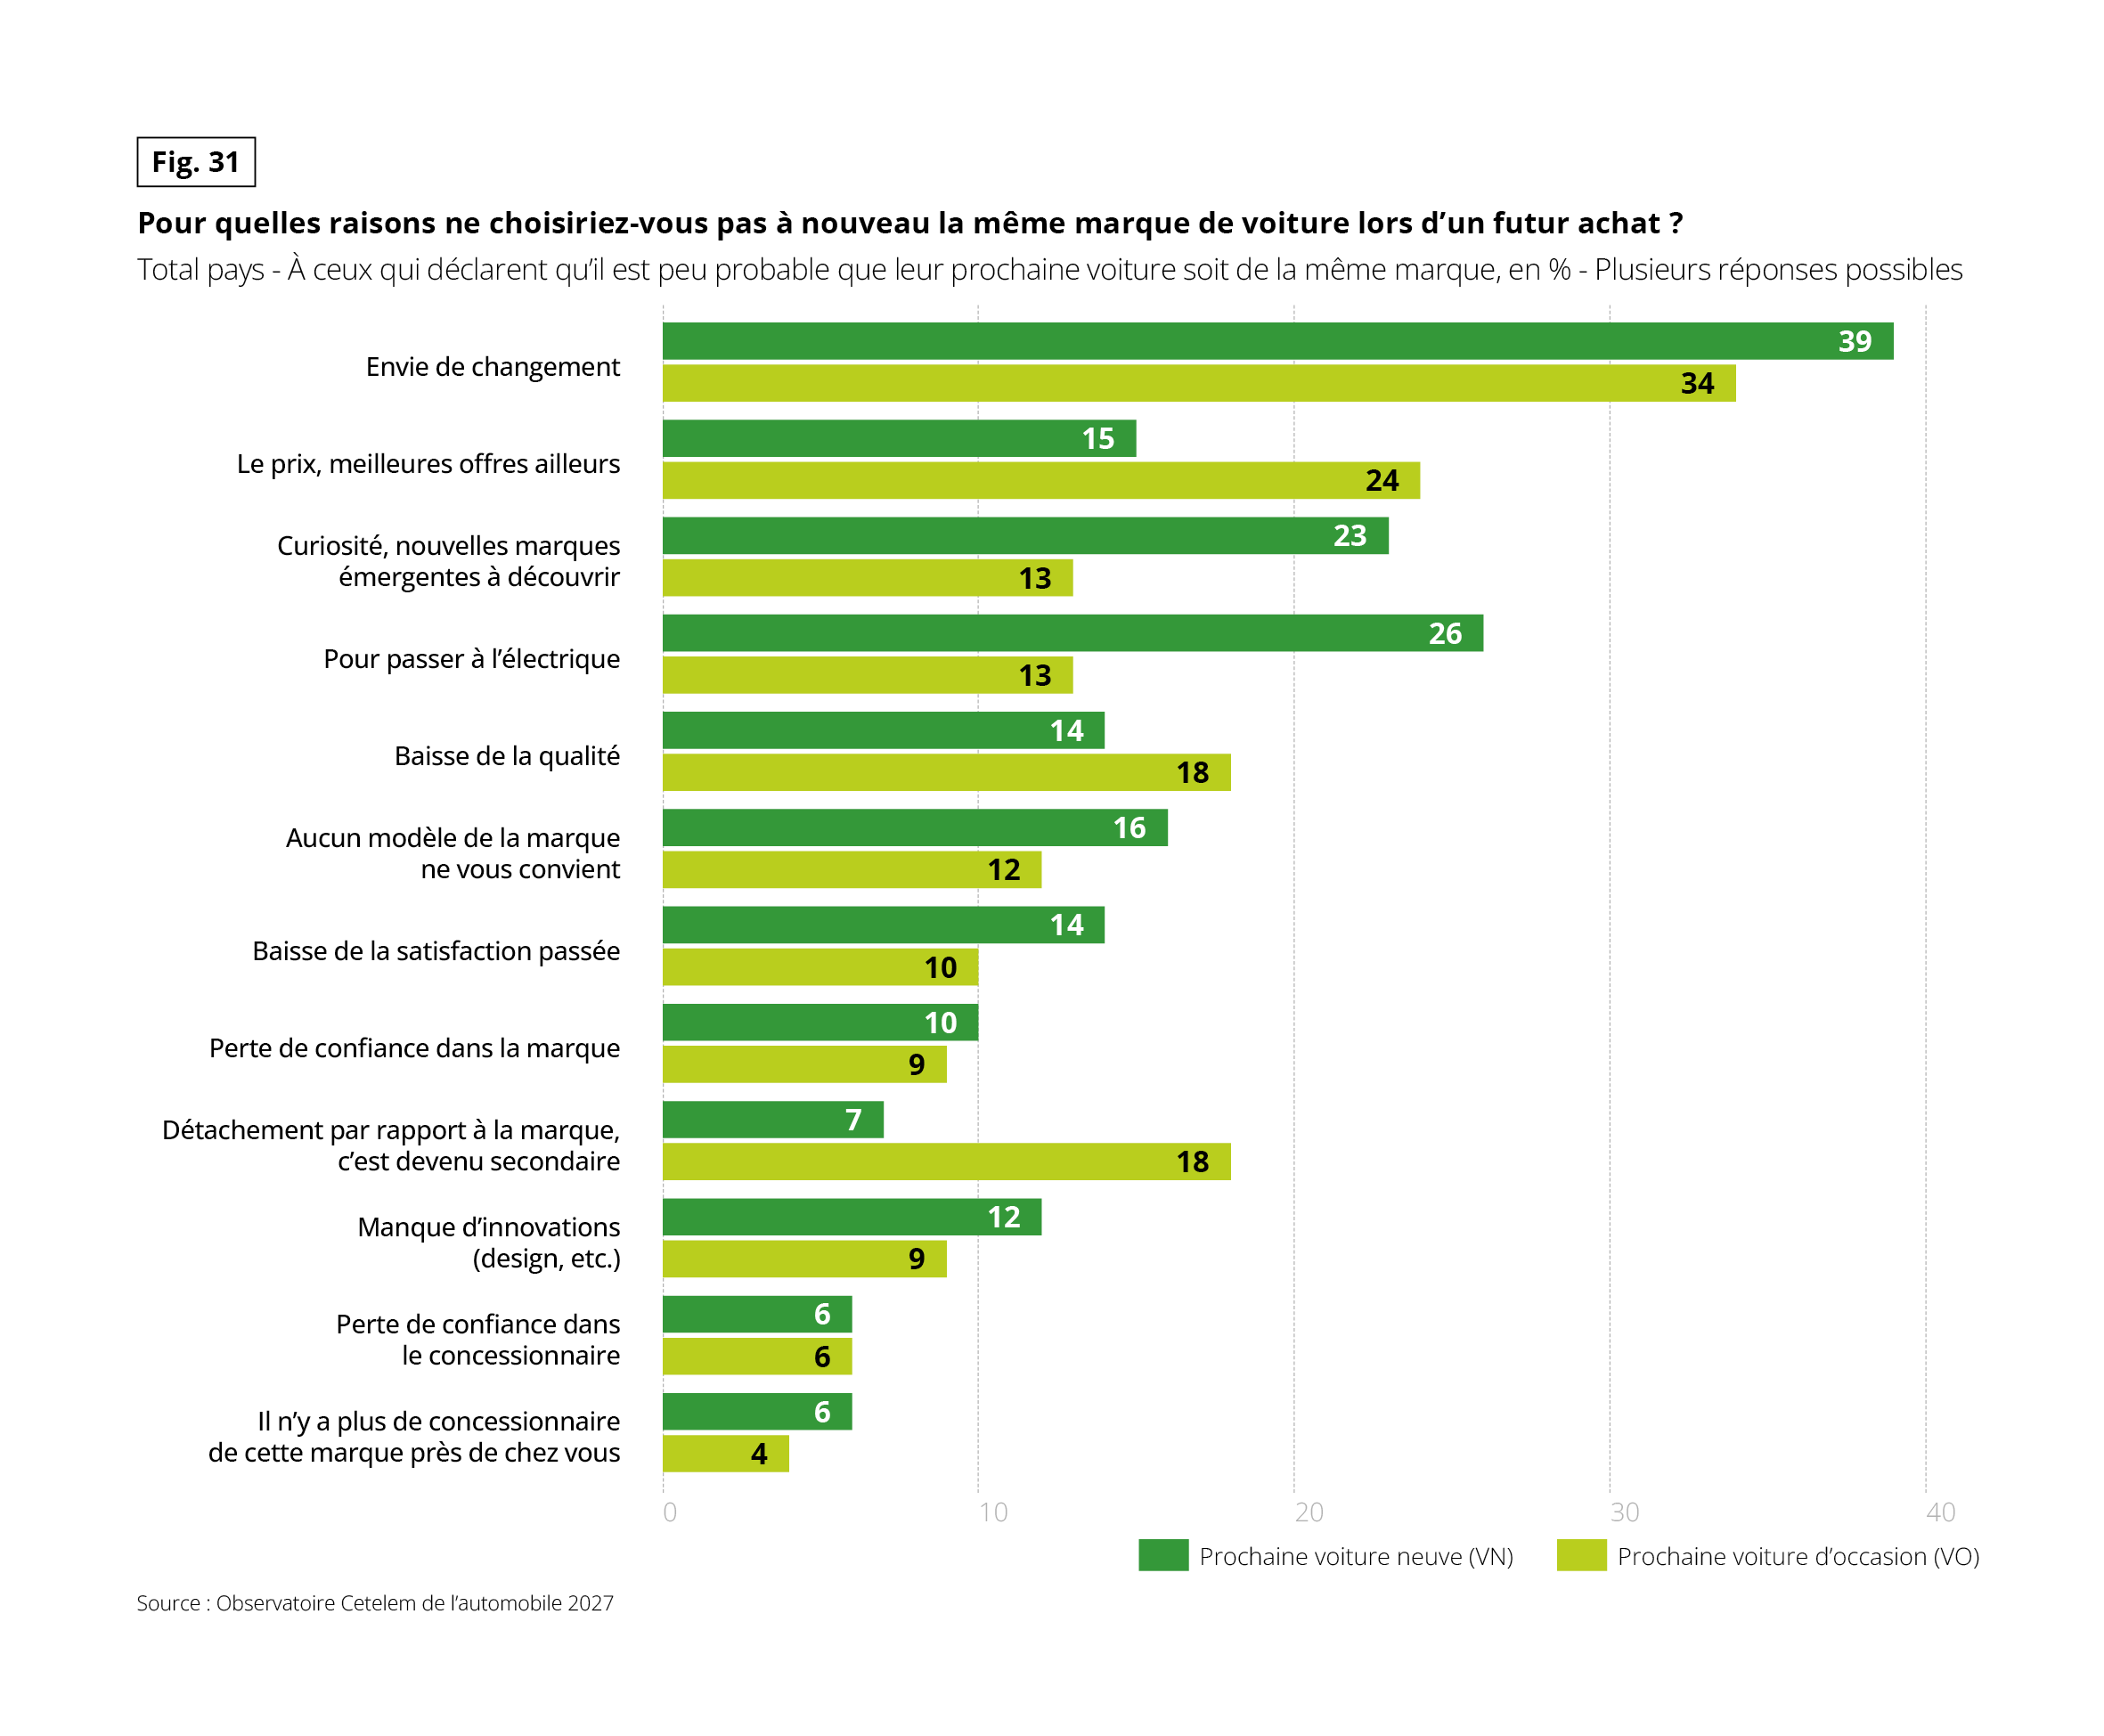 Diagramme en barres horizontales comparant, pour 12 motifs, les raisons de ne pas racheter la même marque, pour la prochaine voiture neuve (VN) et d’occasion (VO). Total pays, à ceux qui déclarent qu’il est peu probable que leur prochaine voiture soit de la même marque, en pourcentage, plusieurs réponses possibles. Source : Observatoire Cetelem de l’automobile 2027.
Valeurs (VN / VO) :
• Envie de changement : 39 / 34
• Le prix, meilleures offres ailleurs : 15 / 24
• Curiosité, nouvelles marques émergentes à découvrir : 23 / 13
• Pour passer à l’électrique : 26 / 13
• Baisse de la qualité : 14 / 18
• Aucun modèle de la marque ne vous convient : 16 / 12
• Baisse de la satisfaction passée : 14 / 10
• Perte de confiance dans la marque : 10 / 9
• Détachement par rapport à la marque, c’est devenu secondaire : 7 / 18
• Manque d’innovations (design, etc.) : 12 / 9
• Perte de confiance dans le concessionnaire : 6 / 6
• Il n’y a plus de concessionnaire de cette marque près de chez vous : 6 / 4
À retenir : l’envie de changement est la première raison dans les deux cas. Pour le neuf, le passage à l’électrique (26 %) et la curiosité (23 %) pèsent davantage. Pour l’occasion, le prix (24 %), la baisse de qualité et le détachement (18 % chacun) ressortent.
… QUI SE CONCRÉTISE RAREMENT
Cependant, toute réflexion faite, 6 automobilistes sur 10 ne changeront pas de marque de voiture au global. Cette fidélité est plus prononcée en neuf (7 sur 10) qu’en occasion (5 sur 10). En neuf, les Chinois, les Allemands, les Néerlandais, les Belges et les Américains sont plus nombreux à envisager un changement de marque, quand plus de 4 Britanniques sur 10 hésitent à faire ce choix. On retrouve cette propension à la fidélité chez les acheteurs d’occasion en Chine, aux Pays-Bas et en Allemagne, tandis que les Britanniques et les Turcs restent les moins fidèles. En termes d’âge, les moins de 30 ans sont moins enclins que leurs aînés à conserver la même marque de véhicule. Attachement à sa voiture n’est donc pour les plus jeunes pas forcément synonyme de fidélité à une marque.
Fig. 32 – Probabilité que la prochaine voiture soit de la même marque que l’actuelle, voiture neuve (% par pays)
Télécharger cette infographie pour vos présentations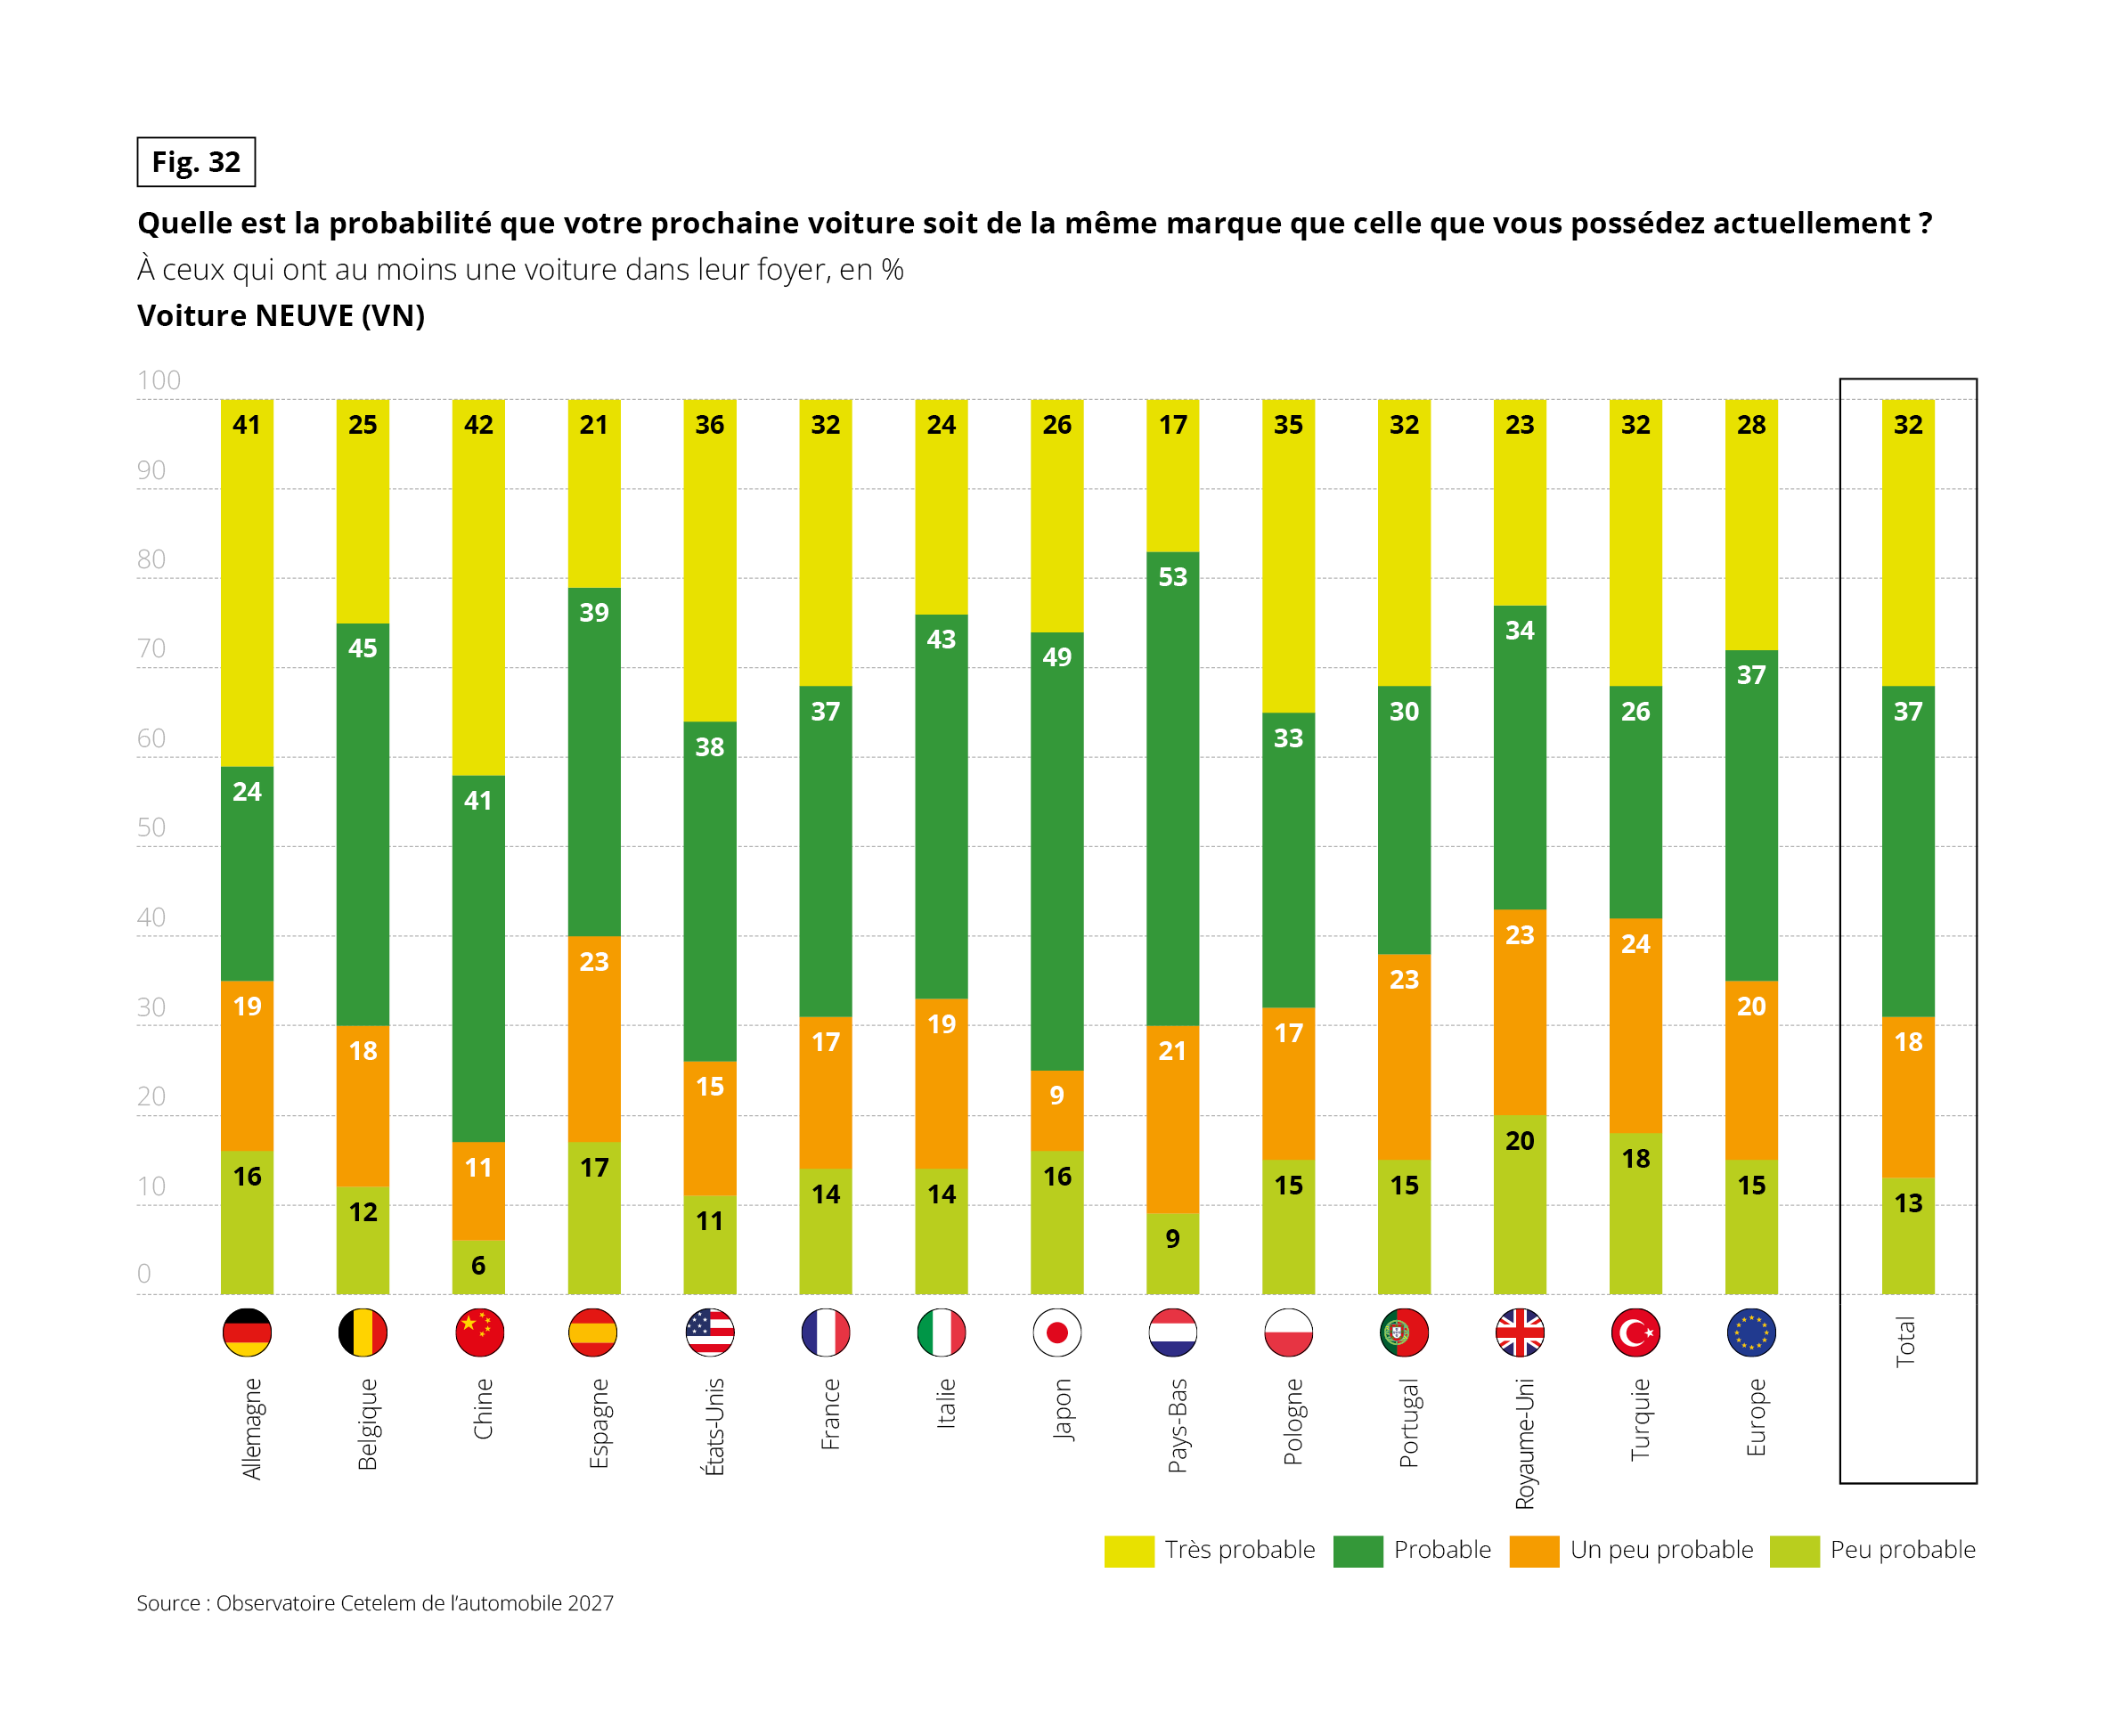 Diagramme en barres empilées présentant, par pays, la probabilité que la prochaine voiture soit de la même marque que l’actuelle, pour une voiture NEUVE (VN), en quatre niveaux : très probable, probable, un peu probable, peu probable. À ceux qui ont au moins une voiture dans leur foyer, en pourcentage. Chaque barre totalise 100. Source : Observatoire Cetelem de l’automobile 2027.
Valeurs (très probable / probable / un peu probable / peu probable) :
• Allemagne : 41 / 24 / 19 / 16
• Belgique : 25 / 45 / 18 / 12
• Chine : 42 / 41 / 11 / 6
• Espagne : 21 / 39 / 23 / 17
• États-Unis : 36 / 38 / 15 / 11
• France : 32 / 37 / 17 / 14
• Italie : 24 / 43 / 19 / 14
• Japon : 26 / 49 / 9 / 16
• Pays-Bas : 17 / 53 / 21 / 9
• Pologne : 35 / 33 / 17 / 15
• Portugal : 32 / 30 / 23 / 15
• Royaume-Uni : 23 / 34 / 23 / 20
• Turquie : 32 / 26 / 24 / 18
• Europe : 28 / 37 / 20 / 15
• Total : 32 / 37 / 18 / 13
À retenir : au total, 69 % jugent probable ou très probable de racheter la même marque, contre 13 % de « peu probable ». La Chine (42 % de « très probable ») et l’Allemagne (41 %) sont en tête sur le « très probable ». Les Pays-Bas totalisent le plus fort cumul « probable + très probable » (70 %).
SAVOIR RAISON GARDER
Les raisons qui poussent les automobilistes à conserver la même marque de véhicule viennent tempérer l’apparent sentiment d’un attachement modéré. Qualité, satisfaction passée et confiance arrivent en tête de leurs motivations, soit trois critères qui fondent une relation étroite avec la marque, une connaissance qui s’est approfondie avec le temps. Les Allemands sont les plus nombreux à mettre en avant la satisfaction passée et la qualité. Au sujet du prix, qui pointe en quatrième position du classement, proche des trois premiers cités, les Français se montrent les plus sélectifs. À noter que l’origine de la marque entre très peu en ligne de compte, les trois premiers critères désignés incluant à leurs yeux, dans une certaine mesure, cette dimension.
Fig. 33 – Raisons d’avoir racheté la même marque (% de ceux ayant acheté plusieurs voitures de la même marque)
Télécharger cette infographie pour vos présentations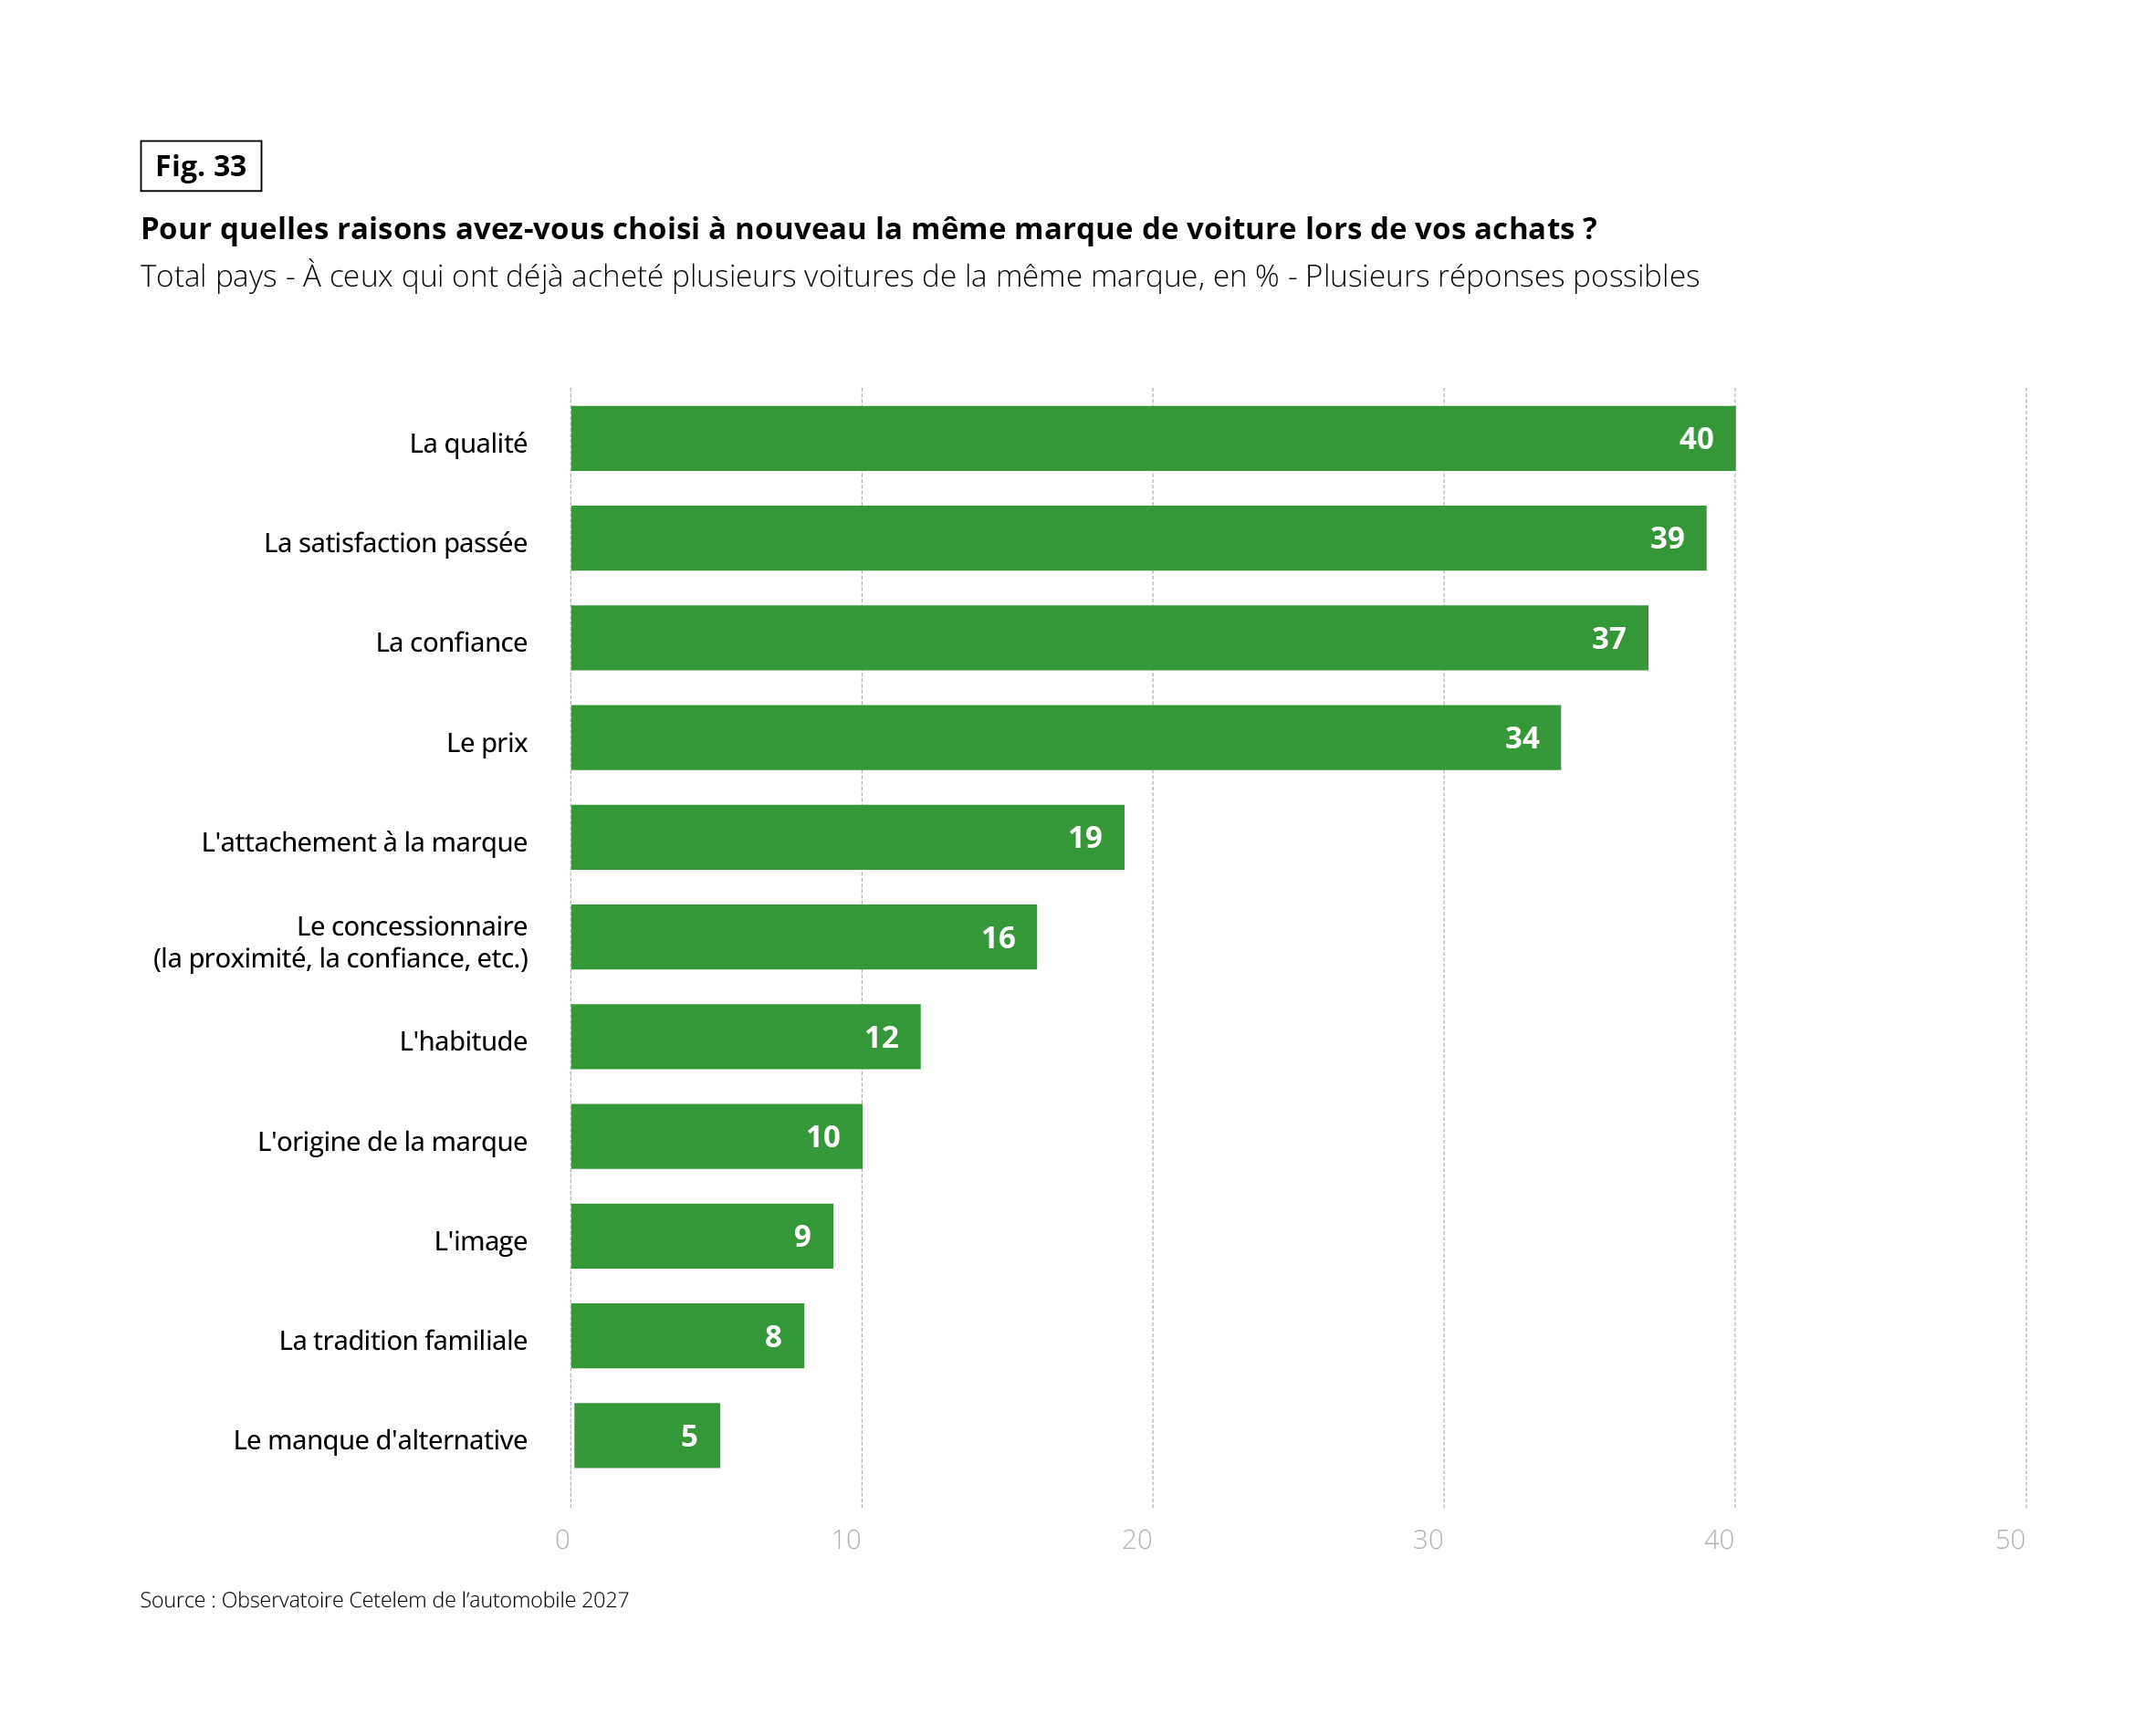 Diagramme en barres horizontales présentant les raisons d’avoir choisi à nouveau la même marque. Total pays, à ceux qui ont déjà acheté plusieurs voitures de la même marque, en pourcentage, plusieurs réponses possibles. Source : Observatoire Cetelem de l’automobile 2027.
• La qualité : 40
• La satisfaction passée : 39
• La confiance : 37
• Le prix : 34
• L’attachement à la marque : 19
• Le concessionnaire (la proximité, la confiance, etc.) : 16
• L’habitude : 12
• L’origine de la marque : 10
• L’image : 9
• La tradition familiale : 8
• Le manque d’alternative : 5
À retenir : les quatre premiers motifs sont rationnels ou liés à l’expérience vécue (34 à 40 %). L’origine de la marque (10 %), l’image (9 %) et la tradition familiale (8 %) pèsent peu.