Le financement de la rénovation fait face à la recherche de rentabilité
 11 min
reading time
En copropriété, la rénovation énergétique se joue largement sur le financement. Mais le nœud n’est pas tant l’argent disponible que les conditions à réunir : une rentabilité démontrée, des appuis mobilisables et un accord collectif pour engager la dépense. Reste à comprendre à quelles conditions les copropriétaires s’engagent, de quels moyens ils disposent et sur quels appuis, publics comme privés, ils peuvent compter. Pour rappel, l’analyse reste ici centrée sur les quatre marchés du focus : la France, l’Italie, l’Espagne et la Belgique.
LA RÉNOVATION ÉNERGÉTIQUE, OUI À CONDITION QU’ELLE RAPPORTE
Pour les copropriétaires, la première motivation à la rénovation énergétique est de loin économique : la réduction des factures d’énergie devance le confort thermique et la valorisation du patrimoine, tandis que la conformité réglementaire et la lutte contre le réchauffement climatique ferment la marche. Au sein du focus, l’Italie est la plus sensible à la facture (79 %), l’Espagne et l’Italie au confort (71 %), la Belgique à la valeur des biens (62 %). La logique est la même partout : c’est la preuve économique, bien plus que la conviction écologique, qui emporte l’adhésion.
Cette hiérarchie se durcit avec la taille : plus la copropriété est grande, plus la motivation se resserre sur le couple factures- confort, tandis que l’argument climatique s’efface, nettement plus présent au contraire dans les petites copropriétés qui sont aussi les plus aisées (37 % dans les grands ensembles contre 48 % dans les plus petites copropriétés).
Mais ce qui motive est aussi ce qui bloque. Le premier frein est sans appel, le coût, cité loin devant tout le reste. Et il n’est pas seul : sur les cinq premiers freins, trois relèvent de l’argent, le coût, le manque d’aides dédiées et les difficultés de financement. Le faible intérêt et l’absence de vision commune ne viennent qu’ensuite.
Fig. 61 – Objectifs de la rénovation énergétique en copropriété : réduire les factures d’énergie (74 %) avant tout
Télécharger cette infographie pour vos présentations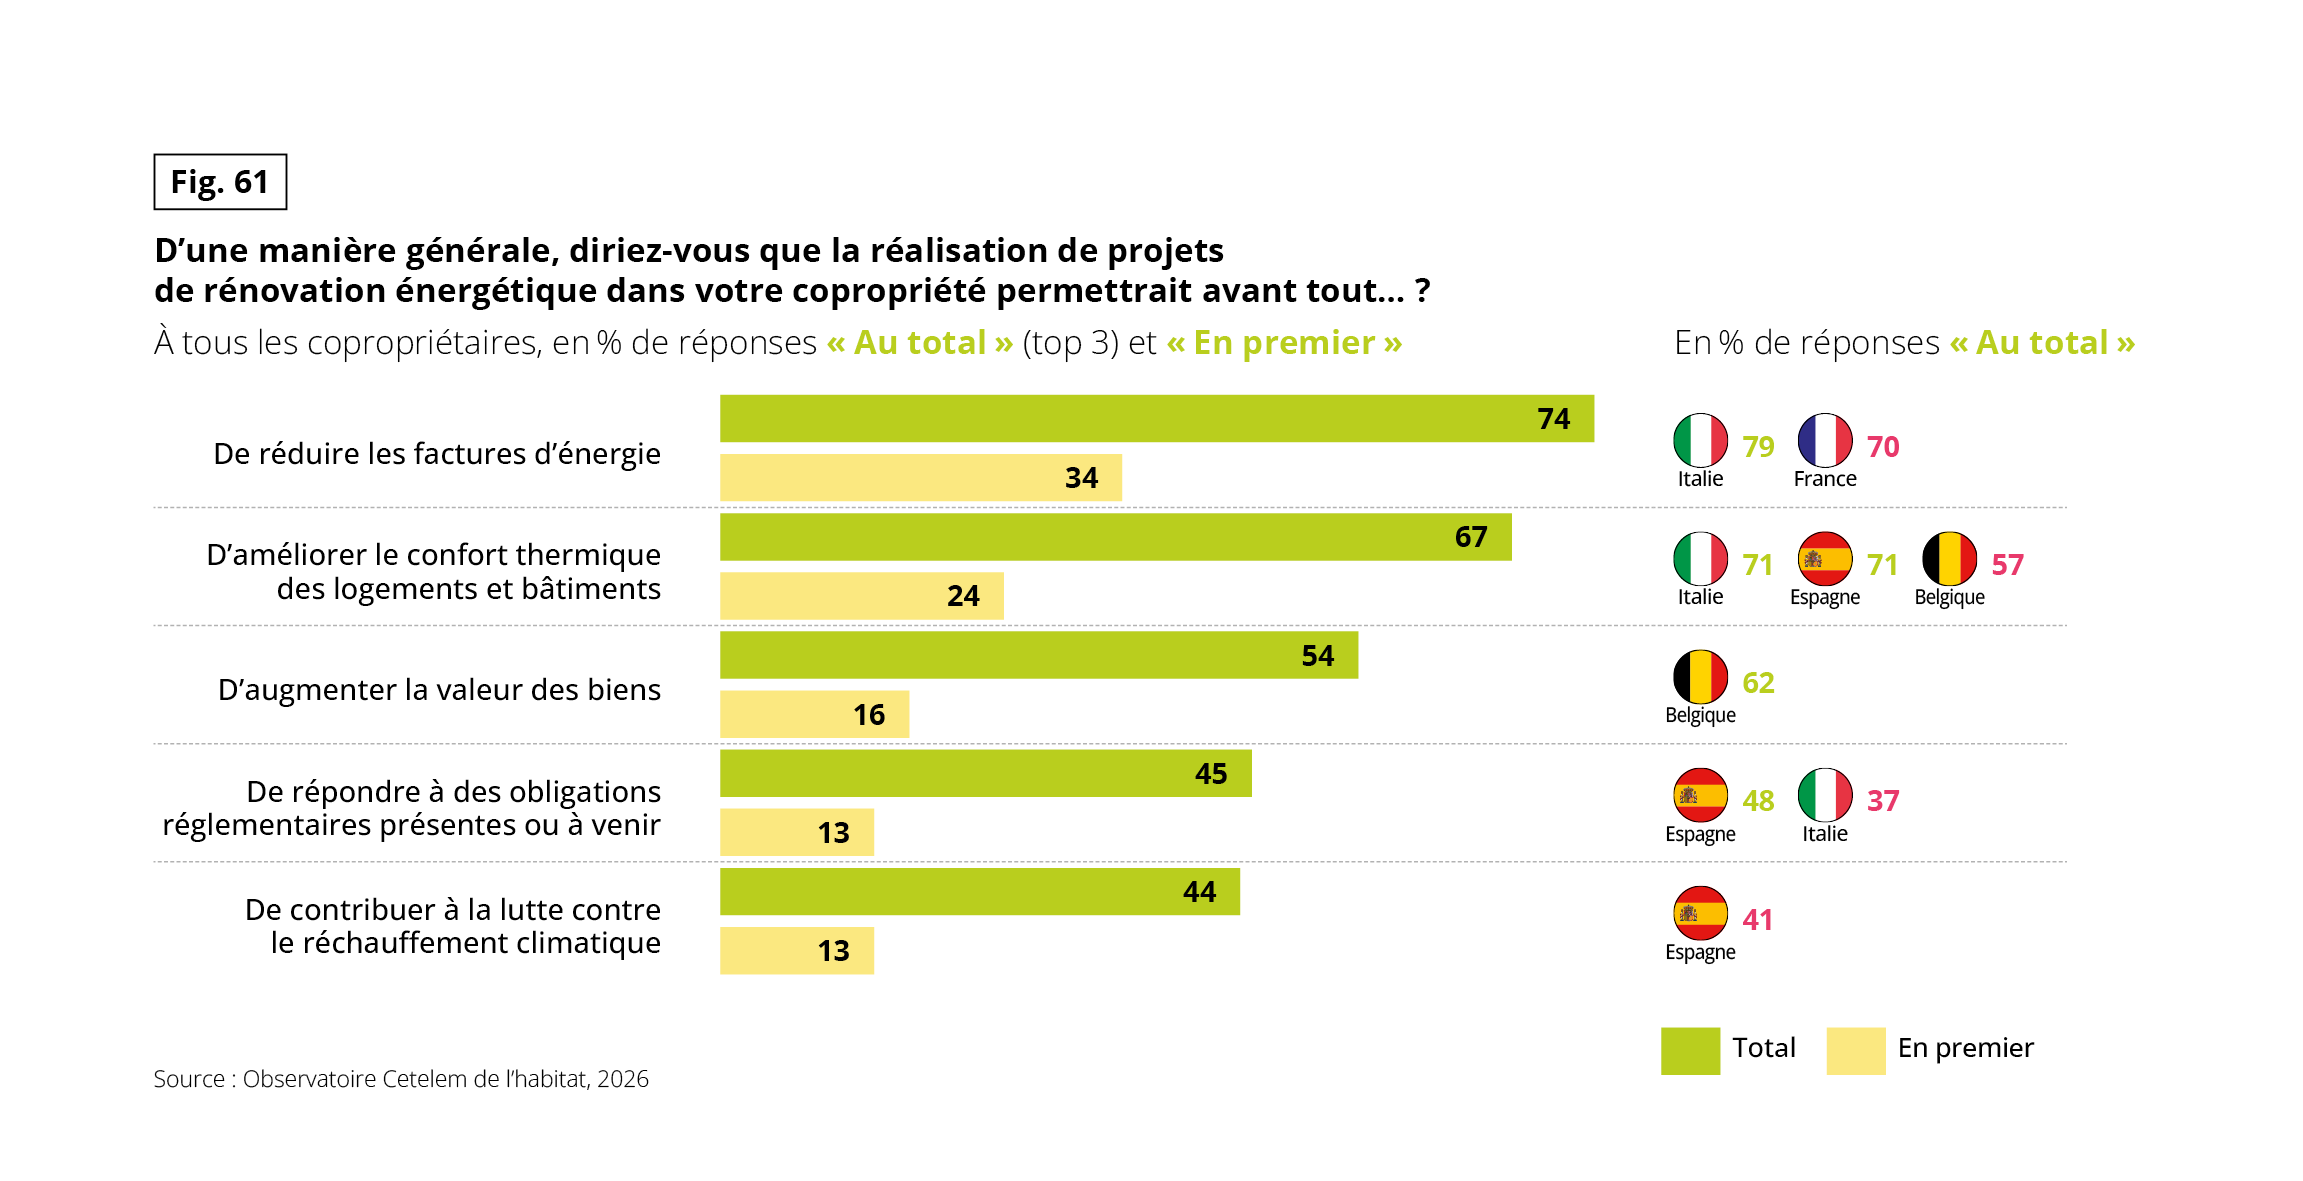 Graphique à barres horizontales qui répond à la question « D’une manière générale, diriez-vous que la réalisation de projets de rénovation énergétique dans votre copropriété permettrait avant tout… ? ». Données en % de réponses « Au total » (top 3) et « En premier », à tous les copropriétaires. Source : Observatoire Cetelem de l’habitat, 2026. Pour chaque objectif, une barre verte indique le total et une barre jaune le premier choix. À droite, des drapeaux indiquent les valeurs « Au total » de certains pays : en vert les plus élevées, en rose les plus basses.
Pour chaque objectif : total, en premier, pays particuliers (total).
• Réduire les factures d’énergie : 74 %, 34 %. Italie 79 %, France 70 %.
• Améliorer le confort thermique des logements et bâtiments : 67 %, 24 %. Italie 71 %, Espagne 71 %, Belgique 57 %.
• Augmenter la valeur des biens : 54 %, 16 %. Belgique 62 %.
• Répondre à des obligations réglementaires présentes ou à venir : 45 %, 13 %. Espagne 48 %, Italie 37 %.
• Contribuer à la lutte contre le réchauffement climatique : 44 %, 13 %. Espagne 41 %.
À retenir : la réduction des factures est le premier bénéfice attendu, cité en premier par 34 % des copropriétaires. La lutte contre le réchauffement climatique arrive en dernier (44 %). Pour la Belgique, l’augmentation de la valeur des biens compte plus (62 %).
Fig. 62 – Freins aux projets de rénovation énergétique en copropriété : le coût des projets (36 %) en tête
Télécharger cette infographie pour vos présentations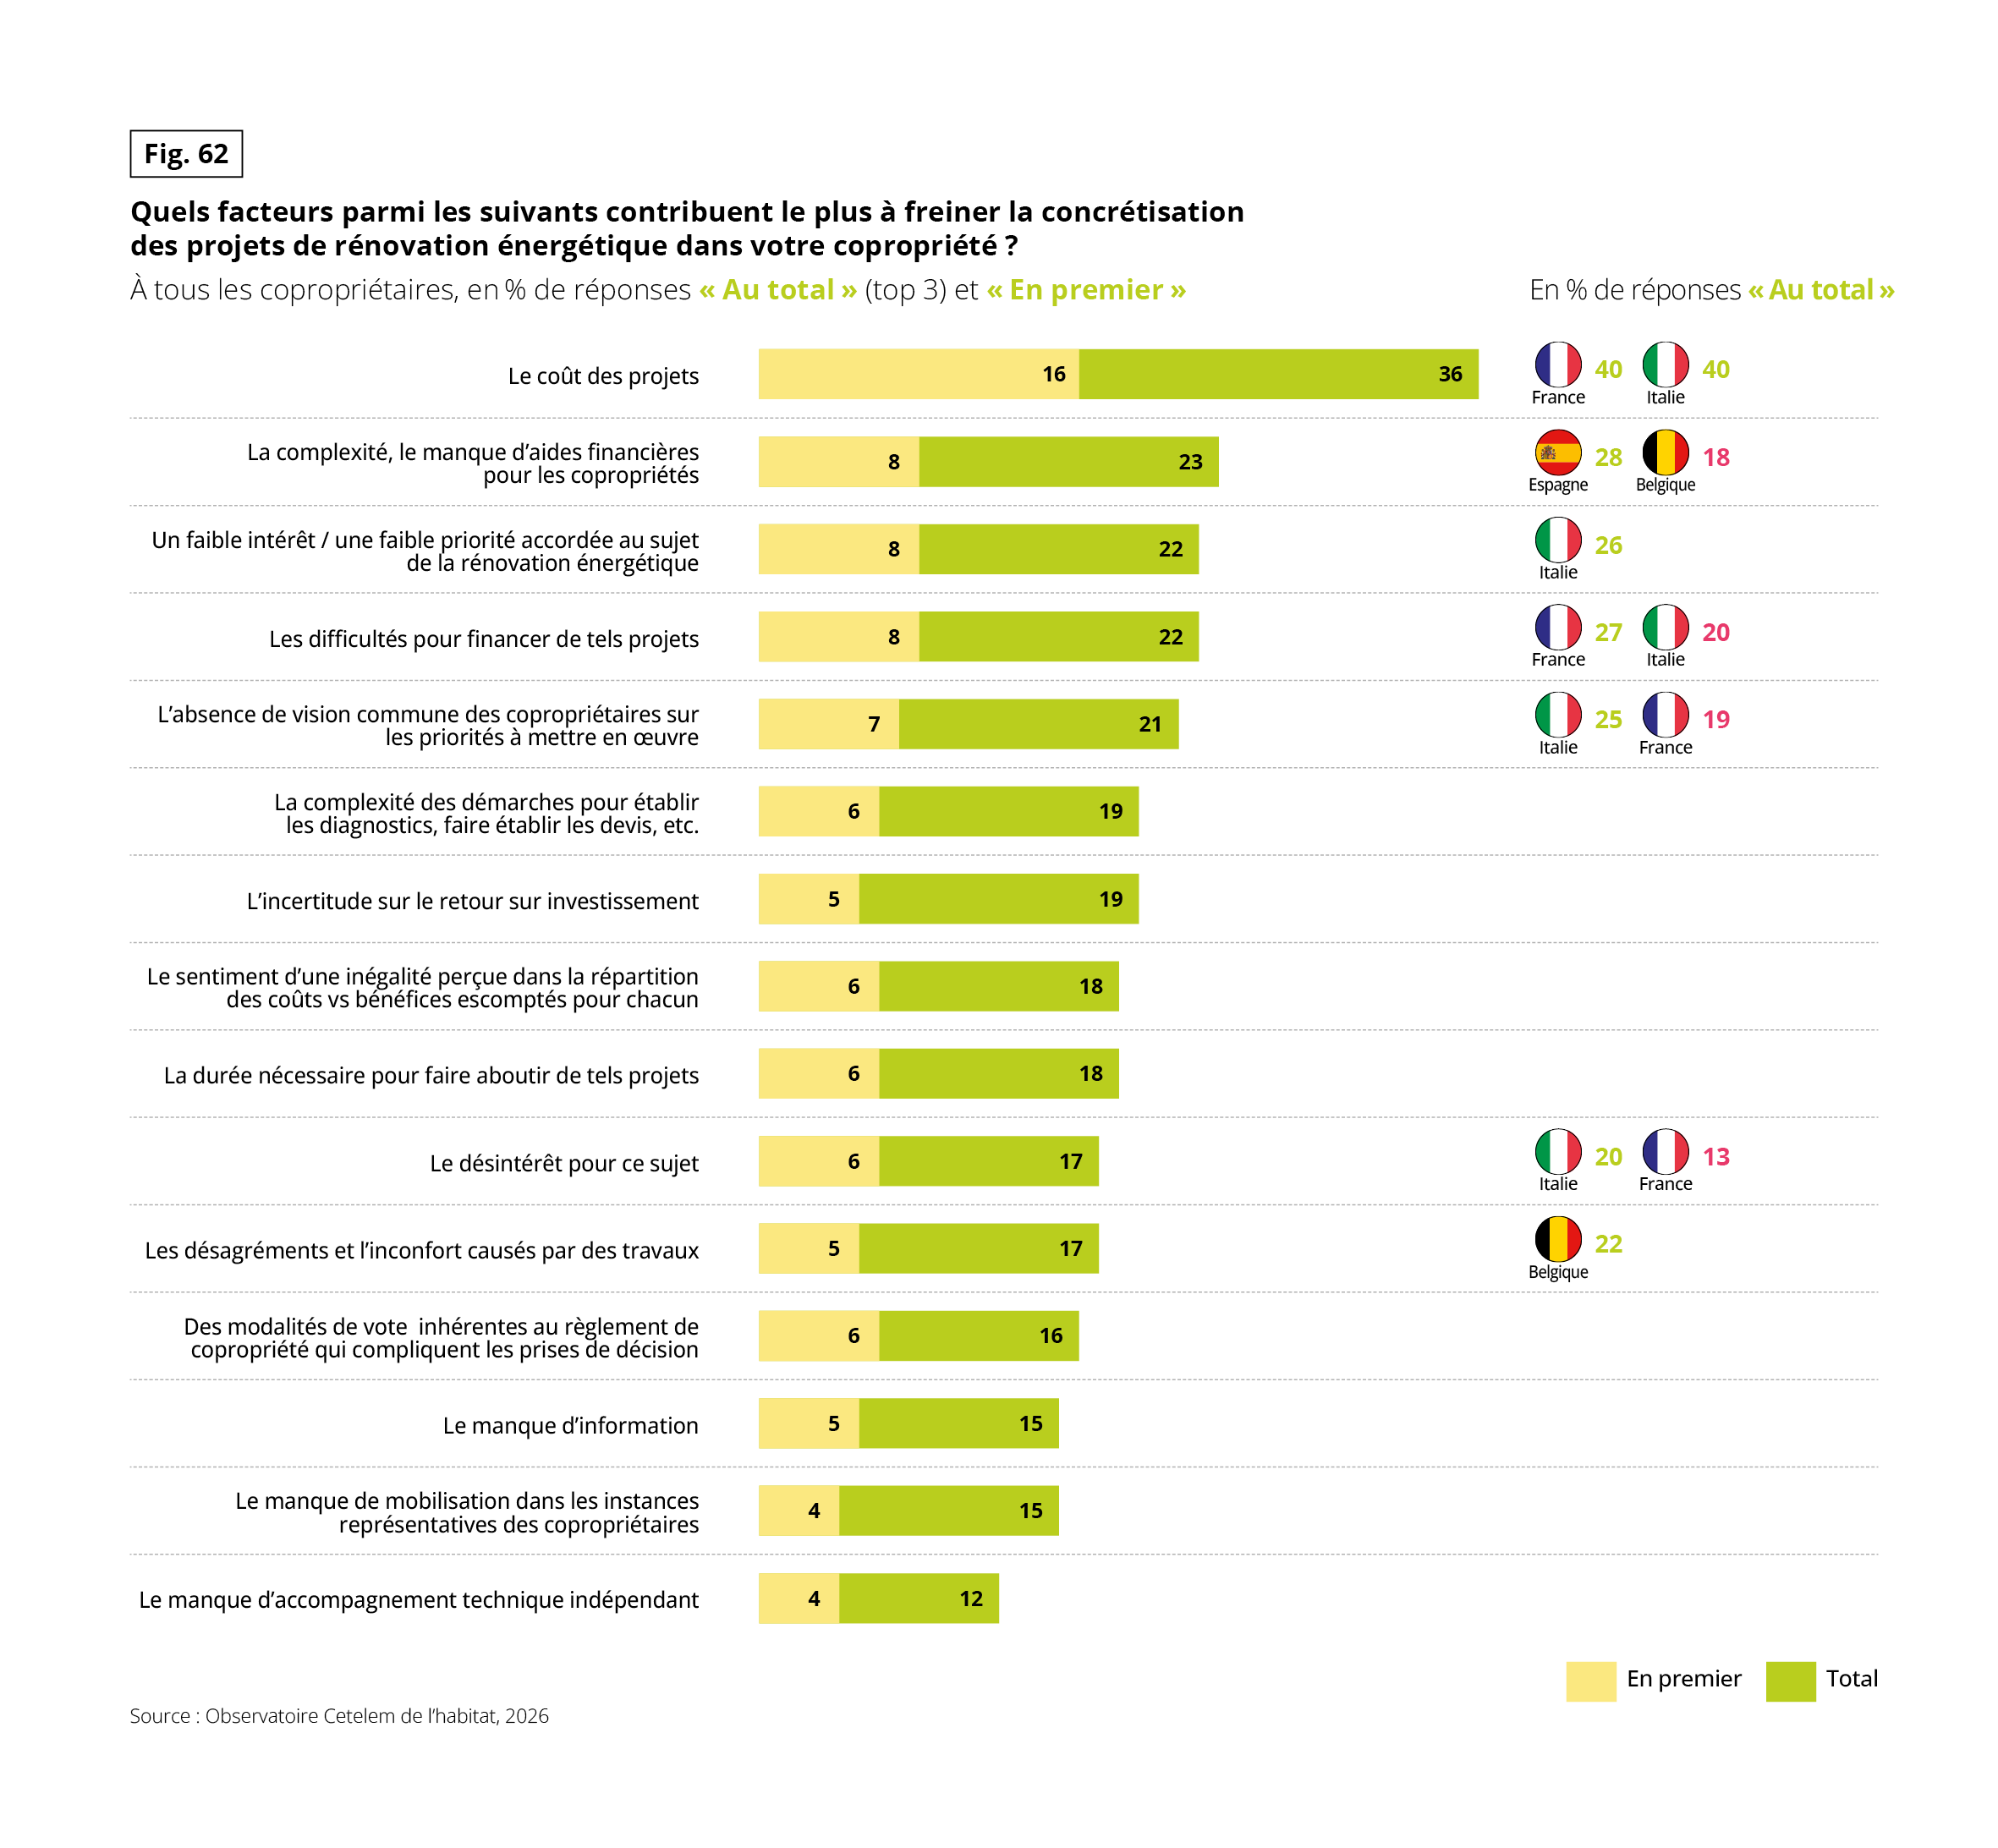 Graphique à barres horizontales qui répond à la question « Quels facteurs parmi les suivants contribuent le plus à freiner la concrétisation des projets de rénovation énergétique dans votre copropriété ? ». Données en % de réponses « Au total » (top 3) et « En premier », à tous les copropriétaires. Source : Observatoire Cetelem de l’habitat, 2026. Chaque barre combine une partie jaune (en premier) et une partie verte (total). À droite, des drapeaux indiquent les valeurs « Au total » de certains pays : en vert les plus élevées, en rose les plus basses.
Pour chaque facteur : total, en premier, pays particuliers (total).
• Le coût des projets : 36 %, 16 %. France 40 %, Italie 40 %.
• La complexité, le manque d’aides financières pour les copropriétés : 23 %, 8 %. Espagne 28 %, Belgique 18 %.
• Un faible intérêt ou une faible priorité accordée au sujet de la rénovation énergétique : 22 %, 8 %. Italie 26 %.
• Les difficultés pour financer de tels projets : 22 %, 8 %. France 27 %, Italie 20 %.
• L’absence de vision commune des copropriétaires sur les priorités à mettre en œuvre : 21 %, 7 %. Italie 25 %, France 19 %.
• La complexité des démarches pour établir les diagnostics, faire établir les devis, etc. : 19 %, 6 %.
• L’incertitude sur le retour sur investissement : 19 %, 5 %.
• Le sentiment d’une inégalité perçue dans la répartition des coûts et des bénéfices escomptés pour chacun : 18 %, 6 %.
• La durée nécessaire pour faire aboutir de tels projets : 18 %, 6 %.
• Le désintérêt pour ce sujet : 17 %, 6 %. Italie 20 %, France 13 %.
• Les désagréments et l’inconfort causés par des travaux : 17 %, 5 %. Belgique 22 %.
• Des modalités de vote inhérentes au règlement de copropriété qui compliquent les prises de décision : 16 %, 6 %.
• Le manque d’information : 15 %, 5 %.
• Le manque de mobilisation dans les instances représentatives des copropriétaires : 15 %, 4 %.
• Le manque d’accompagnement technique indépendant : 12 %, 4 %.
À retenir : le coût est le premier frein, nettement devant les autres (36 % contre 23 % pour le suivant). La France et l’Italie le citent le plus (40 %). Le manque d’accompagnement technique est le frein le moins cité (12 %).
La rénovation énergétique se joue ainsi sur une même pièce à deux faces : l’argent qu’elle promet de faire gagner, et l’argent qu’elle exige d’engager. Les copropriétaires savent qu’elle peut alléger leurs factures, mais redoutent d’abord ce qu’elle coûte. Ce qui manque n’est donc pas la conviction, ni même le plus souvent les moyens, mais la preuve que l’effort sera rentable et la capacité à s’engager ensemble.
DES COPROPRIÉTAIRES SOLVABLES ET PRÊTS À EMPRUNTER, MAIS PRESSÉS D’ÊTRE RENTABLES
Le coût est certes le premier frein cité, mais les moyens sont plus souvent là qu’on ne l’imagine : près de deux copropriétaires sur trois jugent leur copropriété capable de financer des travaux de rénovation énergétique. La capacité financière n’est donc pas, en soi, le principal obstacle.
Le focus révèle de forts écarts : la Belgique et l’Espagne se sentent les mieux armées, la France suit, tandis que l’Italie décroche nettement (49 %). C’est dans le bâti ancien, là où l’enjeu est maximal, que les moyens manquent le plus : la capacité perçue chute de plus de huit logements récents sur dix à un sur deux dans les immeubles d’avant 2005.
Fig. 63 – Capacité financière des copropriétaires pour la rénovation énergétique : jugée importante par 63 % d’entre eux
Télécharger cette infographie pour vos présentations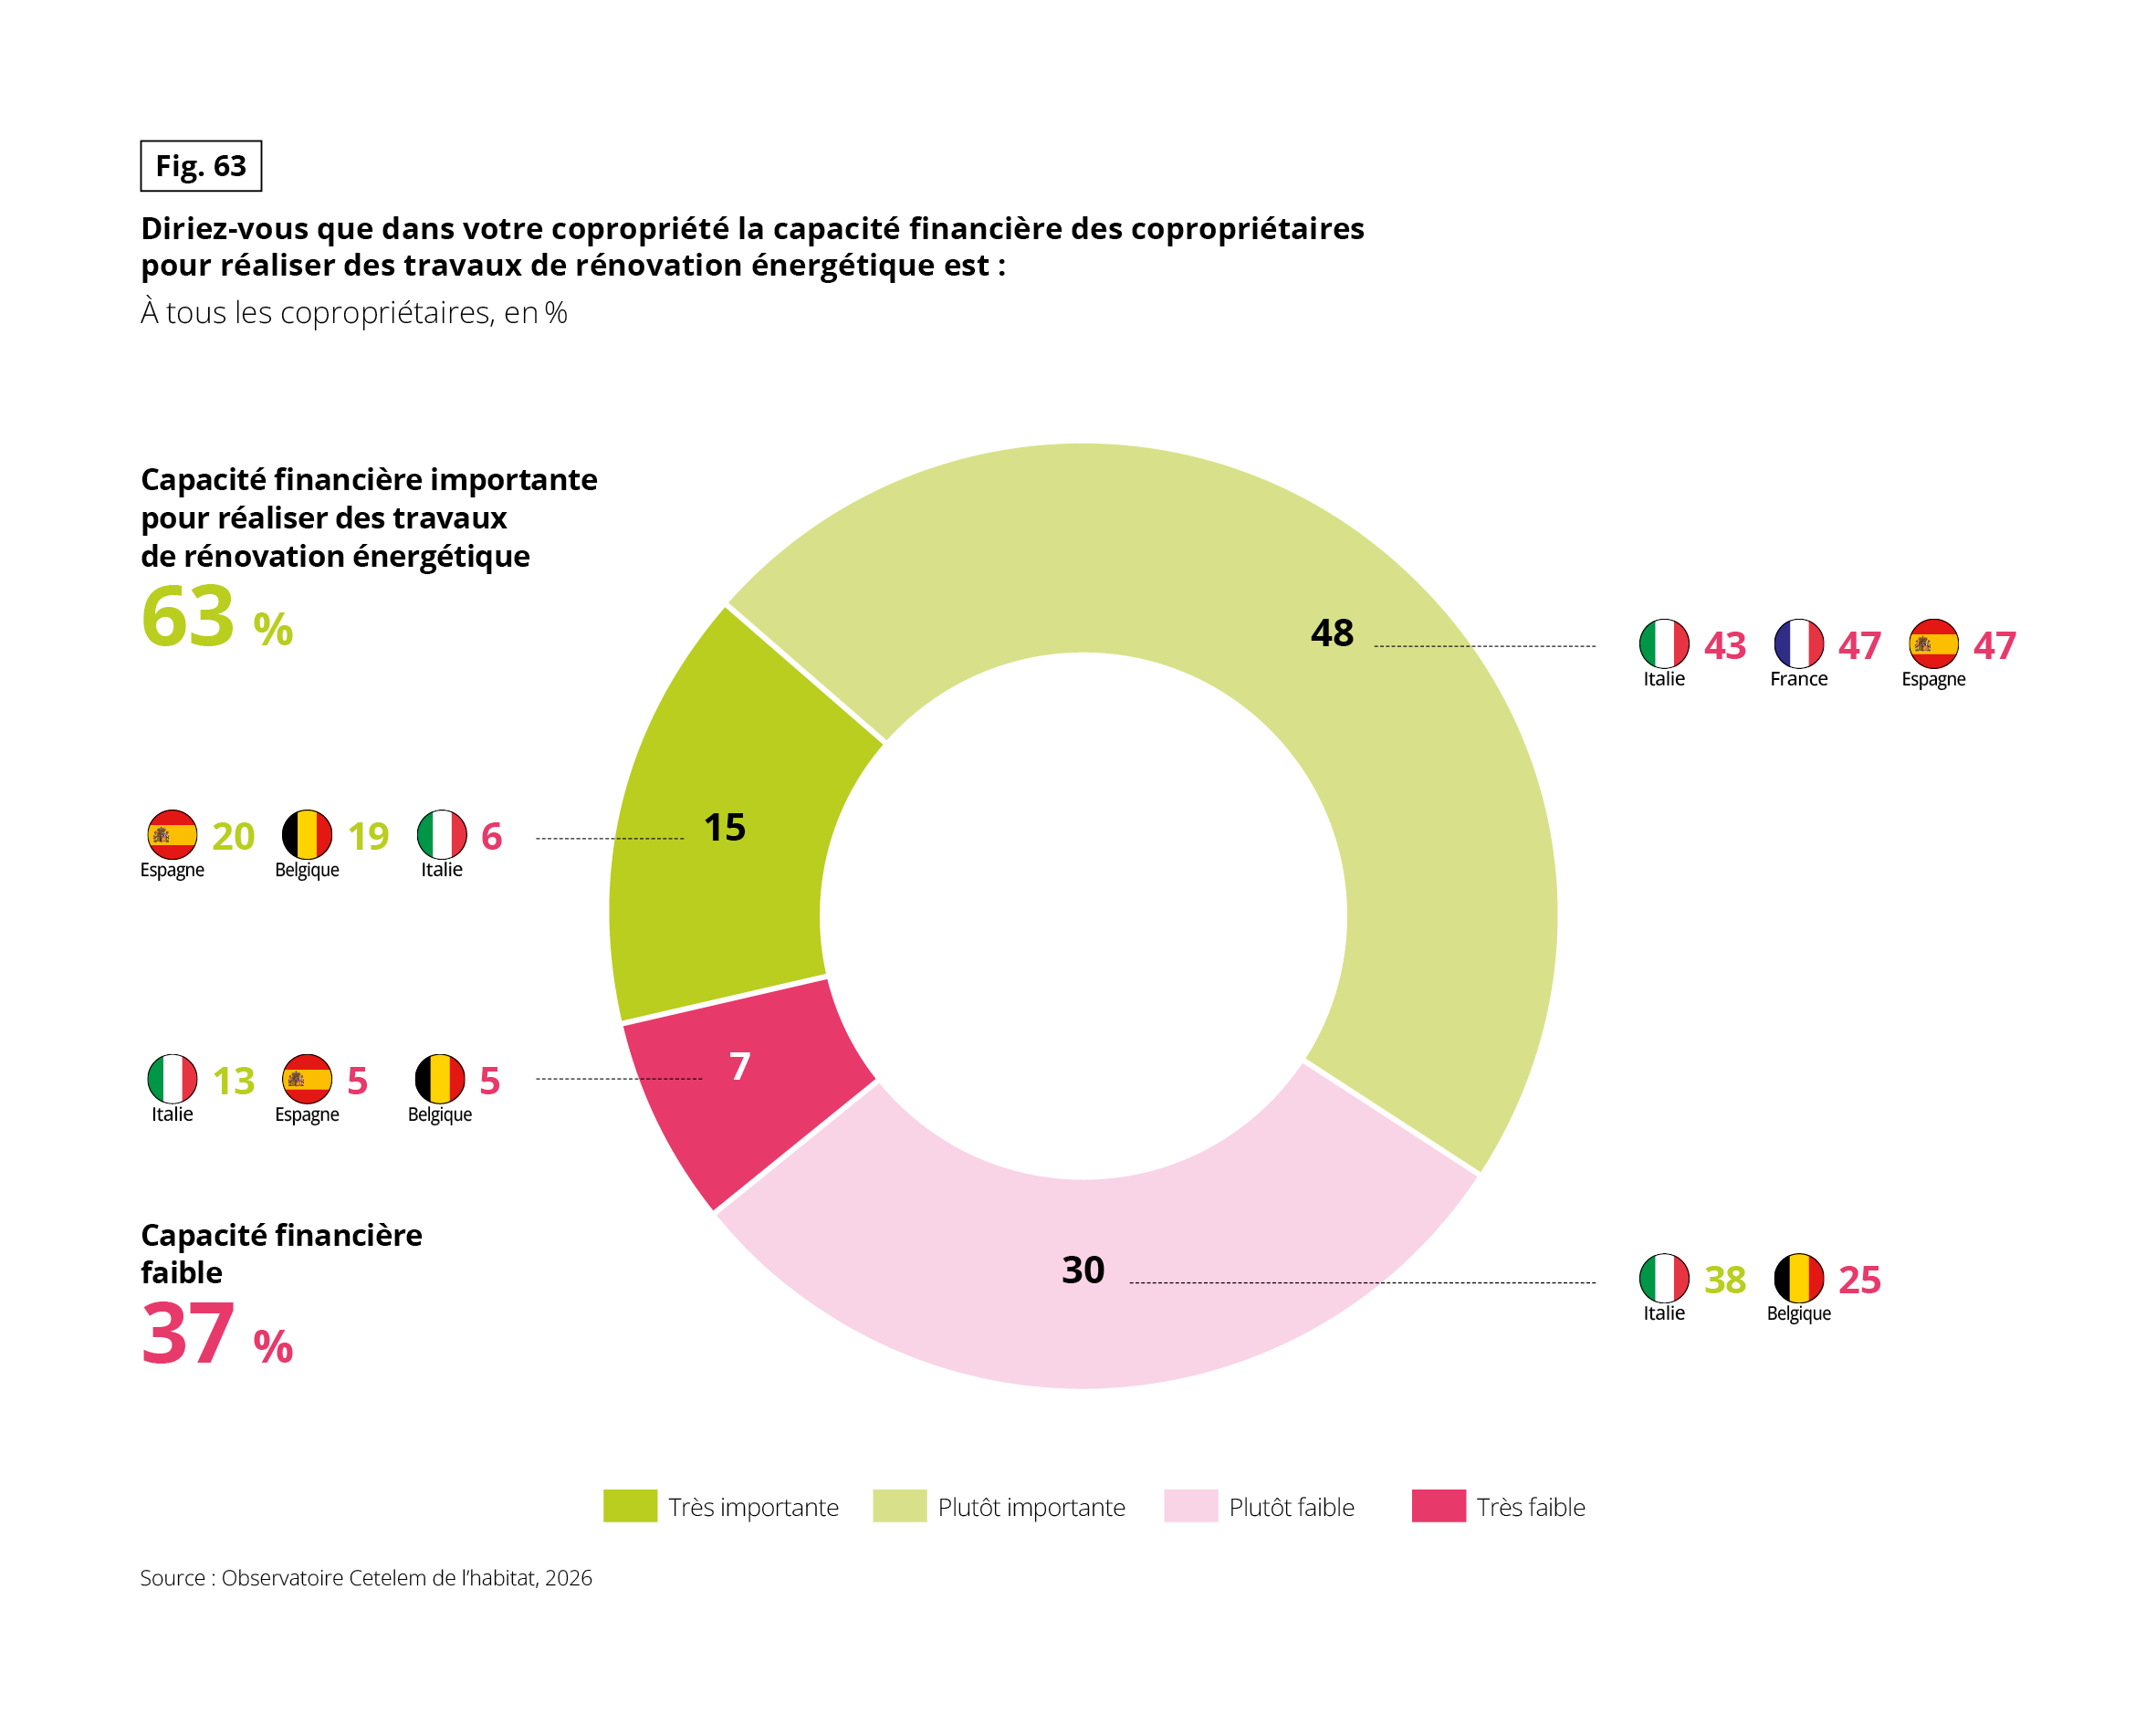 Graphique en anneau qui répond à la question « Diriez-vous que dans votre copropriété la capacité financière des copropriétaires pour réaliser des travaux de rénovation énergétique est : ». Données en %, à tous les copropriétaires. Source : Observatoire Cetelem de l’habitat, 2026. Deux chiffres clés : 63 % jugent la capacité financière importante et 37 % faible. Des drapeaux indiquent les valeurs de certains pays : en vert les plus élevées, en rose les plus basses.
• Très importante : 15 %. Espagne 20 %, Belgique 19 %, Italie 6 %.
• Plutôt importante : 48 %. Italie 43 %, France 47 %, Espagne 47 %.
• Plutôt faible : 30 %. Italie 38 %, Belgique 25 %.
• Très faible : 7 %. Italie 13 %, Espagne 5 %, Belgique 5 %.
À retenir : près de deux copropriétaires sur trois jugent leur capacité financière importante (63 %), mais seuls 15 % la jugent très importante. L’Italie est le pays le plus fragile : 6 % de capacité très importante, 51 % de capacité faible (38 % plutôt faible et 13 % très faible).
Le recours au prêt, lui, est largement envisagé.
Une minorité déclarent ne pas avoir besoin d’un prêt : 86 % pourraient donc en envisager un, sous conditions. Et ces conditions sont d’abord financières : on emprunte quand le montant dépasse les fonds propres ou qu’une solution simple et clé en main est proposée, dans le prolongement direct des motivations déjà vues, alléger la facture et valoriser le logement.
Fig. 64 – Situations où les copropriétaires souscriraient un prêt pour leur part de travaux : réduire les factures et montant trop élevé (29 %)
Télécharger cette infographie pour vos présentations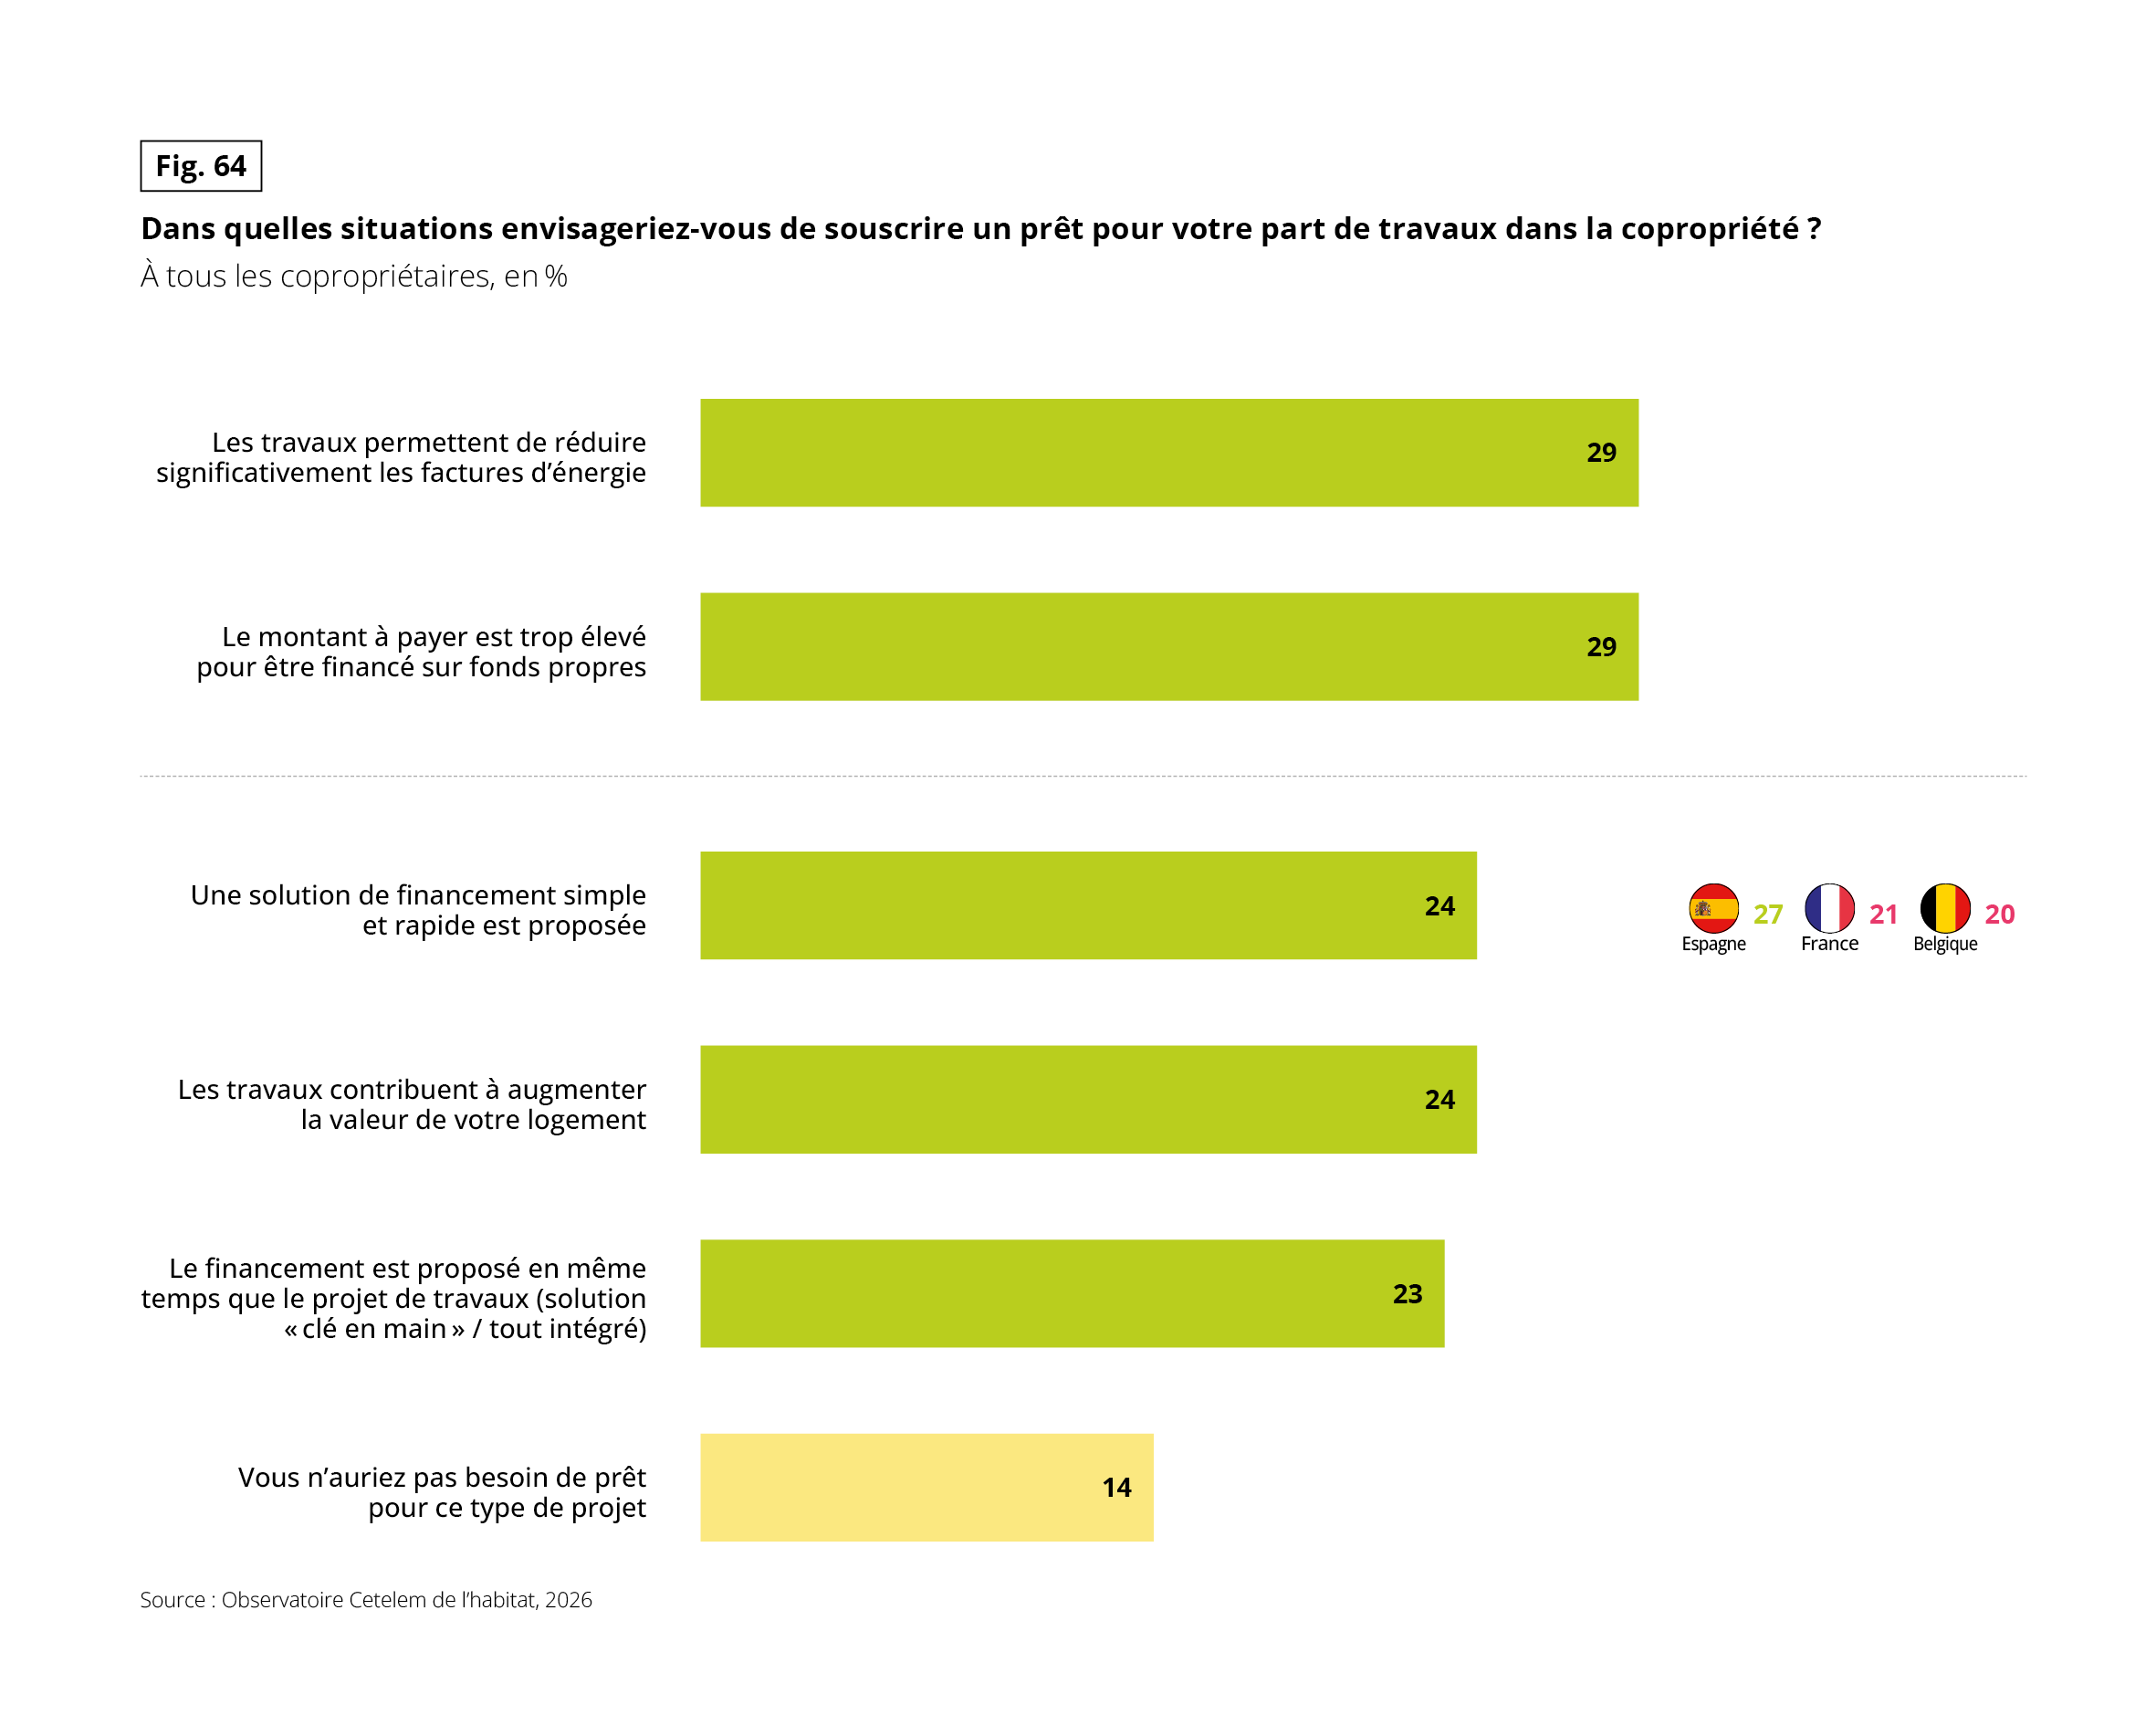 Diagramme en barres horizontales : situations dans lesquelles les copropriétaires envisageraient de souscrire un prêt pour leur part de travaux dans la copropriété, avec les valeurs de l’Espagne, de la France et de la Belgique.
Reste à savoir à quelles conditions les copropriétaires accepteraient réellement de mettre la main à la poche. Interrogés sur un investissement important dont le coût serait partagé entre tous, ils répondent oui à 93 %. Mais cet accord est presque toujours assorti d’une condition : ils ne sont que 19 % à accepter sans hésiter, quand 45 % exigent que les économies soient prouvées, 16 % que la valeur de leur logement augmente et 13 % l’obtention d’aides publiques. Le refus net, lui, reste marginal (7 %). Ce qui bloque n’est donc pas un principe, mais une preuve : la rénovation est acceptée dès lors qu’elle est démontrée.
C’est la taille de la copropriété qui départage le plus nettement ces conditions, et elle le fait de façon cumulative. Plus l’immeuble grandit, moins l’accord est spontané : l’acceptation sans hésitation tombe de 24 % dans les copropriétés de moins de cinq logements à 15-17 % au-delà de dix, tandis que le refus pur et simple double, de 6 % à 11 %.
Surtout, la nature même de la condition change. L’argument patrimonial s’efface à mesure que le bien se dilue dans le collectif, de 17 % à 11 % pour la valeur du logement, alors que la dépendance à l’aide publique progresse sans discontinuer. Autrement dit, la grande copropriété n’attend pas seulement qu’on lui prouve le gain : elle attend qu’on la finance.
Les moyens financiers jouent dans le même sens et amplifient l’effet de taille. L’acceptation sans condition passe de 26 % dans les copropriétés aux moyens importants à 9 % dans les plus contraintes, qui refusent quatre fois plus souvent et conditionnent trois fois plus leur accord à l’obtention d’aides.
Grandes et contraintes, ces copropriétés sont précisément celles dont le passage à l’acte ne dépend plus de la preuve économique mais du soutien public, celui-là même qui, on va le voir, leur échappe le plus.
Fig. 65 – Accepter un investissement important dans la rénovation énergétique : 45 % seulement si les économies sont prouvées
Télécharger cette infographie pour vos présentations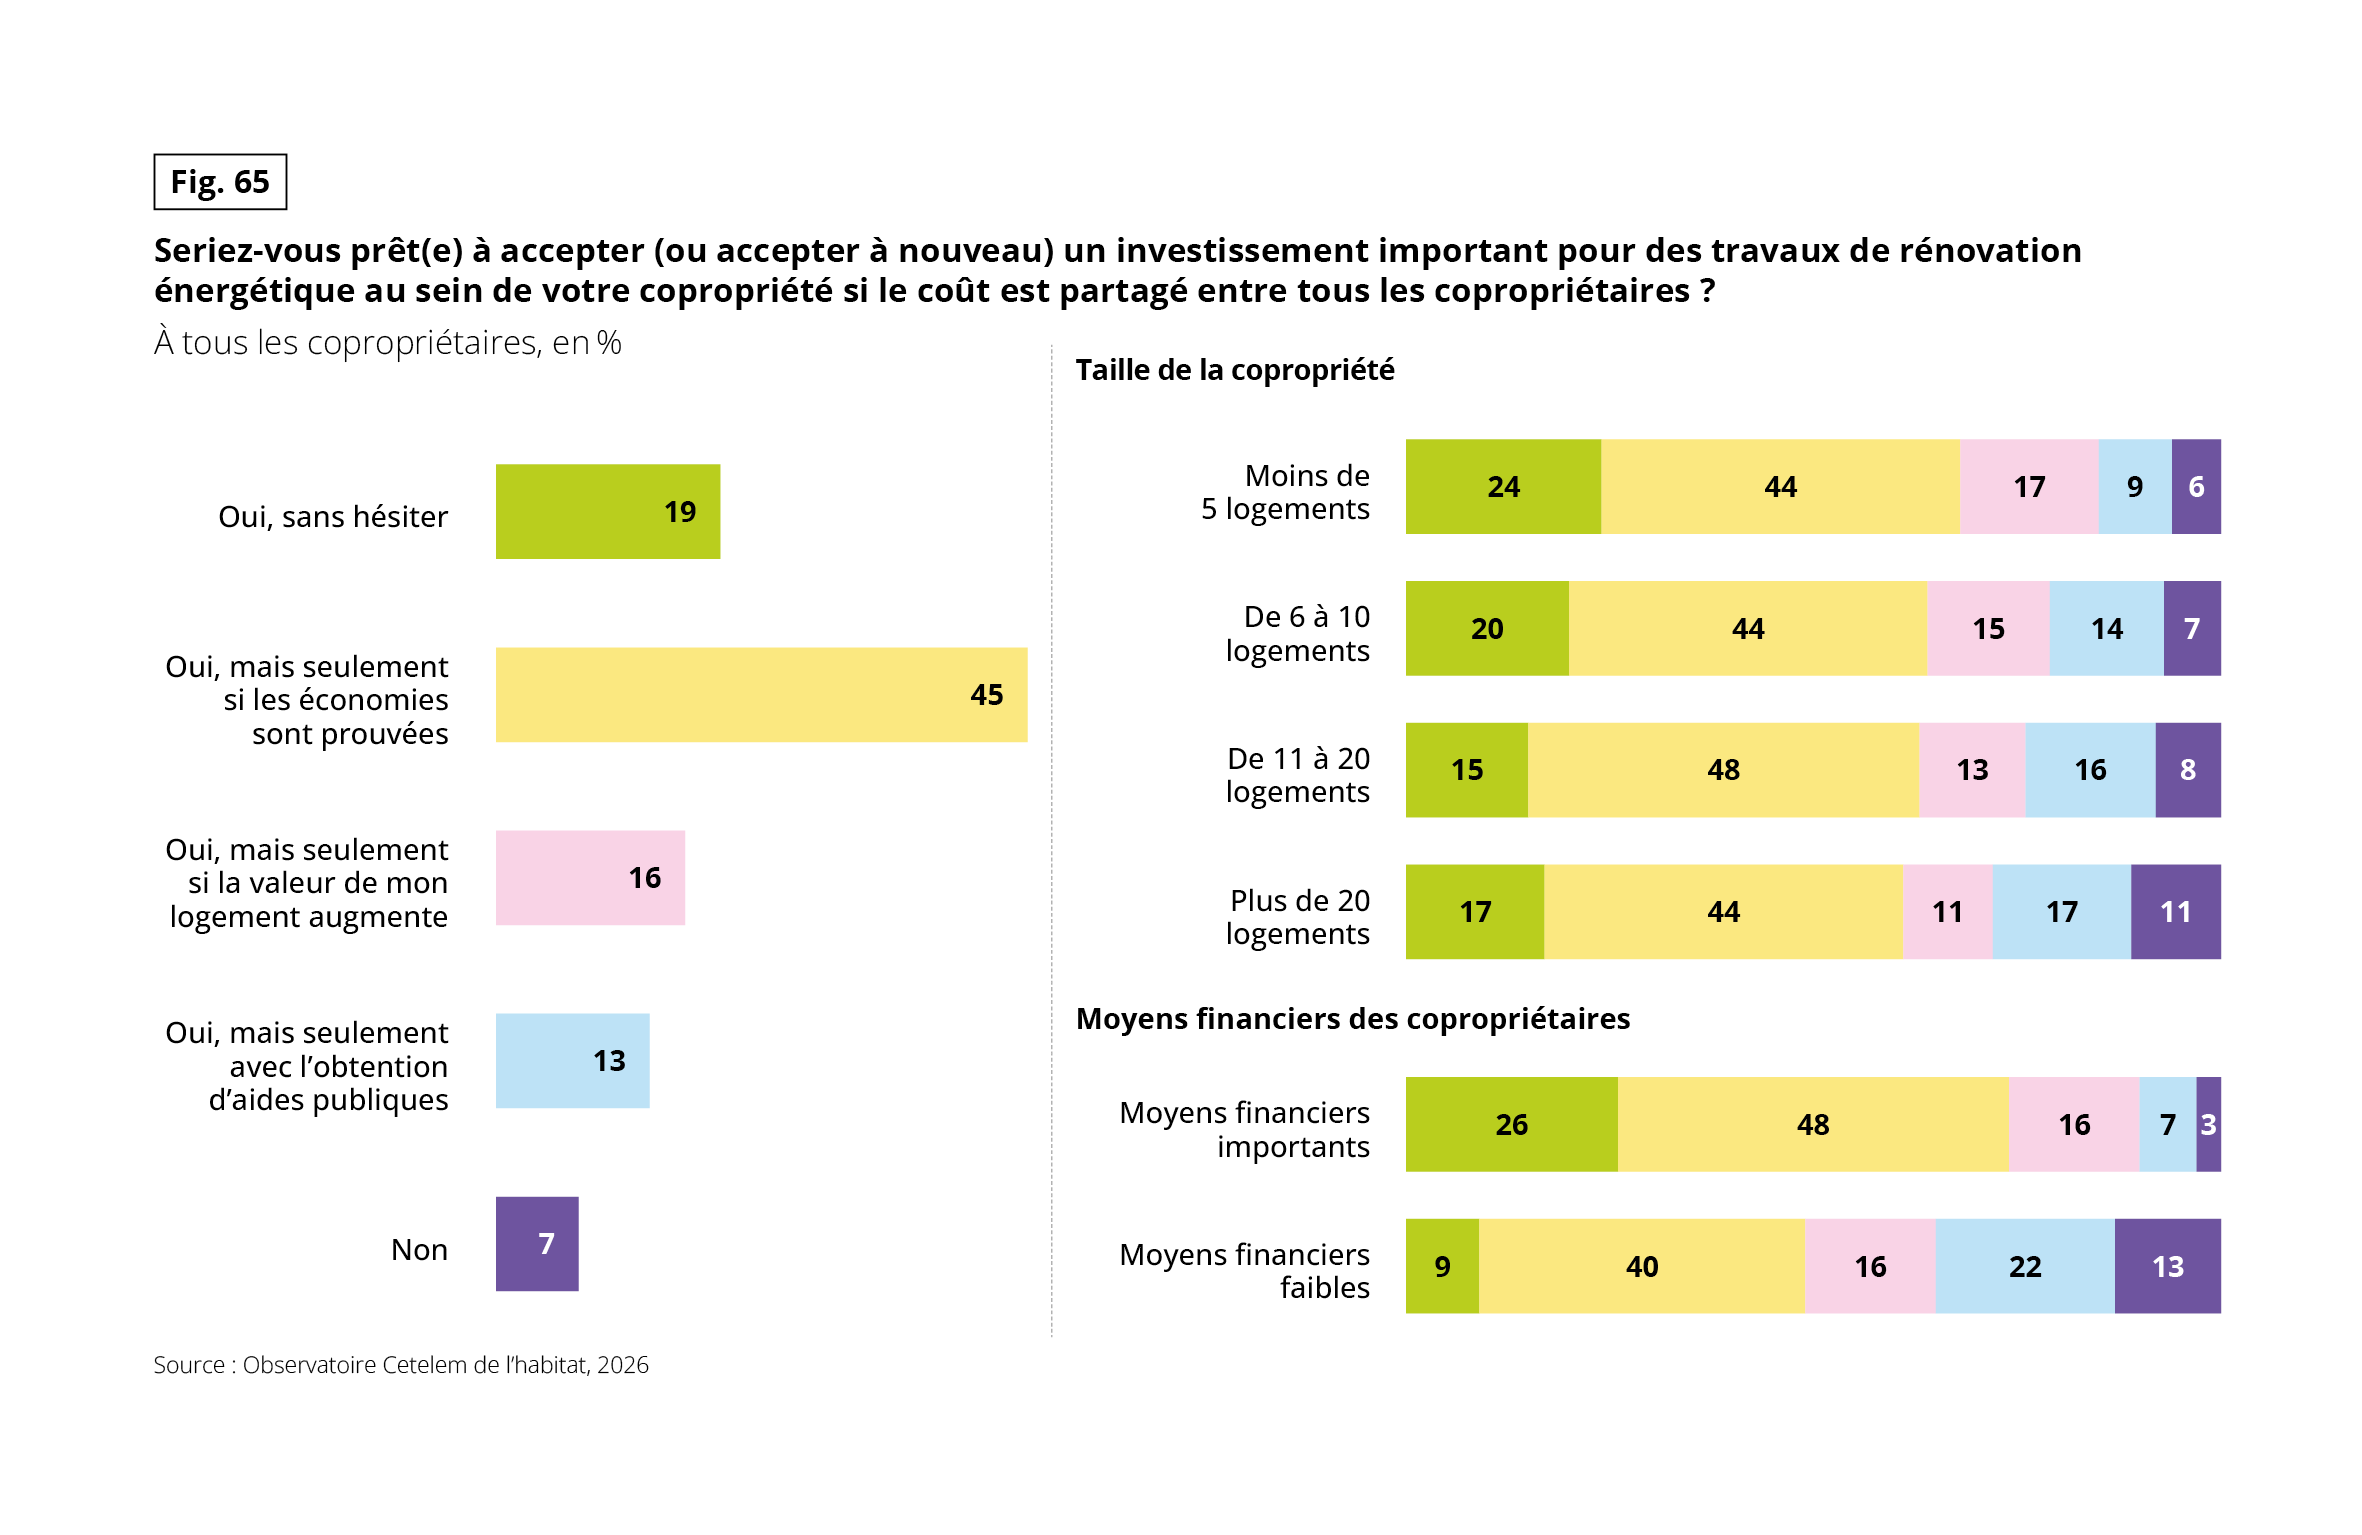 Infographie qui répond à la question « Seriez-vous prêt(e) à accepter (ou accepter à nouveau) un investissement important pour des travaux de rénovation énergétique au sein de votre copropriété si le coût est partagé entre tous les copropriétaires ? ». Données en %, à tous les copropriétaires. Source : Observatoire Cetelem de l’habitat, 2026. Elle comprend deux parties : la répartition globale à gauche, puis, à droite, la répartition selon la taille de la copropriété et les moyens financiers.
Répartition globale :
• Oui, sans hésiter : 19 %.
• Oui, mais seulement si les économies sont prouvées : 45 %.
• Oui, mais seulement si la valeur de mon logement augmente : 16 %.
• Oui, mais seulement avec l’obtention d’aides publiques : 13 %.
• Non : 7 %.
Selon la taille de la copropriété : sans hésiter, si économies prouvées, si valeur augmente, si aides publiques, non.
• Moins de 5 logements : 24 %, 44 %, 17 %, 9 %, 6 %.
• De 6 à 10 logements : 20 %, 44 %, 15 %, 14 %, 7 %.
• De 11 à 20 logements : 15 %, 48 %, 13 %, 16 %, 8 %.
• Plus de 20 logements : 17 %, 44 %, 11 %, 17 %, 11 %.
Selon les moyens financiers des copropriétaires : mêmes modalités.
• Moyens financiers importants : 26 %, 48 %, 16 %, 7 %, 3 %.
• Moyens financiers faibles : 9 %, 40 %, 16 %, 22 %, 13 %.
À retenir : 93 % acceptent un investissement partagé, mais la plupart sous condition, d’abord des économies prouvées (45 %). Les petites copropriétés et les ménages aux moyens importants acceptent plus facilement sans hésiter (24 % et 26 %). Les ménages aux moyens faibles sont plus nombreux à exiger des aides publiques (22 %) et à refuser (13 %).
Le contexte de taux n’aide pas. Après s’être effondrés jusqu’à des planchers historiques en 2020-2021, les taux des obligations d’État à long terme, qui donnent les conditions de crédit immobilier, sont remontés à des niveaux records. Les taux des crédits immobiliers ont suivi : en France, ils sont passés de 1,1 % en 2021 à 3,1 % en 2025, et s’échelonnent de 3,1 % à 3,8 % sur les quatre marchés. Emprunter pour rénover coûte donc bien plus cher qu’il y a quatre ans, ce qui rend l’exigence de rentabilité rapide d’autant plus aiguë.
Fig. 66 – Taux des obligations d’État à long terme et des crédits immobiliers : une forte remontée entre 2020 et 2025
Télécharger cette infographie pour vos présentations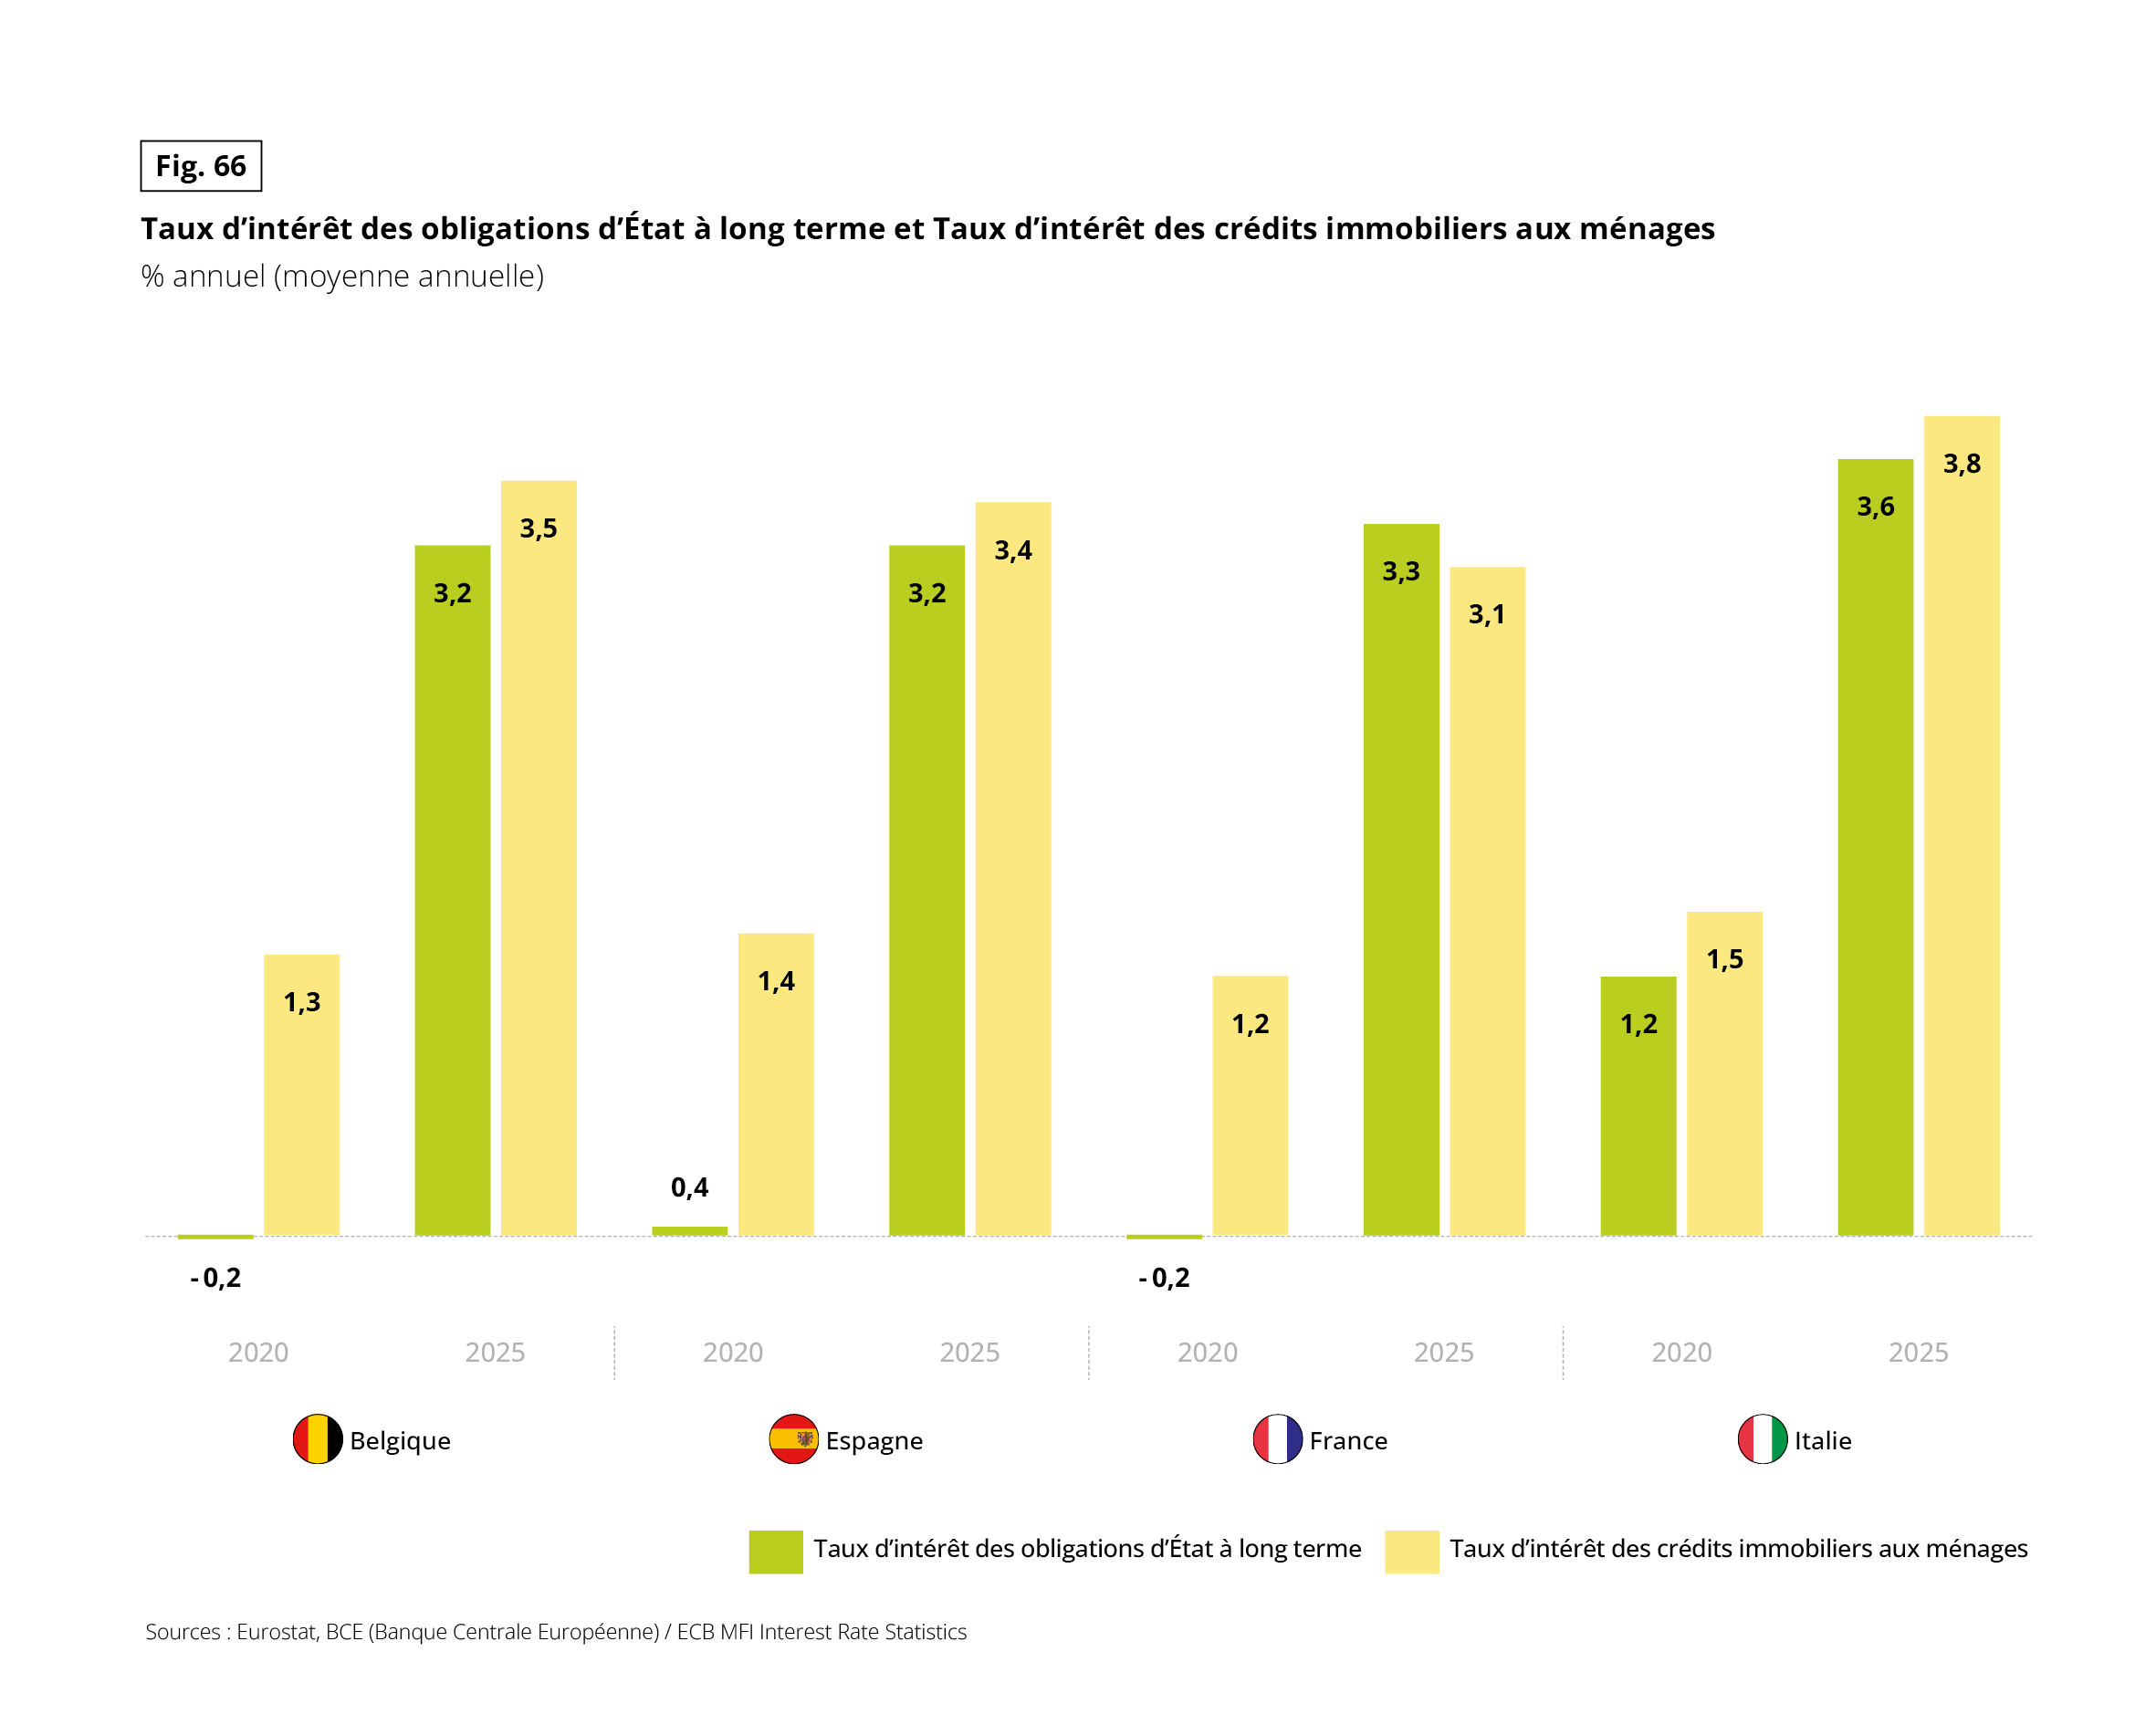 Diagramme en barres groupées des taux d’intérêt des obligations d’État à long terme et des crédits immobiliers aux ménages, en % annuel (moyenne annuelle), pour 2020 et 2025 dans quatre pays. Sources : Eurostat, BCE (Banque Centrale Européenne) et ECB MFI Interest Rate Statistics. Pour chaque pays et chaque année, une barre verte indique le taux des obligations d’État et une barre jaune le taux des crédits immobiliers.
Pour chaque pays : obligations d’État en 2020, crédits immobiliers en 2020, obligations d’État en 2025, crédits immobiliers en 2025.
• Belgique : – 0,2 % ; 1,3 % ; 3,2 % ; 3,5 %.
• Espagne : 0,4 % ; 1,4 % ; 3,2 % ; 3,4 %.
• France : – 0,2 % ; 1,2 % ; 3,3 % ; 3,1 %.
• Italie : 1,2 % ; 1,5 % ; 3,6 % ; 3,8 %.
À retenir : les taux ont fortement augmenté entre 2020 et 2025. En 2025, le taux des crédits dépasse celui des obligations en Belgique, en Espagne et en Italie, alors qu’en France il lui est inférieur (3,1 % contre 3,3 %). L’Italie a les taux les plus élevés (3,6 % et 3,8 %).
En effet, cette exigence de rentabilité semble pressante : plus de la moitié des copropriétaires attendent un retour sur investissement en moins de cinq ans, dont près de 20 % en moins d’un an. À l’autre extrême, près d’un sur cinq juge que « cela coûte toujours plus cher que cela rapporte ».
Or les temps de retour réels d’une rénovation énergétique globale se comptent le plus souvent en dix à vingt ans : l’écart entre l’attente et la réalité désigne un blocage structurel, où la majorité des copropriétaires ne s’engageront qu’à des conditions que le marché ne peut aujourd’hui leur offrir.
Fig. 67 – Délai de rentabilité acceptable pour des travaux de rénovation énergétique : de 1 à moins de 5 ans pour 38 %
Télécharger cette infographie pour vos présentations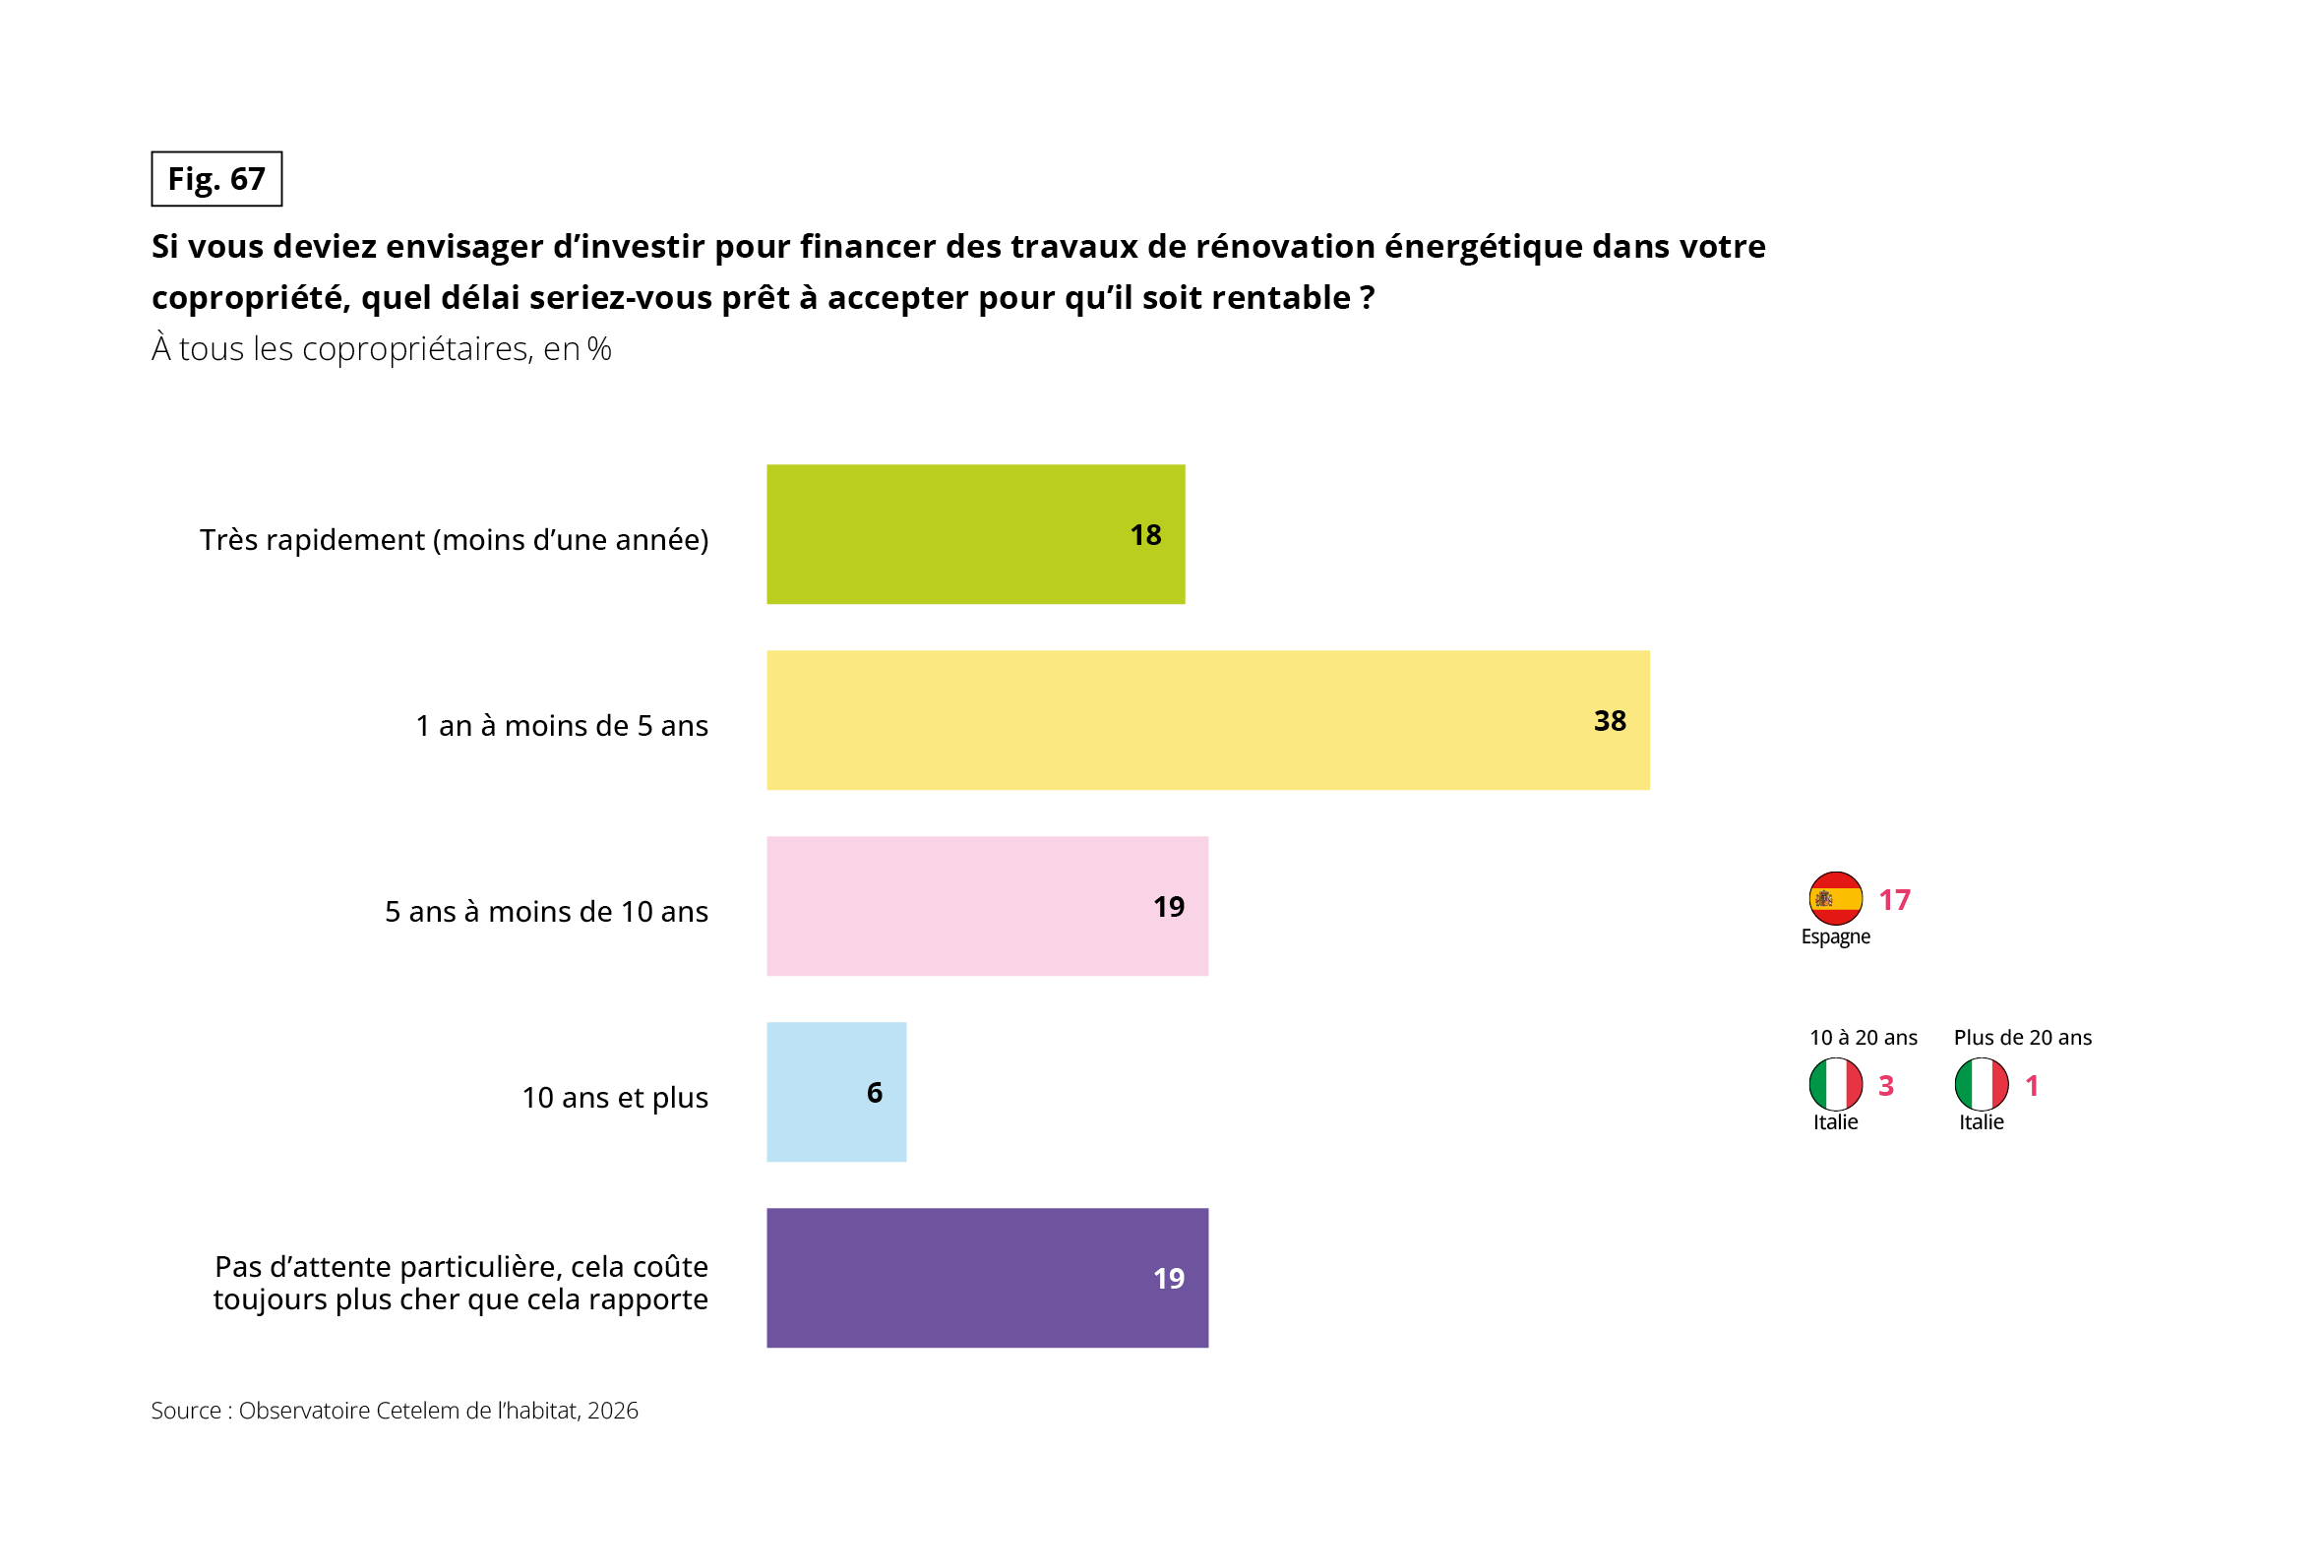 Graphique à barres horizontales qui répond à la question « Si vous deviez envisager d’investir pour financer des travaux de rénovation énergétique dans votre copropriété, quel délai seriez-vous prêt à accepter pour qu’il soit rentable ? ». Données en %, à tous les copropriétaires. Source : Observatoire Cetelem de l’habitat, 2026. Des drapeaux à droite indiquent les valeurs de l’Espagne et de l’Italie pour certaines modalités.
• Très rapidement (moins d’une année) : 18 %.
• 1 an à moins de 5 ans : 38 %.
• 5 ans à moins de 10 ans : 19 %. Espagne : 17 %.
• 10 ans et plus : 6 %. Italie : 3 % pour 10 à 20 ans et 1 % pour plus de 20 ans.
• Pas d’attente particulière, cela coûte toujours plus cher que cela rapporte : 19 %.
À retenir : plus de la moitié des copropriétaires (56 %) attendent un retour sur investissement en moins de 5 ans. Seuls 6 % acceptent un délai de 10 ans ou plus, et 19 % jugent que cela coûte toujours plus qu’elle ne rapporte. L’Italie est encore moins patiente (4 % au total pour dix ans et plus).
UN LEVIER PUBLIC PUISSANT, INÉGALEMENT MOBILISÉ
Pour compenser ces moyens limités, l’aide publique constitue un levier décisif. Encore faut-il que les États s’en donnent les moyens, et sur ce point les situations divergent fortement.
En 2024, la France a consacré 1,4 % de son PIB aux dépenses publiques liées au logement, quand l’Italie, après un pic à 4,4 % en 2023 porté par le Superbonus, est déjà retombée à 0,8 %, les autres pays se situant entre 0,4 % et 0,6 %.(1)
Leur marge de manœuvre est d’autant plus étroite que les comptes publics sont tous déficitaires, de -3,2 % du PIB en Espagne, la moins dégradée, à -5,8 % en France, le déficit le plus élevé du panel.(1)
La France l’illustre concrètement : faute de budget voté, MaPrimeRénov’ a été suspendue au 1er janvier 2026, gelant quelque 38 000 dossiers de copropriété.(2) Le dispositif n’a rouvert qu’avec la promulgation de la loi de finances 2026, et reste depuis soumis à de forts arbitrages budgétaires.
Ces à-coups illustrent la fragilité d’un soutien public pourtant décisif, dont la disponibilité comme les règles dépendent d’équilibres budgétaires nationaux de plus en plus contraints.
Là où il est mobilisé, ce soutien se révèle décisif : parmi les copropriétés ayant réalisé ou acté des travaux, 62 % ont bénéficié ou vont bénéficier d’une aide publique. Quand elle est actionnée, l’aide fait donc clairement basculer les projets.
(1) Source : Eurostat. (2) Source : Banque des Territoires « MaPrimeRénov’ : suspension au 1er janvier, réouverture et enveloppe », 2026.
Fig. 68 – Aides publiques à la rénovation énergétique des copropriétés : 62 % des copropriétaires ayant agi y ont eu recours
Télécharger cette infographie pour vos présentations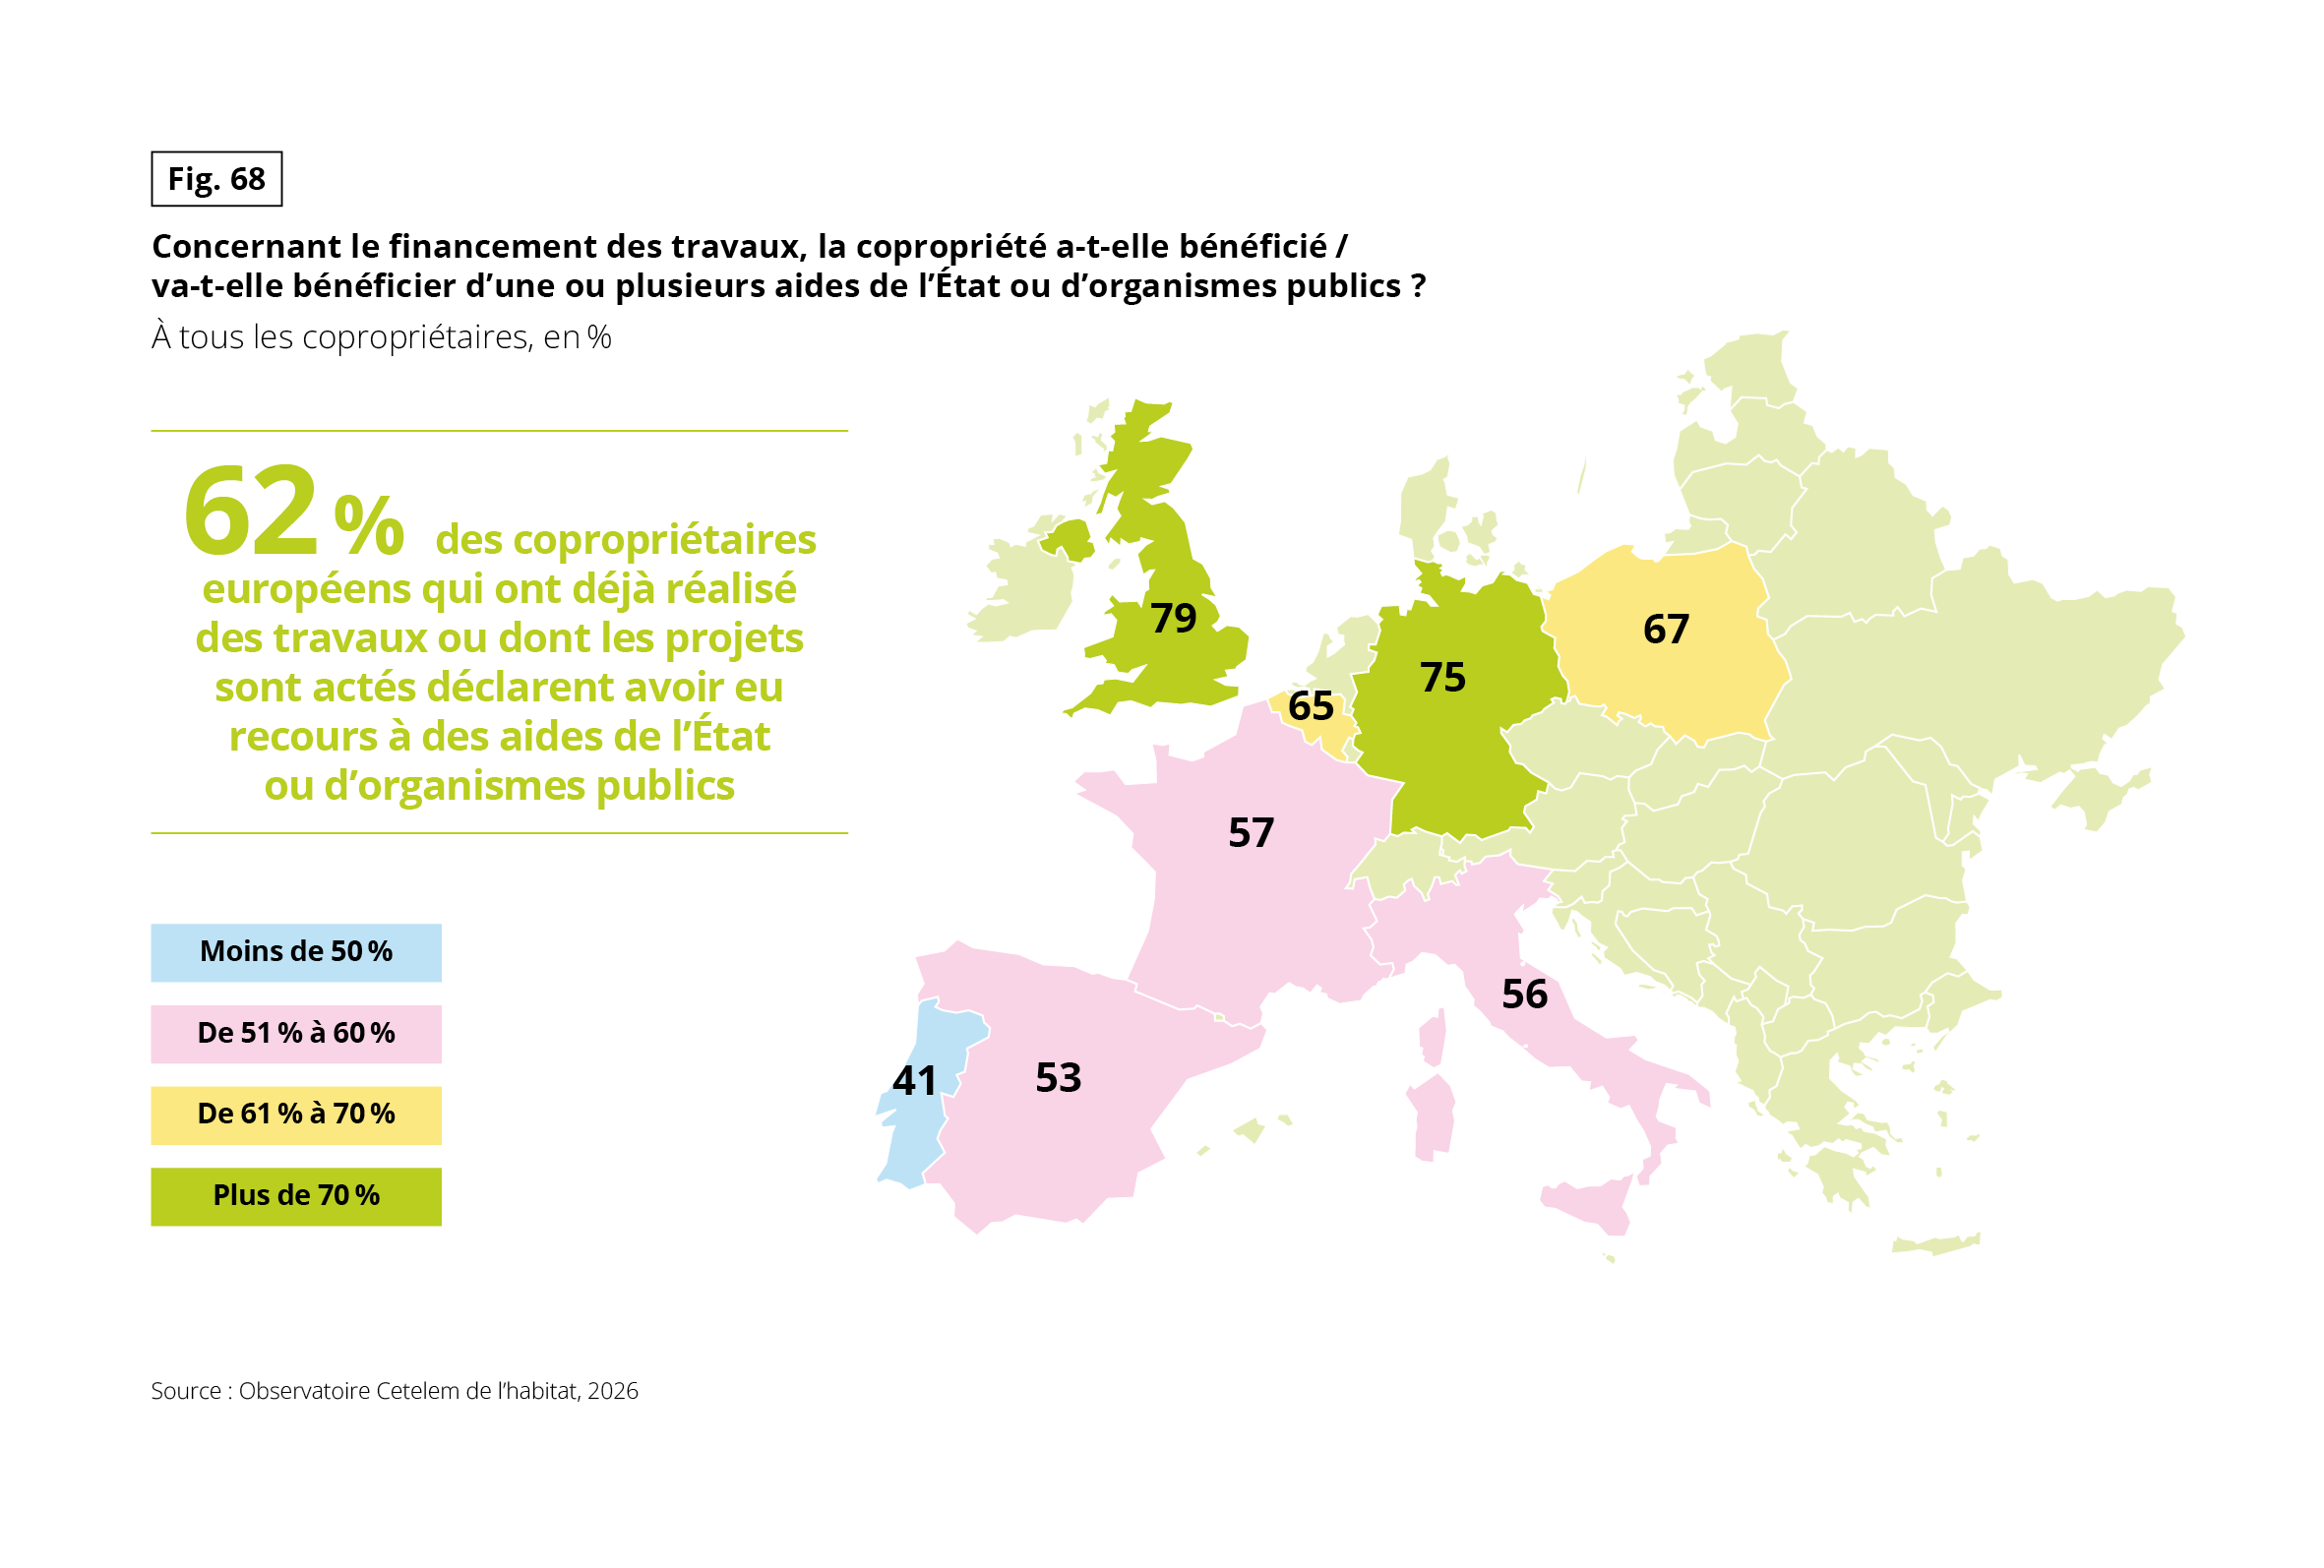 Carte de l’Europe qui répond à la question « Concernant le financement des travaux, la copropriété a-t-elle bénéficié ou va-t-elle bénéficier d’une ou plusieurs aides de l’État ou d’organismes publics ? ». Données en %, à tous les copropriétaires. Source : Observatoire Cetelem de l’habitat, 2026. Un chiffre clé indique que 62 % des copropriétaires européens qui ont déjà réalisé des travaux ou dont les projets sont actés déclarent avoir eu recours à des aides de l’État ou d’organismes publics. Quatre couleurs classent les pays : moins de 50 %, de 51 % à 60 %, de 61 % à 70 %, plus de 70 %.
• Royaume-Uni : 79 % (plus de 70 %).
• Allemagne : 75 % (plus de 70 %).
• Pologne : 67 % (de 61 % à 70 %).
• Belgique : 65 % (de 61 % à 70 %).
• France : 57 % (de 51 % à 60 %).
• Italie : 56 % (de 51 % à 60 %).
• Espagne : 53 % (de 51 % à 60 %).
• Portugal : 41 % (moins de 50 %).
À retenir : le recours aux aides est le plus fort au Royaume-Uni (79 %) et en Allemagne (75 %) et le plus faible au Portugal (41 %). La France, l’Italie et l’Espagne se situent entre 53 % et 57 %.
Mais pour la majorité des copropriétés, l’aide reste hors d’atteinte, et l’obstacle n’est pas la compréhension. Les dispositifs sont dans l’ensemble compris, près de six copropriétaires sur dix (59 %) les jugeant faciles à comprendre. Le blocage est ailleurs, dans la mobilisation : à peine 14 % les trouvent à la fois simples à comprendre et à actionner, quand 45 % les disent compréhensibles mais difficiles à mobiliser, 28 % trop complexes et 13 % carrément inconnus. Au total, près de neuf copropriétaires sur dix n’y ont pas un accès simple.
Fig. 69 – Dispositifs d’aides collectives à la rénovation énergétique : faciles à comprendre mais difficiles à mobiliser pour 45 %
Télécharger cette infographie pour vos présentations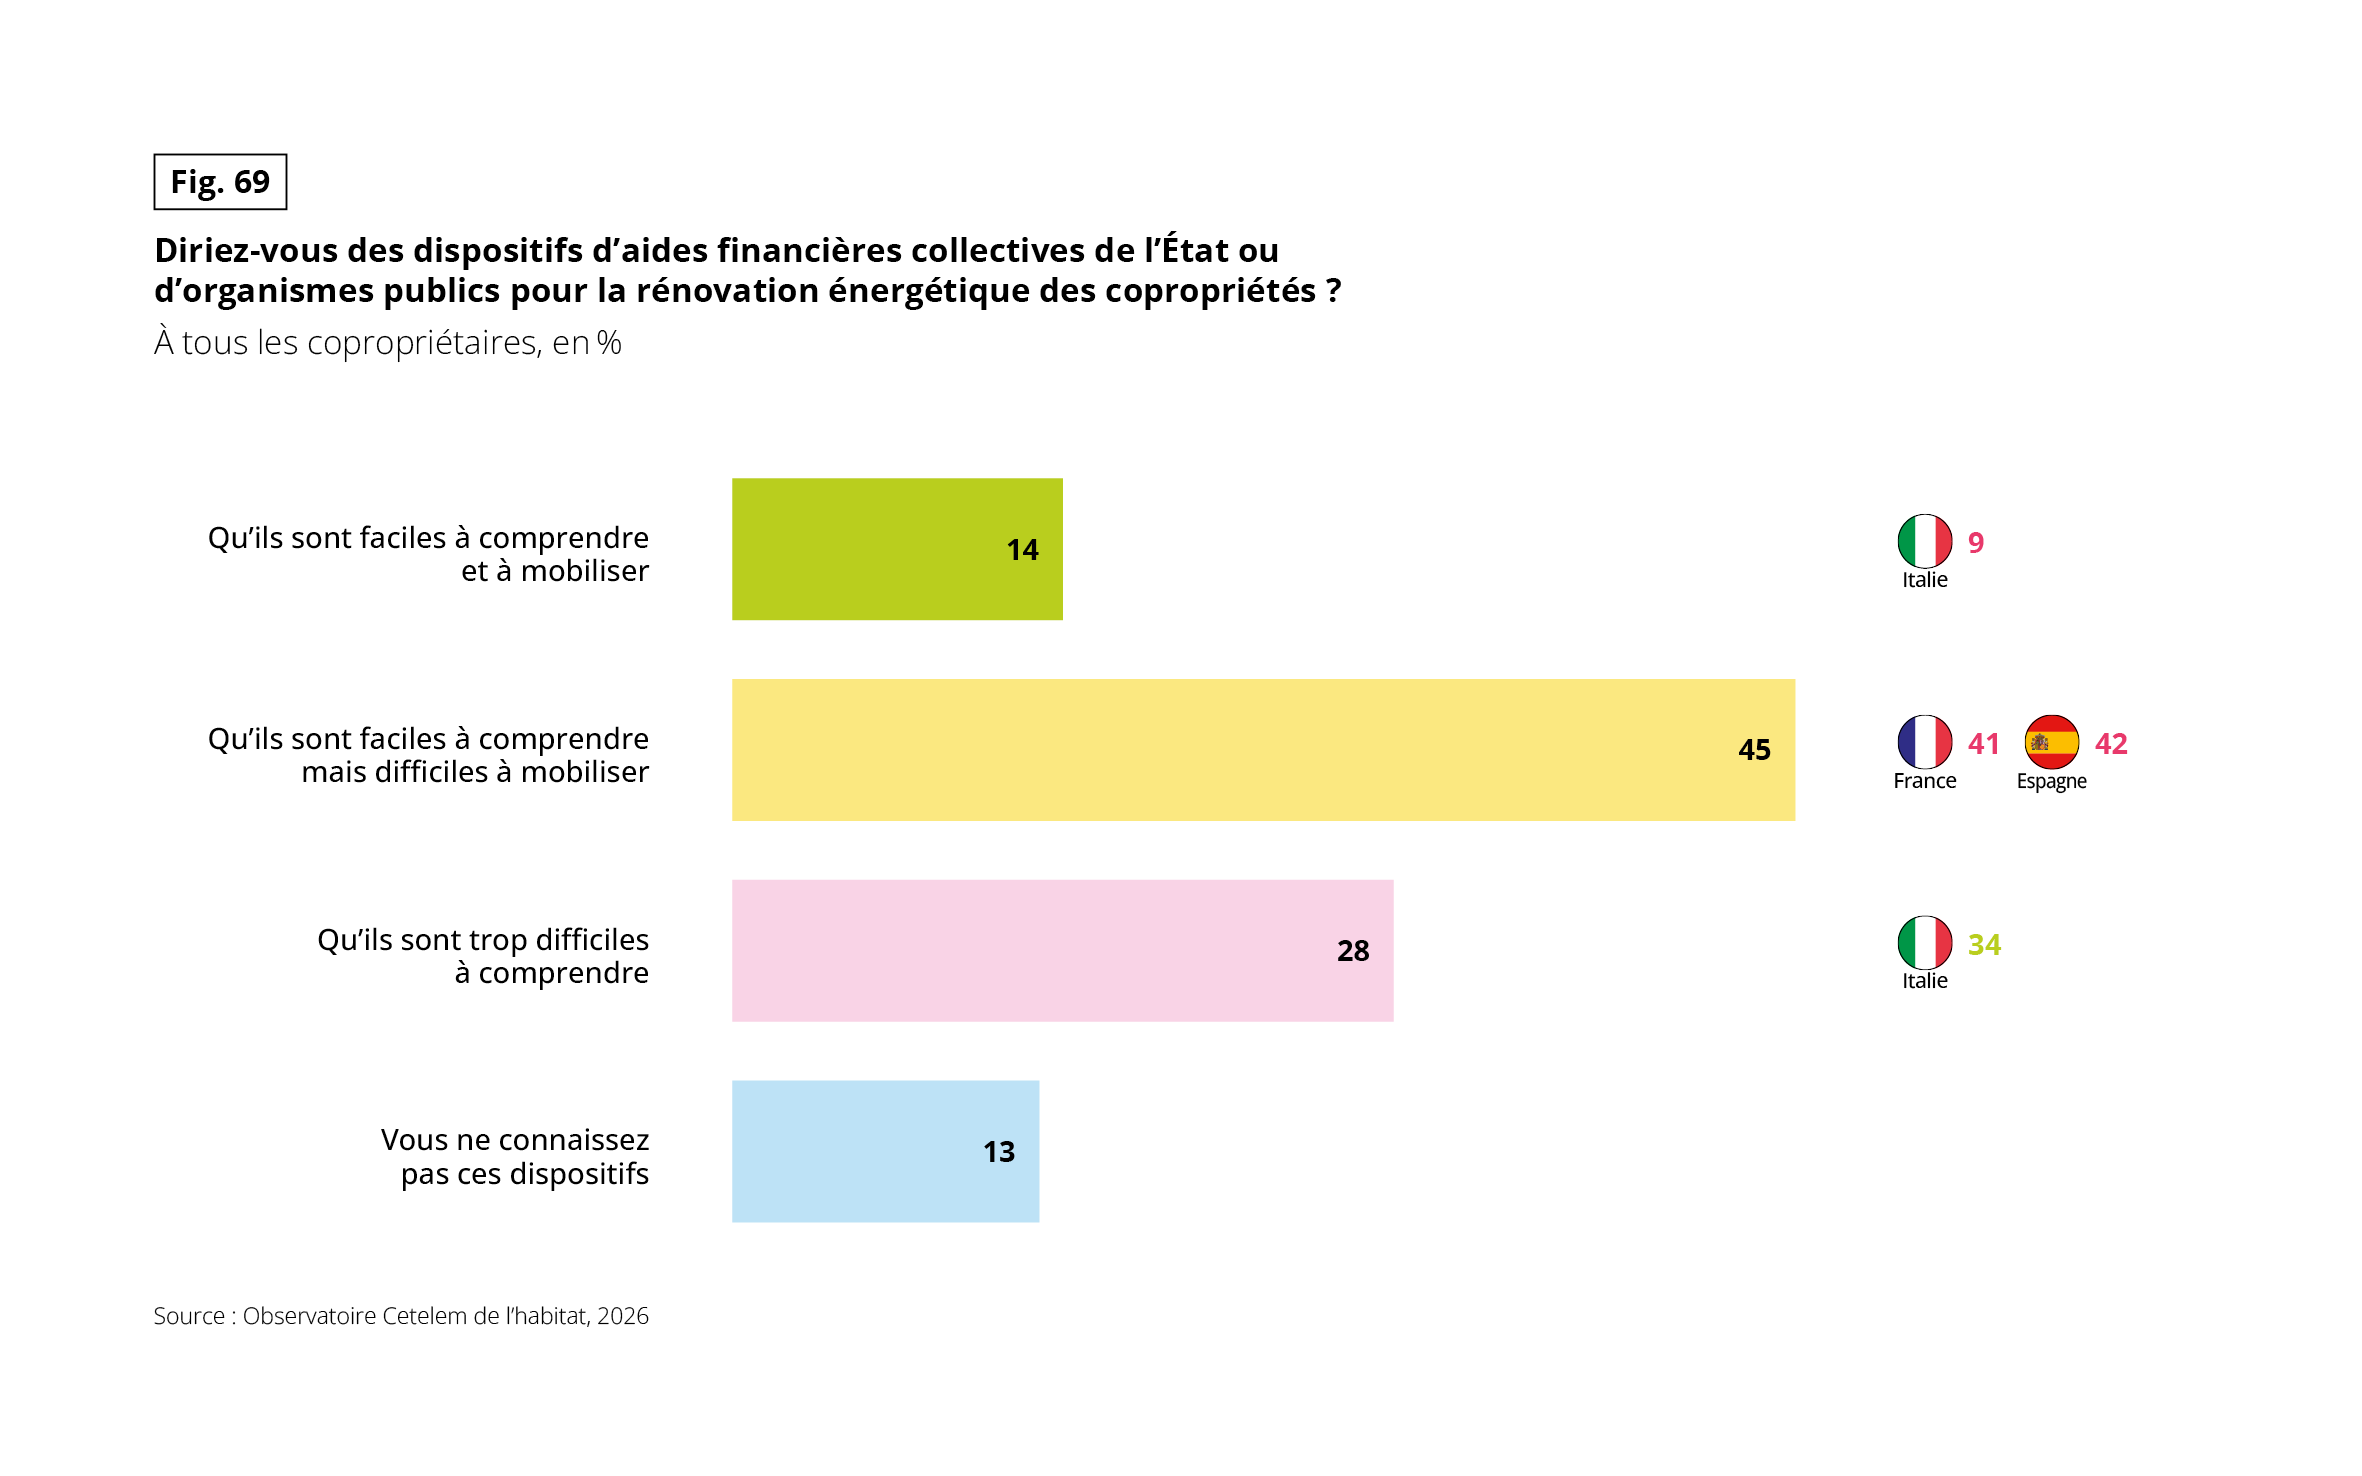 Graphique à barres horizontales qui répond à la question « Diriez-vous des dispositifs d’aides financières collectives de l’État ou d’organismes publics pour la rénovation énergétique des copropriétés ? ». Données en %, à tous les copropriétaires. Source : Observatoire Cetelem de l’habitat, 2026. Des drapeaux à droite indiquent les valeurs de certains pays : en vert les plus élevées, en rose les plus basses.
• Qu’ils sont faciles à comprendre et à mobiliser : 14 %. Italie : 9 %.
• Qu’ils sont faciles à comprendre mais difficiles à mobiliser : 45 %. France : 41 %, Espagne : 42 %.
• Qu’ils sont trop difficiles à comprendre : 28 %. Italie : 34 %.
• Vous ne connaissez pas ces dispositifs : 13 %.
À retenir : seuls 14 % jugent les aides faciles à comprendre et à mobiliser. L’obstacle principal est la mobilisation (45 %) plus que la compréhension (28 %). L’Italie est le pays le plus en difficulté (9 % de jugements positifs, 34 % de dispositifs trop difficiles à comprendre).
Or recourir à l’aide et y accéder simplement dessinent le même clivage, rencontré à chaque étape. Le recours grimpe de 36 % dans les copropriétés les plus contraintes à 70 % dans les plus aisées, et de 50 % dans les grandes à 73 % dans les petites.
L’accès facile aux dispositifs suit la même pente, d’à peine 4 % dans les copropriétés contraintes à 21 % dans les aisées, et de 9 % dans les grands ensembles à 21 % dans les plus petites. Le soutien public manque ainsi structurellement à ceux qui en ont le plus besoin.
LES PROFESSIONNELS DU LOGEMENT POUR L’ACCOMPAGNEMENT, LES ACTEURS FINANCIERS POUR L’APPORT DE FONDS
Pour être accompagnés dans leurs projets, les copropriétaires accordent d’abord leur confiance aux acteurs de terrain : installateurs spécialisés et gestionnaire de copropriété en tête, devant les acteurs financiers que sont les banques et les assureurs.
Mais pour le financement proprement dit, la hiérarchie s’inverse : c’est vers le secteur financier qu’ils se tournent en premier, la banque ou un organisme de crédit devançant le gestionnaire, plus nettement encore sur les quatre pays du focus.
En conclusion, le financement est le terrain où le secteur financier prend les devants, et la banque y tient le premier rôle : un positionnement naturel sur lequel s’appuyer pour accompagner les copropriétaires dans leurs projets.
Pour accélérer, enfin, aucune approche ne se dégage nettement, mais l’incitation devance la contrainte : un tiers (33 %) jugent l’approche la plus efficace d’encourager les décisions en assemblée générale par des aides et incitations financières, devant la liberté de décision
(25 %), la simplification des règles de vote (21 %) et l’obligation réglementaire pour les passoires (21 %).(1)Le levier attendu est donc, là encore, financier : c’est en allégeant le coût et en facilitant la décision collective que se débloqueront les chantiers, plus que par la contrainte.
(1) Source : Observatoire Cetelem de l’habitat, 2026. « Dans votre pays, pour accélérer la rénovation énergétique des copropriétés quelle approche serait selon vous la plus efficace ? » . À tous les copropriétaires, en %.
Fig. 70 – Accompagner la rénovation énergétique des copropriétés : les installateurs spécialisés (69 %) et les banques (28 % en priorité pour le financement)
Télécharger cette infographie pour vos présentations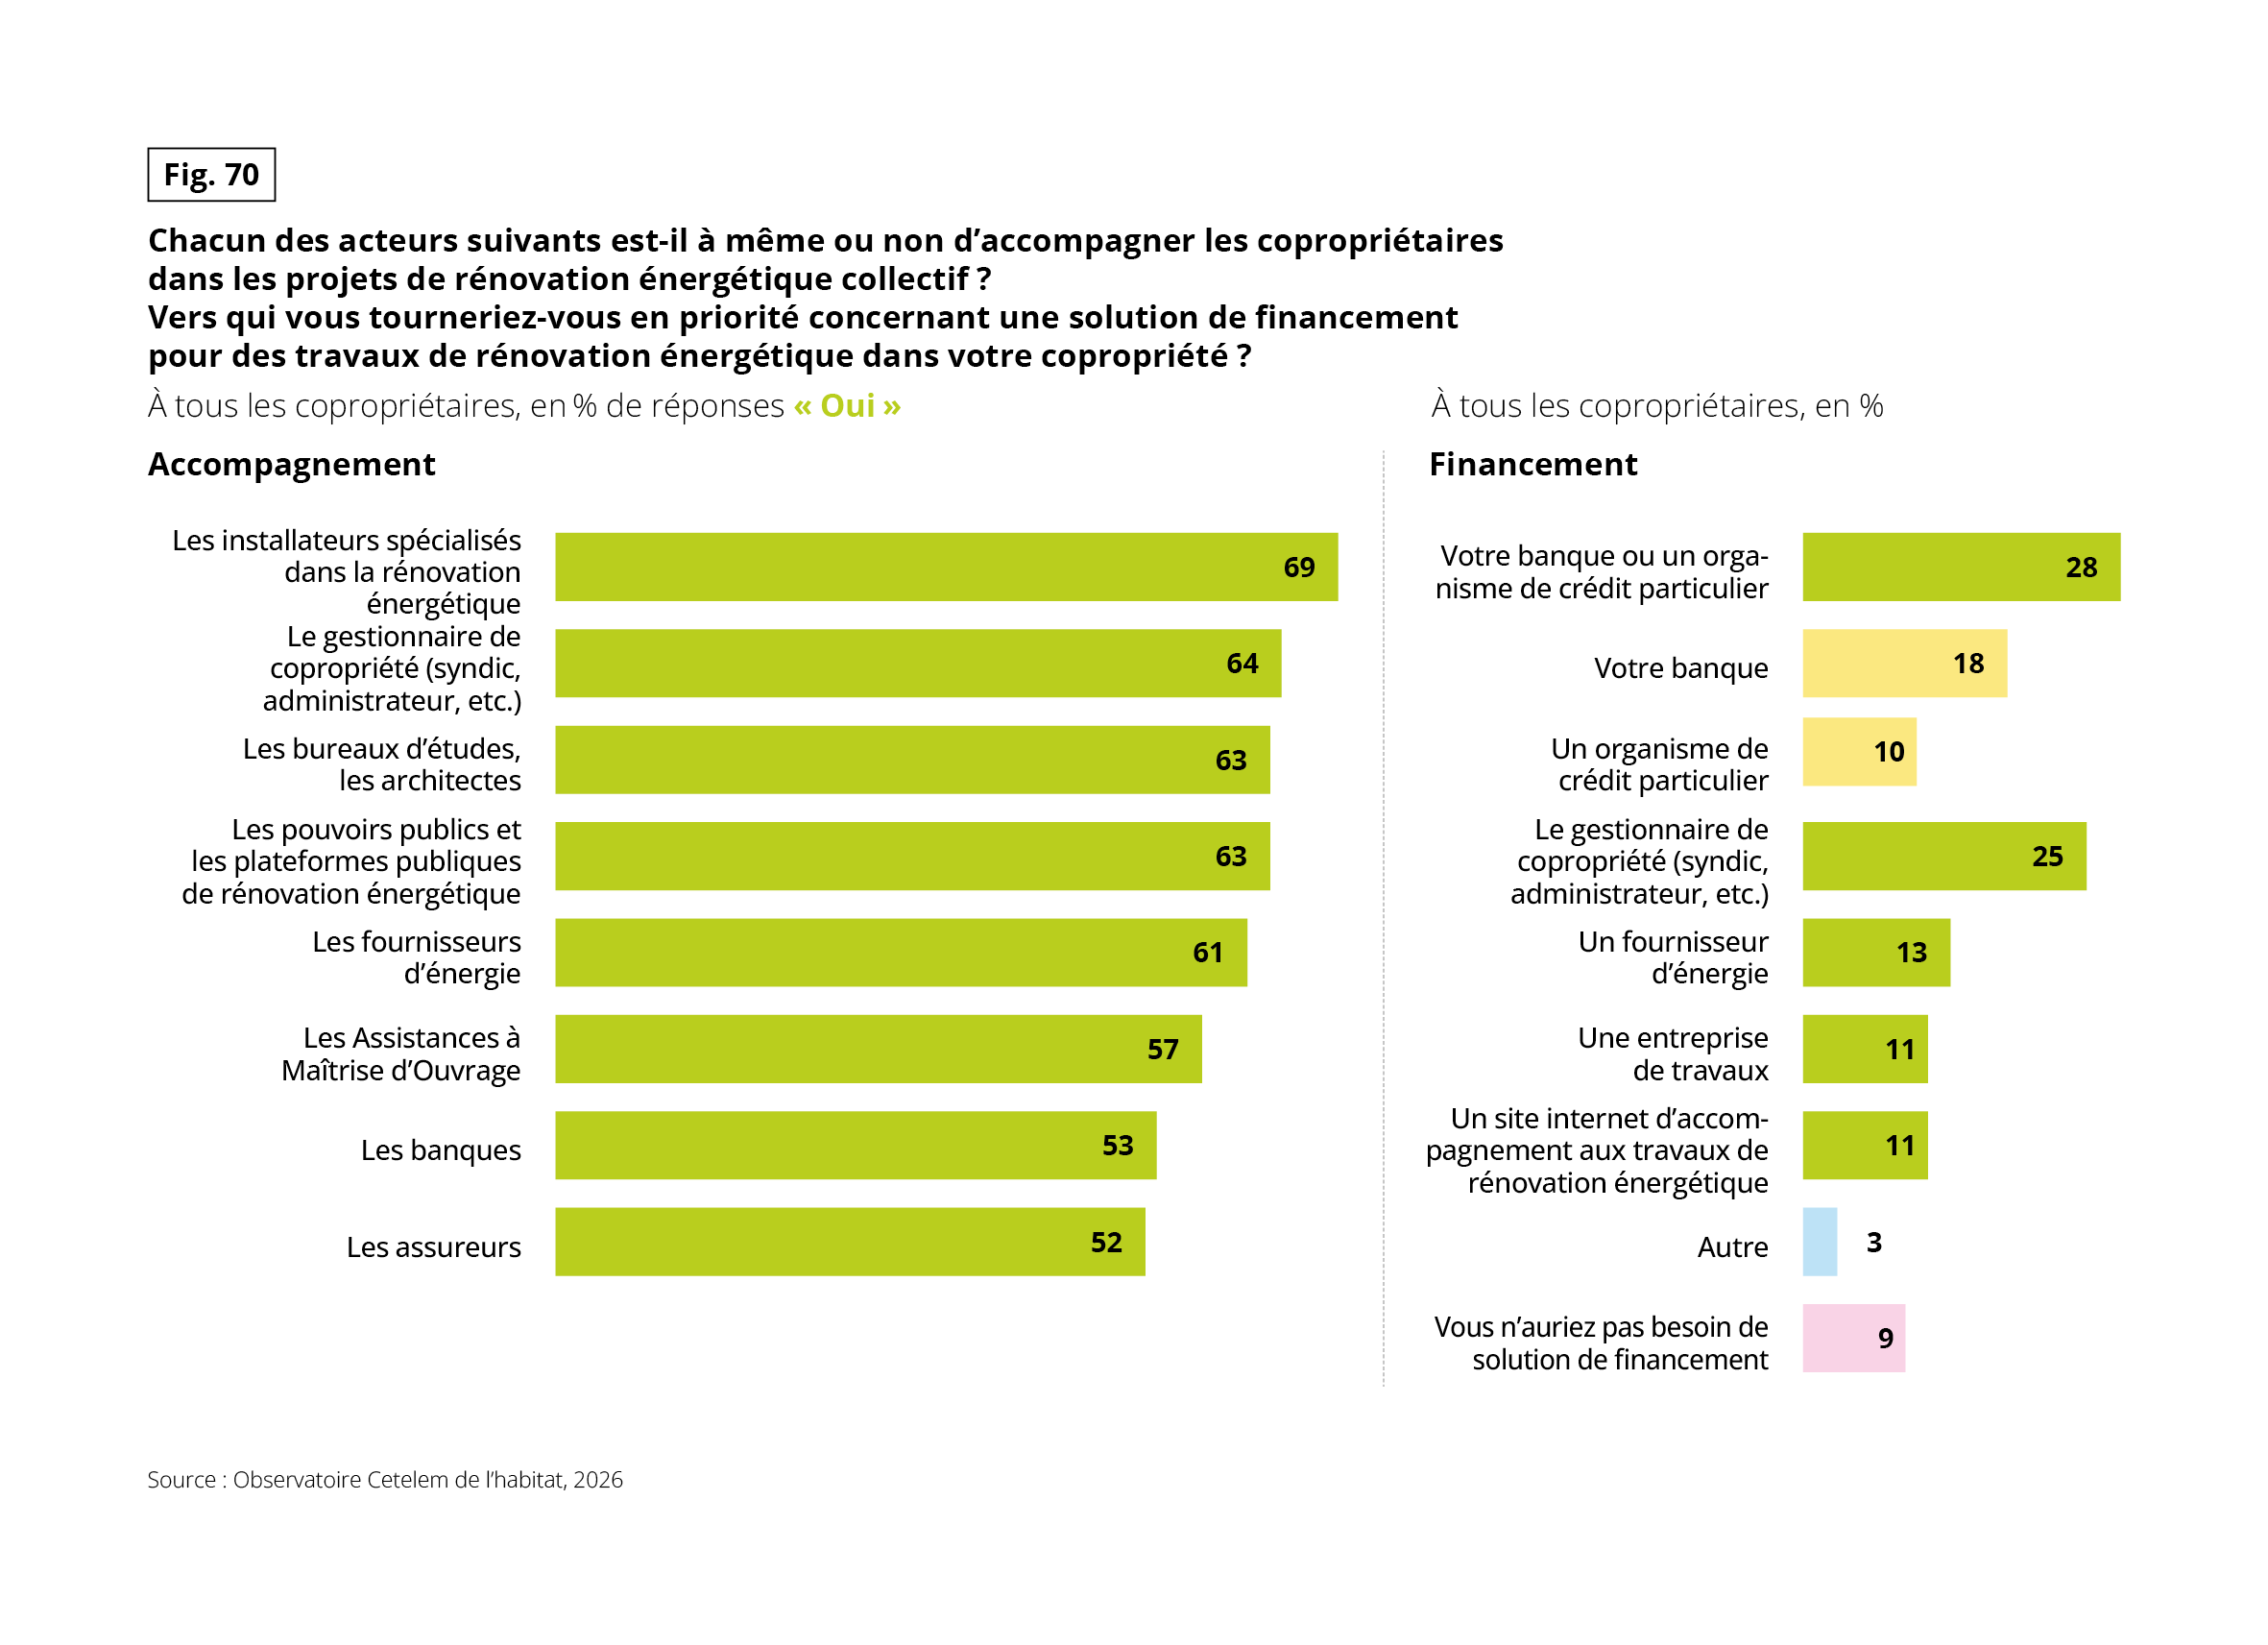 Infographie en deux parties. À gauche, « Accompagnement » : question « Chacun des acteurs suivants est-il à même ou non d’accompagner les copropriétaires dans les projets de rénovation énergétique collectif ? », en % de réponses « Oui ». À droite, « Financement » : question « Vers qui vous tourneriez-vous en priorité concernant une solution de financement pour des travaux de rénovation énergétique dans votre copropriété ? », en %. Données à tous les copropriétaires. Source : Observatoire Cetelem de l’habitat, 2026.
Accompagnement (réponses « Oui ») :
• Les installateurs spécialisés dans la rénovation énergétique : 69 %.
• Le gestionnaire de copropriété (syndic, administrateur, etc.) : 64 %.
• Les bureaux d’études et les architectes : 63 %.
• Les pouvoirs publics et les plateformes publiques de rénovation énergétique : 63 %.
• Les fournisseurs d’énergie : 61 %.
• Les assistances à maîtrise d’ouvrage : 57 %.
• Les banques : 53 %.
• Les assureurs : 52 %.
Financement (en priorité) :
• Votre banque ou un organisme de crédit particulier : 28 %, dont votre banque 18 % et un organisme de crédit particulier 10 %.
• Le gestionnaire de copropriété (syndic, administrateur, etc.) : 25 %.
• Un fournisseur d’énergie : 13 %.
• Une entreprise de travaux : 11 %.
• Un site internet d’accompagnement aux travaux de rénovation énergétique : 11 %.
• Autre : 3 %.
• Vous n’auriez pas besoin de solution de financement : 9 %.
À retenir : pour l’accompagnement, aucun acteur ne passe sous 52 % et les installateurs spécialisés arrivent en tête (69 %). Pour le financement, les banques (28 %) devancent de peu le syndic (25 %), qui est ainsi le deuxième interlocuteur de financement préféré malgré un rôle d’accompagnement jugé moins fort que celui des installateurs.
LOGEMENT ET ÉNERGIE EN EUROPE
LES CHIFFRES-CLÉS
- 69 % jugent leur budget d’énergie cohérent ou peu élevé
- 82 % déclarent que leur facture d’électricité a augmenté sur les 12 derniers mois
- 85 % cherchent à réduire leur consommation d’énergie
- 46 % envisagent des travaux pour améliorer l’efficacité énergétique de leur logement
- 28 % souhaitent changer de logement dans les douze prochains mois
- 65 % estiment préférable que chacun donne son avis sur les choix énergétiques de son immeuble ou quartier
RÉNOVATION ÉNERGÉTIQUE ET COPROPRIÉTÉ
LES CHIFFRES-CLÉS
- 87 % des copropriétaires considèrent la rénovation énergétique comme un sujet important ou prioritaire
- 23 % seulement ont déjà réalisé ou décidé des travaux de rénovation énergétique
- 46 % n’ont encore pris aucune décision ou n’envisagent pas le sujet
- 86 % pourraient envisager un prêt pour financer leur part de travaux, sous conditions
- 62 % ont bénéficié ou vont bénéficier d’une aide publique
- 14 % seulement jugent les aides publiques faciles à comprendre et à mobiliser