La transition énergétique du logement est engagée, mais l’envie de rénover recule
 9 min
reading time
Après le choc énergétique de 2022, l’Europe a retrouvé un certain équilibre : les émissions baissent, la facture énergétique se desserre et la précarité énergétique recule. Mais les inquiétudes liées
Cette transformation se heurte particulièrement aux réalités de la copropriété, où les décisions et le financement se font à plusieurs. De l’énergie à la rénovation collective, jusqu’au financement, le constat est le même : l’adhésion existe, mais les ménages attendent la preuve que l’investissement sera rentable et soutenable. Deux variables demeurent déterminantes : l’argent et la taille de la copropriété.
UN PARC RÉSIDENTIEL QUI SE DÉCARBONE
Commençons par une bonne nouvelle, suffisamment rare en matière climatique pour être soulignée : les émissions de GES résidentielles par habitant baissent dans tous les pays du périmètre. La France enregistre la réduction la plus spectaculaire (-47 % depuis 2012, de 0,89 à 0,47 tCO₂eq par habitant), portée par la décarbonation de son mix énergétique et les gains d’efficacité du bâti. La Belgique (-32 %) et l’Allemagne (-20 %) progressent aussi, mais restent les plus émettrices du panel. Le résidentiel, qui pèse environ 16 % des émissions territoriales en France, demeure ainsi un levier majeur de décarbonation et d’atteinte des objectifs climatiques.(1)
(1) Source : Citepa 2024.
Fig. 47 – Émissions de gaz à effet de serre résidentielles par habitant : une baisse dans tous les pays entre 2012 et 2023
Télécharger cette infographie pour vos présentations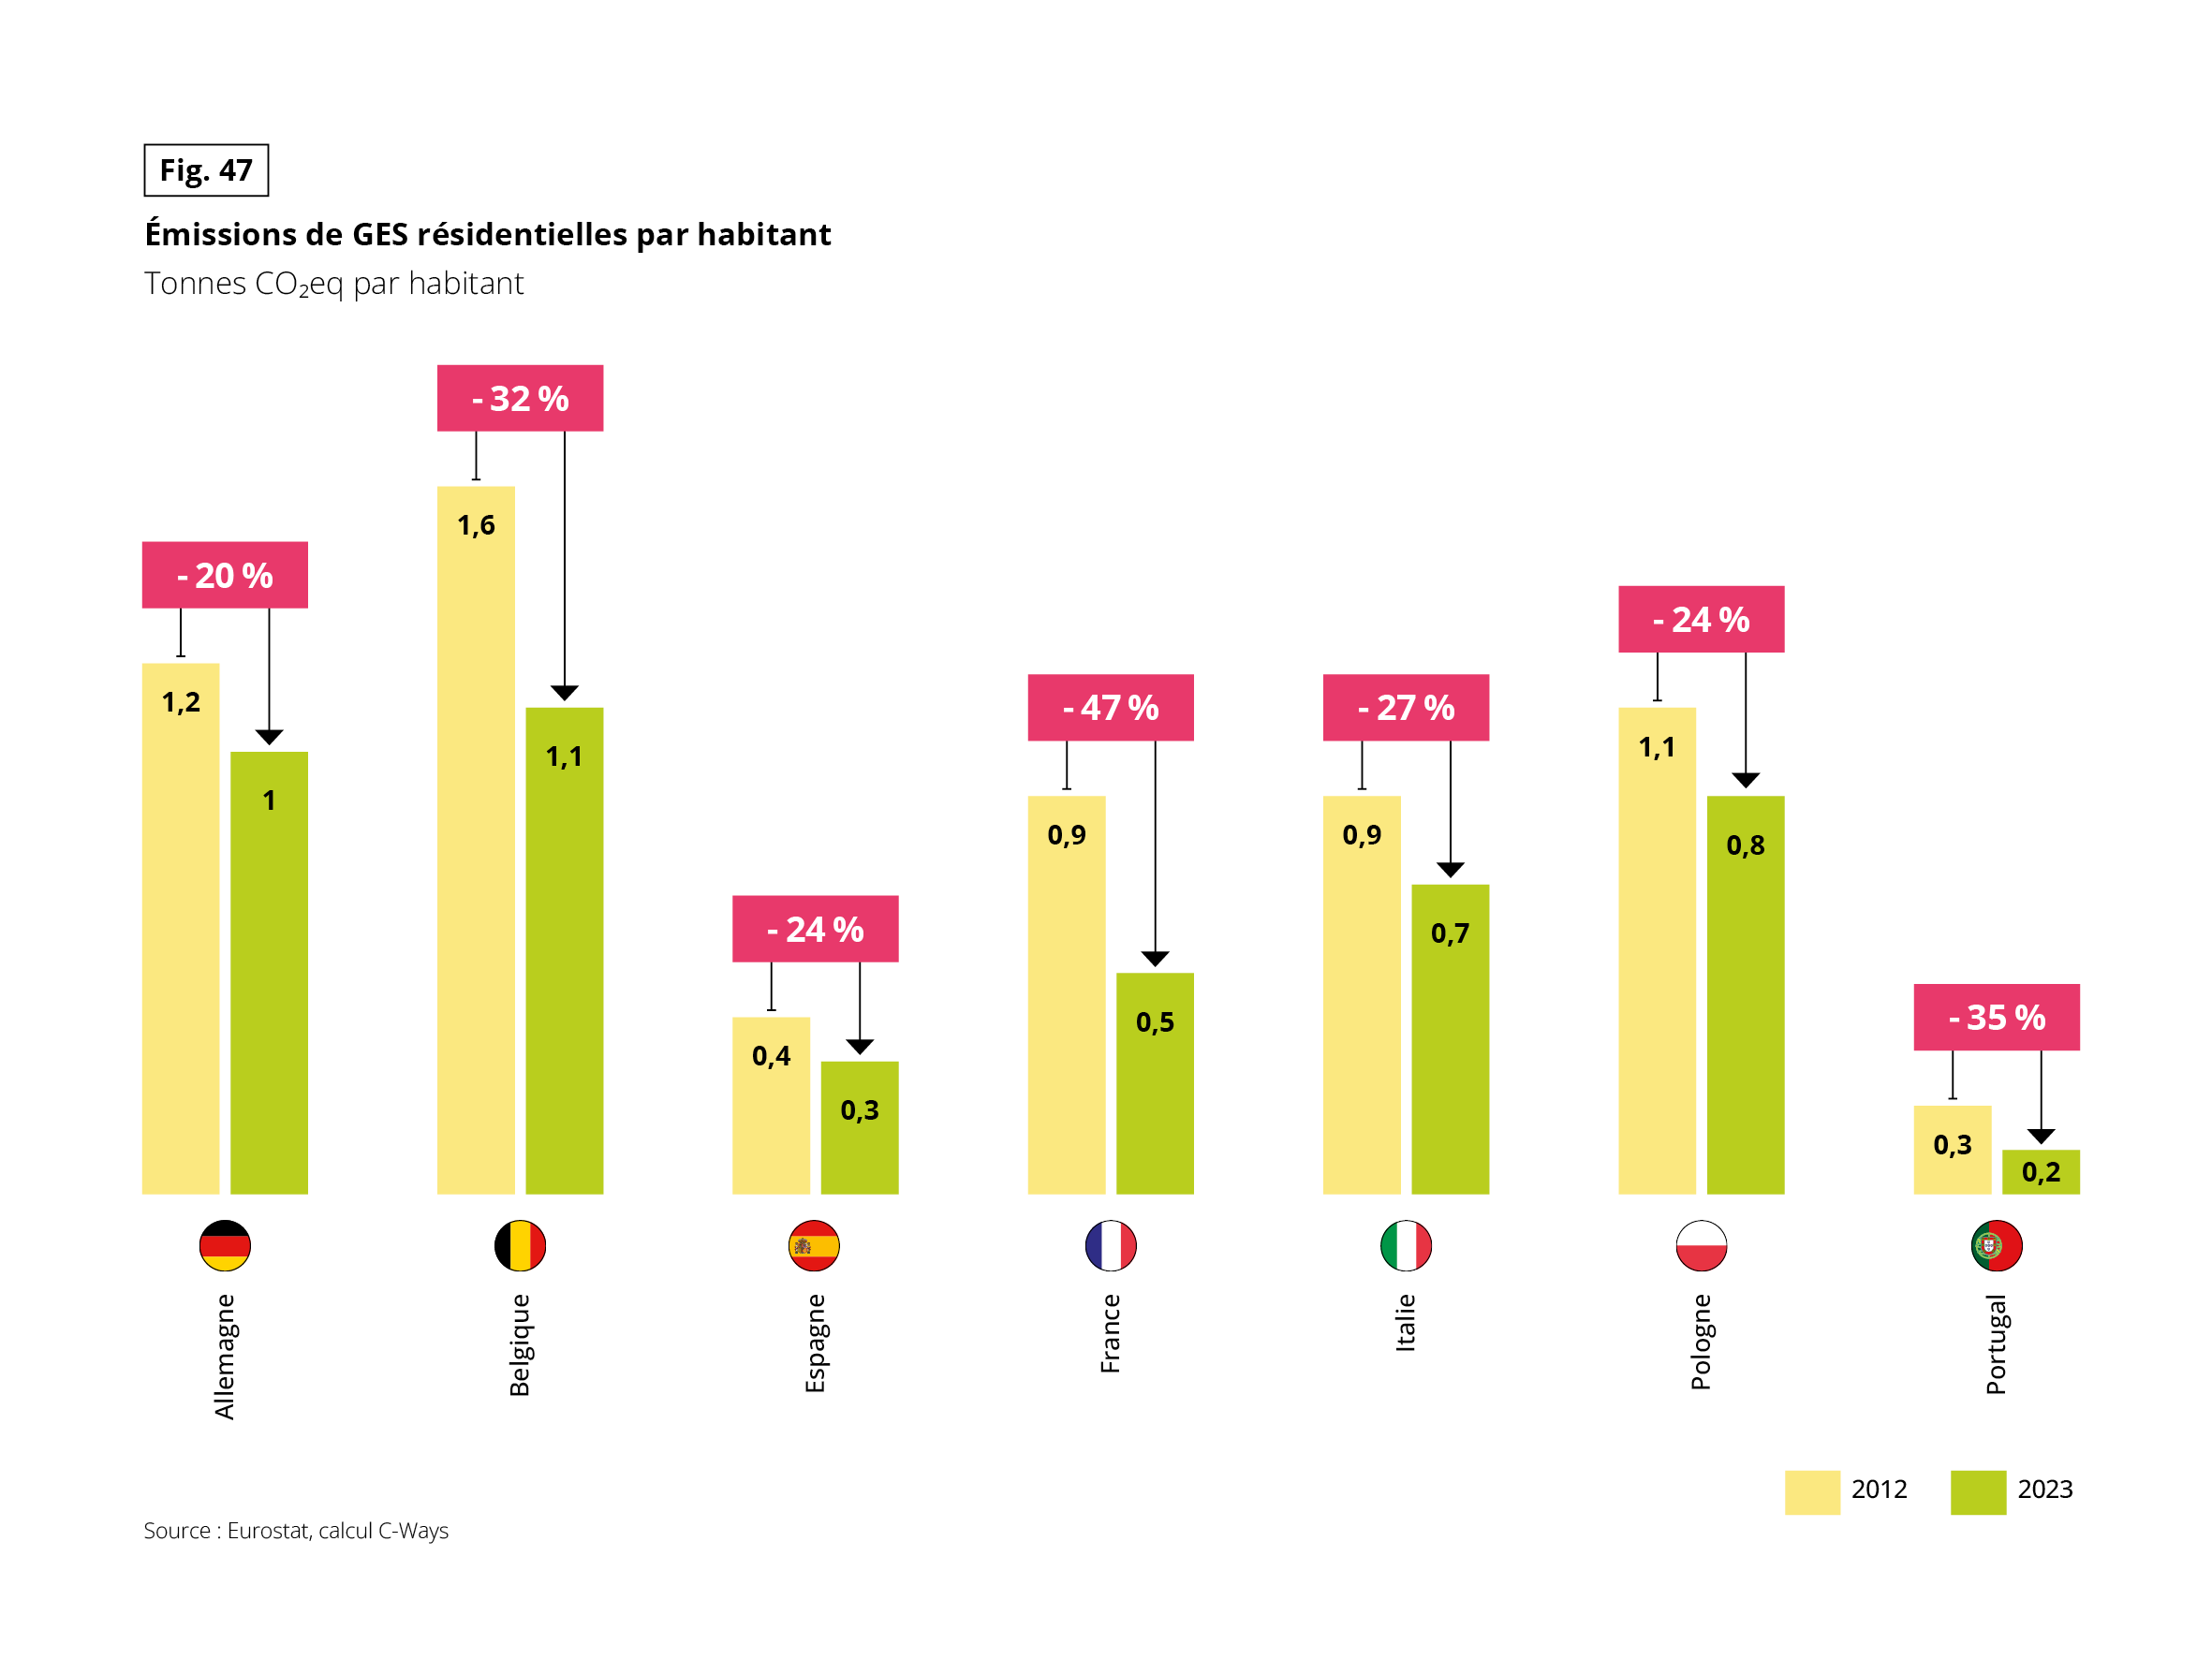 Diagramme en barres groupées des émissions de gaz à effet de serre résidentielles par habitant, en tonnes de CO₂ équivalent par habitant, pour 2012 et 2023. Source : Eurostat, calcul C-Ways. Pour chaque pays, une barre représente 2012 et une barre 2023, avec la variation en % dans un encadré.
• Allemagne : 1,2 t en 2012, 1 t en 2023, soit – 20 %.
• Belgique : 1,6 t, 1,1 t, soit – 32 %.
• Espagne : 0,4 t, 0,3 t, soit – 24 %.
• France : 0,9 t, 0,5 t, soit – 47 %.
• Italie : 0,9 t, 0,7 t, soit – 27 %.
• Pologne : 1,1 t, 0,8 t, soit – 24 %.
• Portugal : 0,3 t, 0,2 t, soit – 35 %.
À retenir : la France connaît la plus forte baisse (– 47 %), devant le Portugal (– 35 %) et la Belgique (– 32 %). La Belgique reste le pays le plus émetteur par habitant (1,1 t en 2023), le Portugal le moins (0,2 t).
Cette baisse s’appuie sur une double dynamique :
- la consommation énergétique résidentielle par habitant recule depuis 2012 dans la majorité des pays : -21 % en France, -19 % en Belgique, -13 % en Allemagne et en Italie. Cette baisse résulte de facteurs convergents : une hausse de la productivité énergétique, des bâtiments récents plus performants, des aides publiques à la rénovation (par exemple, le Superbonus italien à 1,4 % du PIB, MaPrimeRénov’ en France), mais aussi la hausse des prix de l’énergie depuis la crise de 2022 qui contraint les ménages à réduire leur consommation.
Fig. 48 – Consommation d’énergie résidentielle par habitant : en baisse dans six pays sur huit entre 2012 et 2023
Télécharger cette infographie pour vos présentations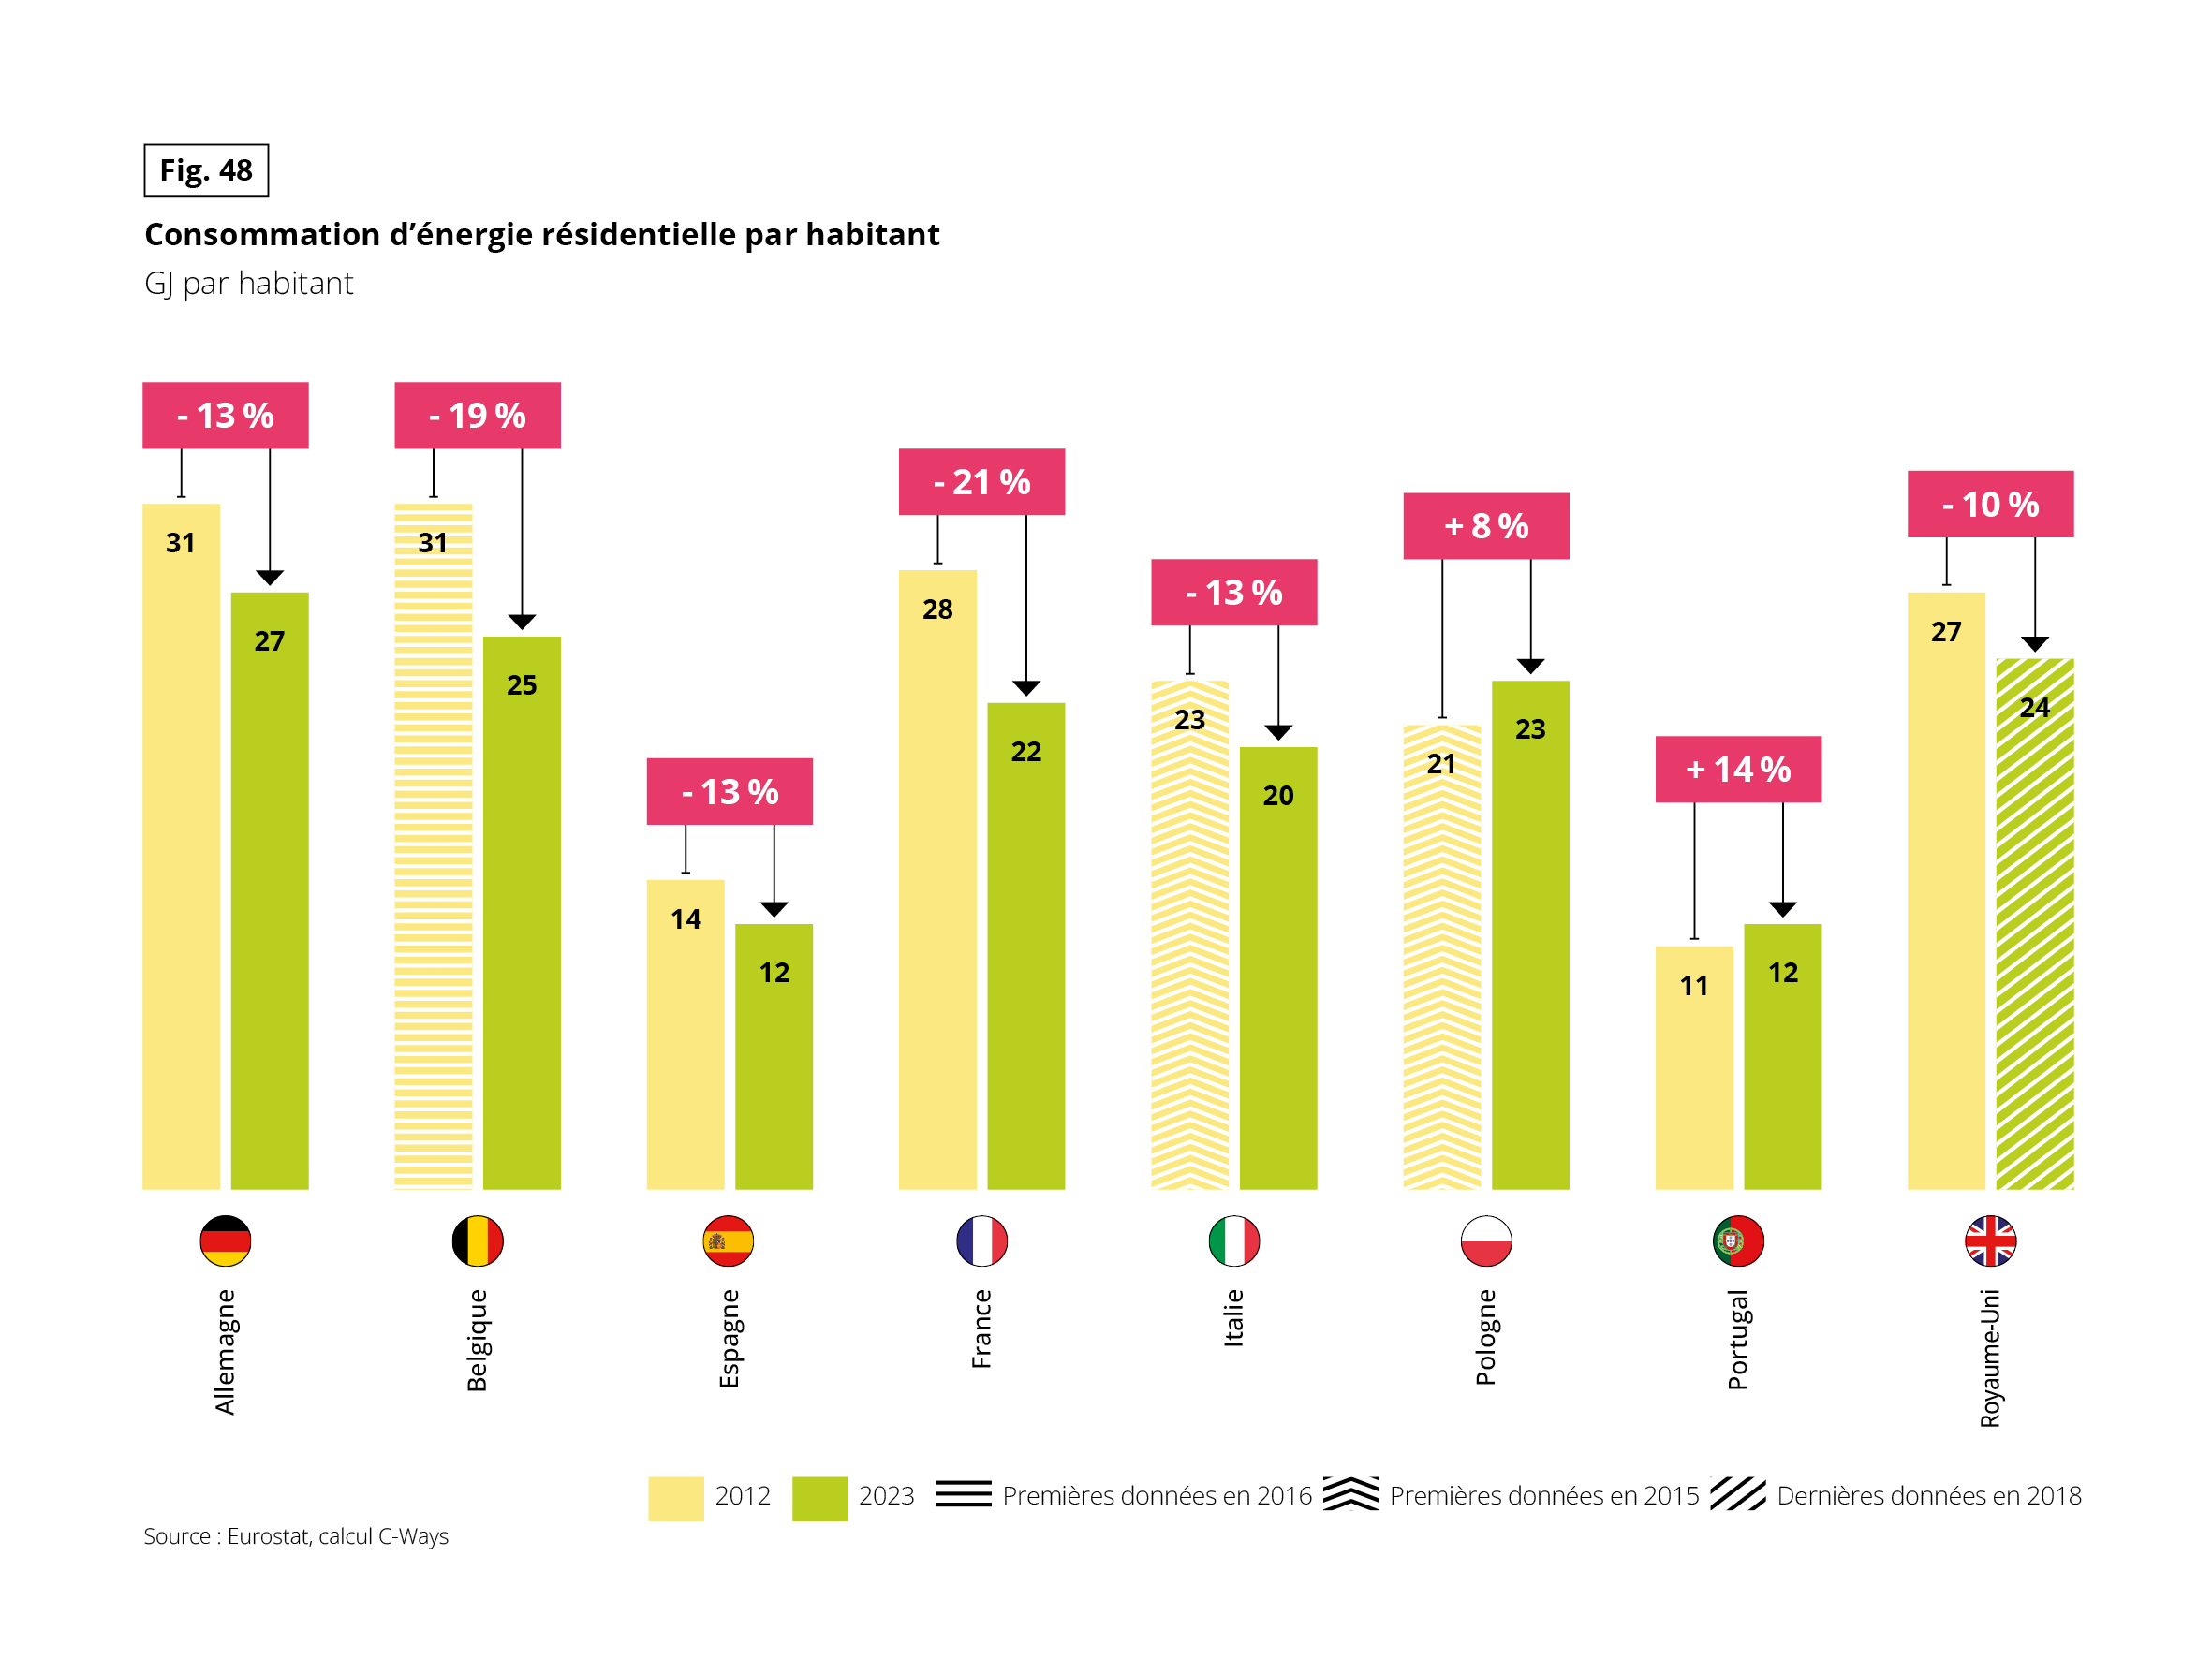 Diagramme en barres groupées de la consommation d’énergie résidentielle par habitant, en GJ par habitant, pour 2012 et 2023. Source : Eurostat, calcul C-Ways. Pour chaque pays, une barre représente 2012 et une barre 2023, avec la variation en % dans un encadré. Certaines barres sont hachurées : premières données en 2016 (Belgique, 2012), premières données en 2015 (Italie et Pologne, 2012) et dernières données en 2018 (Royaume-Uni, 2023).
• Allemagne : 31 GJ en 2012, 27 GJ en 2023, soit – 13 %.
• Belgique : 31 GJ (premières données en 2016), 25 GJ, soit – 19 %.
• Espagne : 14 GJ, 12 GJ, soit – 13 %.
• France : 28 GJ, 22 GJ, soit – 21 %.
• Italie : 23 GJ (premières données en 2015), 20 GJ, soit – 13 %.
• Pologne : 21 GJ (premières données en 2015), 23 GJ, soit + 8 %.
• Portugal : 11 GJ, 12 GJ, soit + 14 %.
• Royaume-Uni : 27 GJ, 24 GJ (dernières données en 2018), soit – 10 %.
À retenir : la France (– 21 %) et la Belgique (– 19 %) enregistrent les plus fortes baisses. La Pologne (+ 8 %) et le Portugal (+ 14 %) sont les seuls pays en hausse. L’Allemagne et la Belgique restent les plus consommateurs (27 et 25 GJ en 2023, hors données 2018 du Royaume-Uni).
- le mix énergétique résidentiel se verdit. La part des énergies fossiles, gaz et pétrole, recule presque partout, la France et le Portugal faisant figure de bons élèves avec une baisse de dix à quinze points depuis 2012. En parallèle, les renouvelables progressent fortement : la Pologne double quasiment leur part, la France et le Portugal gagnent près de dix points. L’électricité gagne elle aussi du terrain, notamment en France et en Espagne. En Pologne enfin, le poste « autres », dominé par le charbon et la chaleur de réseau, s’effondre, passant de plus de la moitié du mix résidentiel en 2012 à un peu plus du tiers en 2024.
Fig. 49 – Mix énergétique résidentiel par pays : le gaz et l’électricité dominent, les renouvelables progressent
Télécharger cette infographie pour vos présentations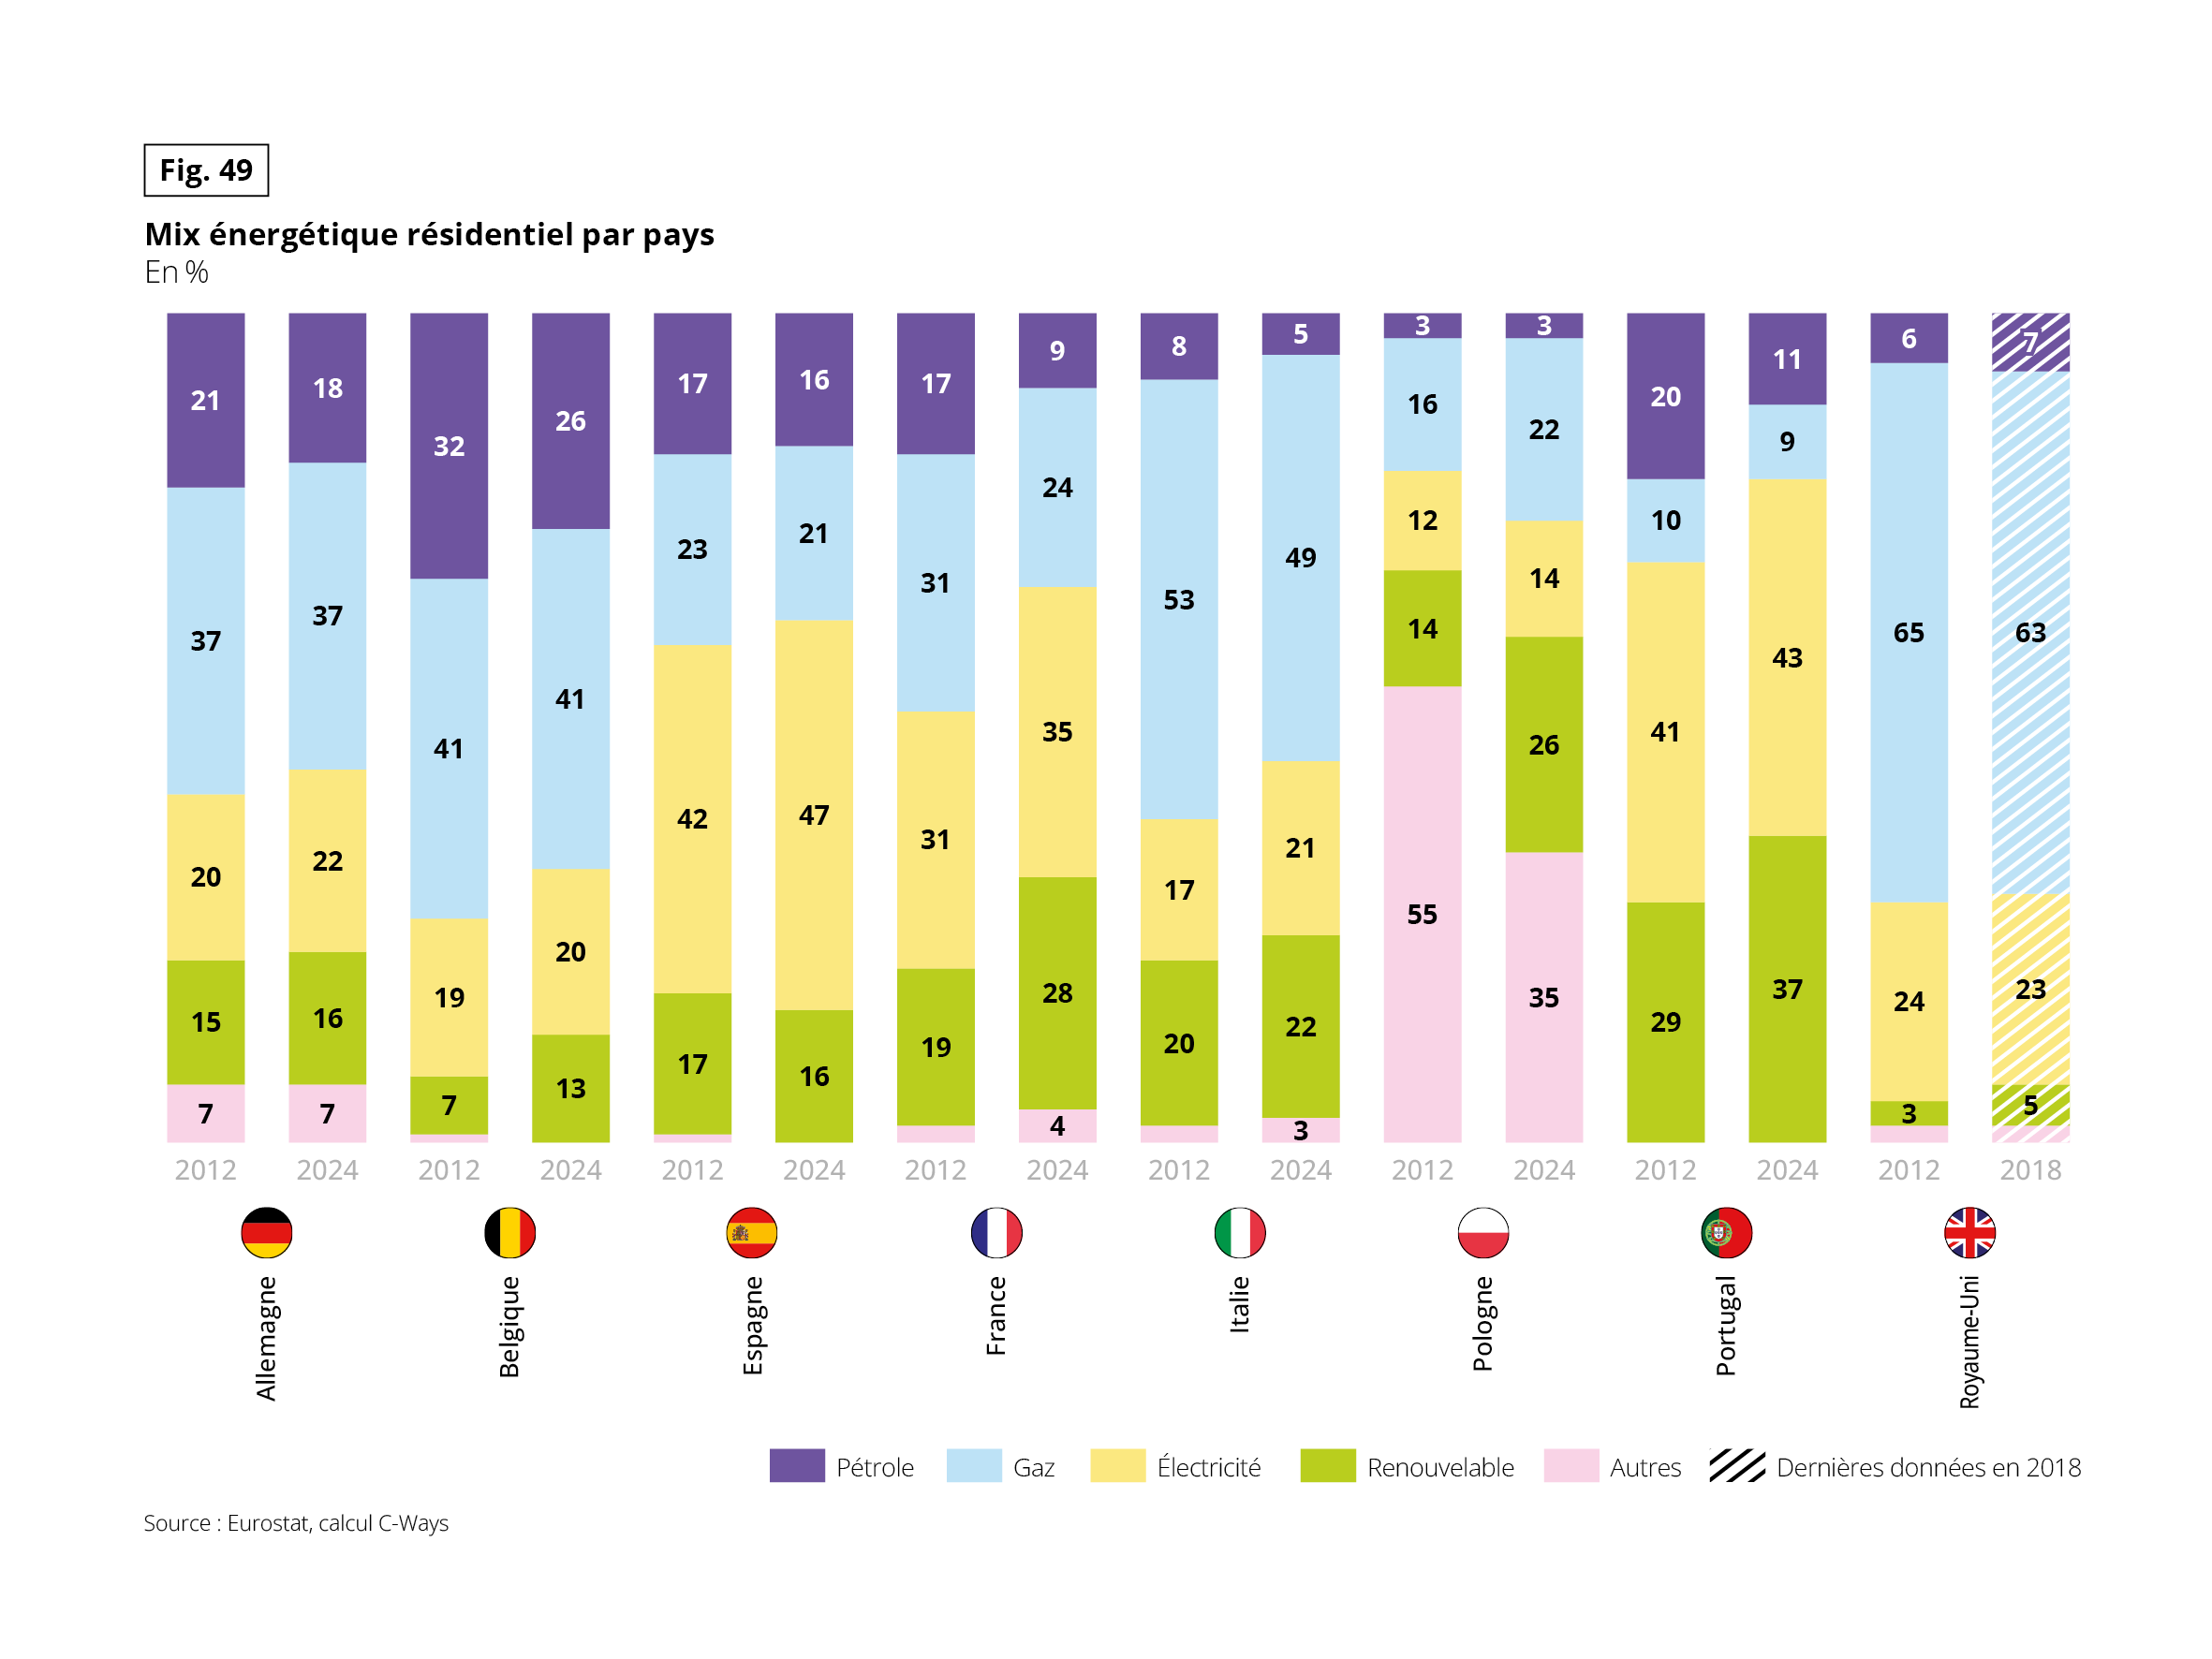 Diagramme en barres empilées à 100 % du mix énergétique résidentiel, en %. Cinq sources, de haut en bas : pétrole, gaz, électricité, renouvelables, autres. Pour chaque pays, deux barres (2012 et 2024). Pour le Royaume-Uni, la seconde barre est hachurée et correspond à 2018 (dernières données). Source : Eurostat, calcul C-Ways. Les valeurs très faibles non étiquetées sont indiquées « moins de 1 % ».
Pour chaque pays : pétrole, gaz, électricité, renouvelables, autres.
• Allemagne, 2012 : 21 %, 37 %, 20 %, 15 %, 7 %. 2024 : 18 %, 37 %, 22 %, 16 %, 7 %.
• Belgique, 2012 : 32 %, 41 %, 19 %, 7 %, moins de 1 %. 2024 : 26 %, 41 %, 20 %, 13 %, moins de 1 %.
• Espagne, 2012 : 17 %, 23 %, 42 %, 17 %, moins de 1 %. 2024 : 16 %, 21 %, 47 %, 16 %, moins de 1 %.
• France, 2012 : 17 %, 31 %, 31 %, 19 %, environ 2 %. 2024 : 9 %, 24 %, 35 %, 28 %, 4 %.
• Italie, 2012 : 8 %, 53 %, 17 %, 20 %, environ 2 %. 2024 : 5 %, 49 %, 21 %, 22 %, 3 %.
• Pologne, 2012 : 3 %, 16 %, 12 %, 14 %, 55 %. 2024 : 3 %, 22 %, 14 %, 26 %, 35 %.
• Portugal, 2012 : 20 %, 10 %, 41 %, 29 %, aucune part étiquetée. 2024 : 11 %, 9 %, 43 %, 37 %, aucune part étiquetée.
• Royaume-Uni, 2012 : 6 %, 65 %, 24 %, 3 %, environ 2 %. 2018 : 7 %, 63 %, 23 %, 5 %, environ 2 %.
À retenir : le gaz domine en Italie (49 %), au Royaume-Uni (63 % en 2018), en Belgique et en Allemagne. L’électricité domine en Espagne (47 %) et au Portugal (43 %). Les renouvelables progressent partout sauf en Espagne. La part du pétrole recule dans tous les pays sauf le Royaume-Uni et la Pologne.
Reste l’angle mort : le parc ancien. Les logements construits avant 1970 consomment jusqu’à trois fois plus qu’une construction récente(1), et ce bâti énergivore pèse lourd, puisqu’il représente un tiers et près de deux tiers du parc selon les pays. Pour rappel, l’Allemagne (52 %) et surtout la Belgique (63 %) sont les plus concernées, avec la plus forte part de logements anciens à rénover(2). La rénovation de l’ancien est donc un enjeu crucial.
(1) Source : Gevorgian A. et al., European Building Stock Analysis, Eurac Research / TU Wien, 2021. (2) Source : EU Building Stock Observatory / Eurostat Census.
LA FACTURE ÉNERGÉTIQUE DESSERRE SON ÉTREINTE
En 2025, l’énergie reste structurellement chère(1). Partout, l’électricité et le gaz se situent bien au-dessus de leurs niveaux d’avant-crise, et c’est la France qui affiche les plus fortes hausses du panel sur la décennie : +91 % pour l’électricité et +104 % pour le gaz depuis 2012. Depuis le pic de 2022, quelques pays ont certes vu la facture refluer, parfois nettement : le gaz a baissé de près de moitié en Espagne, d’un tiers en Belgique, et l’électricité de plus de 40 % en Pologne. Mais ce reflux ne touche ni la France ni l’Allemagne, où les prix sont restés à leur plus haut.
Cette cherté n’empêche pas la pression de se relâcher. La précarité énergétique, c’est-à-dire l’incapacité à maintenir une température adéquate dans son logement, recule presque partout entre 2023 et 2025, après le pic de la crise. Le reflux est net en Espagne et au Portugal, qui perdent chacun près de cinq points, et se retrouve aussi, plus discret, en Allemagne et en Belgique. Les niveaux restent contrastés mais la tendance est claire : l’Europe a digéré le choc gazier de 2022 dans le secteur de l’habitat.
Une exception, toutefois : la France. Partie d’un niveau très bas, elle a vu sa précarité plus que doubler avec la crise puis s’y installer, autour de 11,5 % en 2025, sans presque refluer quand ses voisins décrochent. Un répit qu’il faut lire avec prudence : recueillies avant ou au tout début de la nouvelle crise gazière ouverte début 2026 par les tensions au Moyen-Orient, ces données comme les réponses de l’enquête n’en reflètent pas encore les effets, qui pourraient rebattre les cartes dès cette année.
(1) Source : Eurostat
Fig. 50 – Précarité énergétique : une baisse de l’incapacité à maintenir une température adéquate entre 2023 et 2025
Télécharger cette infographie pour vos présentations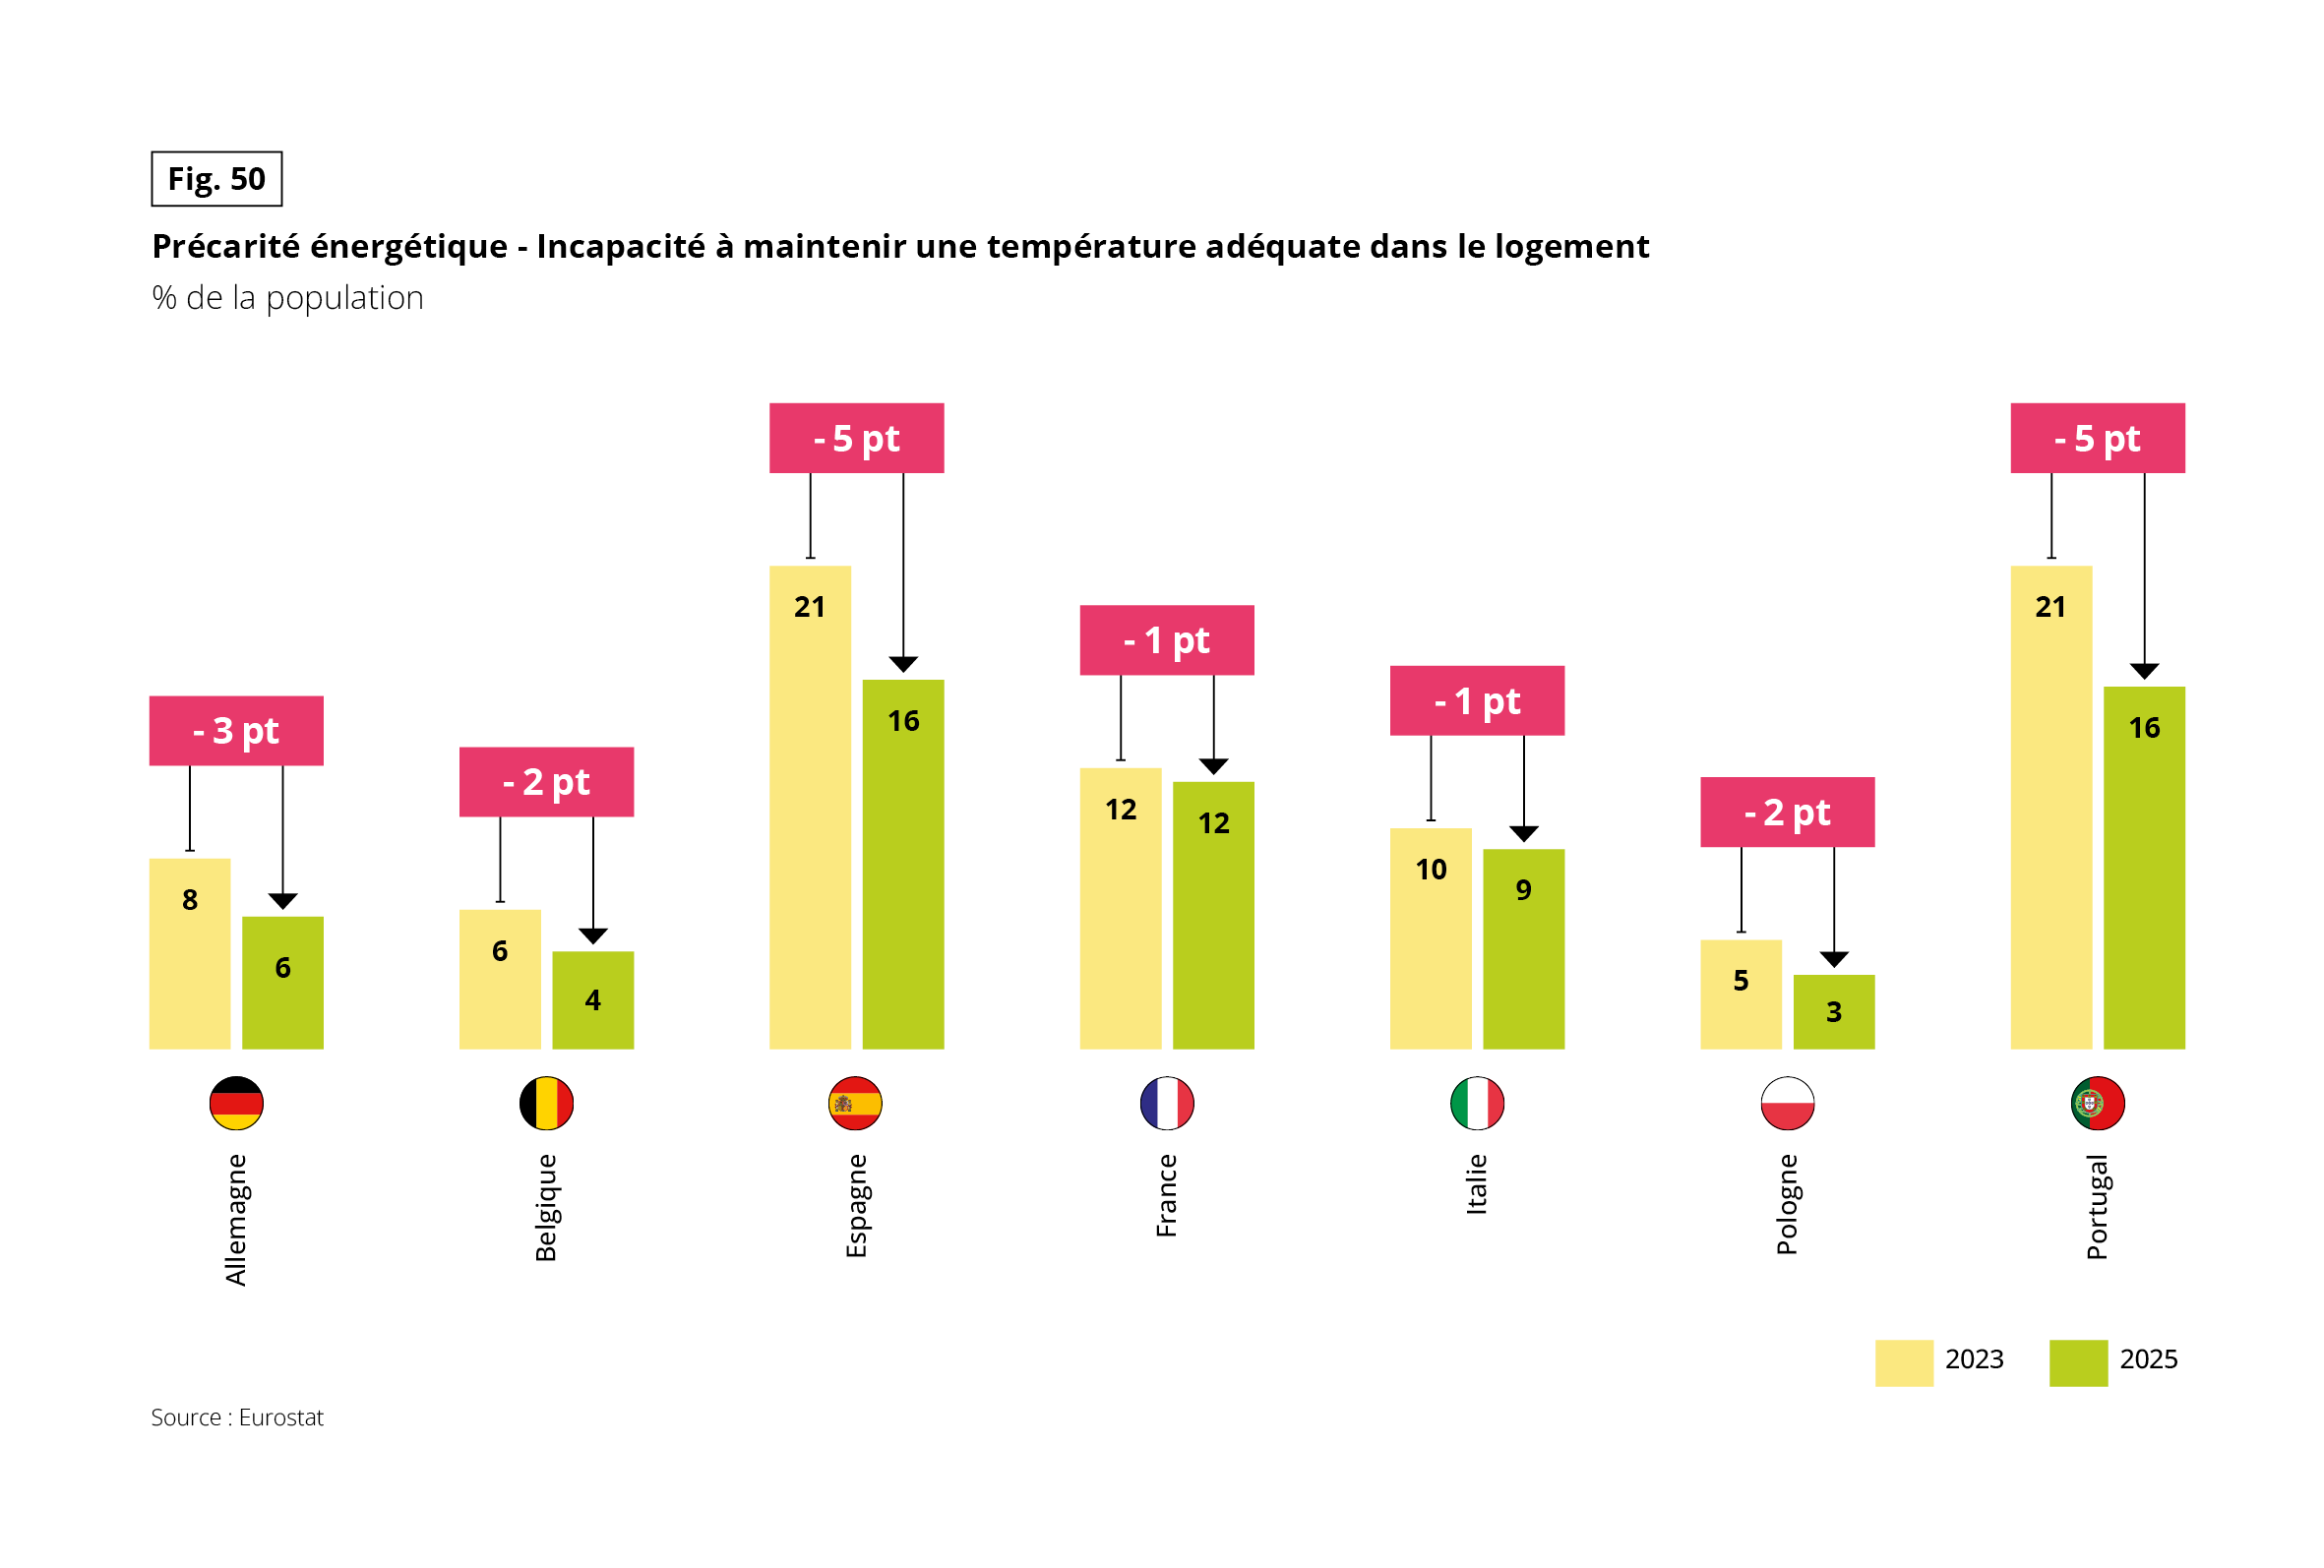 Diagramme en barres groupées de la précarité énergétique, mesurée par l’incapacité à maintenir une température adéquate dans le logement, en % de la population, pour 2023 et 2025. Source : Eurostat. Pour chaque pays, une barre représente 2023 et une barre 2025, avec la variation en points dans un encadré.
• Allemagne : 8 % en 2023, 6 % en 2025, soit – 3 points.
• Belgique : 6 %, 4 %, soit – 2 points.
• Espagne : 21 %, 16 %, soit – 5 points.
• France : 12 %, 12 %, soit – 1 point.
• Italie : 10 %, 9 %, soit – 1 point.
• Pologne : 5 %, 3 %, soit – 2 points.
• Portugal : 21 %, 16 %, soit – 5 points.
À retenir : l’Espagne et le Portugal restent les plus touchés (16 % en 2025) malgré la plus forte baisse (– 5 points). La Pologne (3 %) et la Belgique (4 %) sont les moins touchées.
La baisse de la pression énergétique se lit aussi dans la perception qu’ont les ménages de leur budget. Entre 2024 et 2026, le sentiment d’un budget énergie excessif a reculé de 7 points : il ne concerne plus que 31 % des Européens, quand 69 % jugent désormais leur budget cohérent ou peu élevé.
La détente est générale et l’écart entre pays se resserre fortement, de 32 à 19 points. Un dernier clivage, enfin, traverse toute l’Europe et irriguera le reste de cette partie : les locataires (36 %) jugent leur budget énergie plus lourd que les propriétaires (29 %).
Fig. 51 – Budget énergie jugé excessif : 31 % des personnes interrogées en 2026, en baisse de 7 points
Télécharger cette infographie pour vos présentations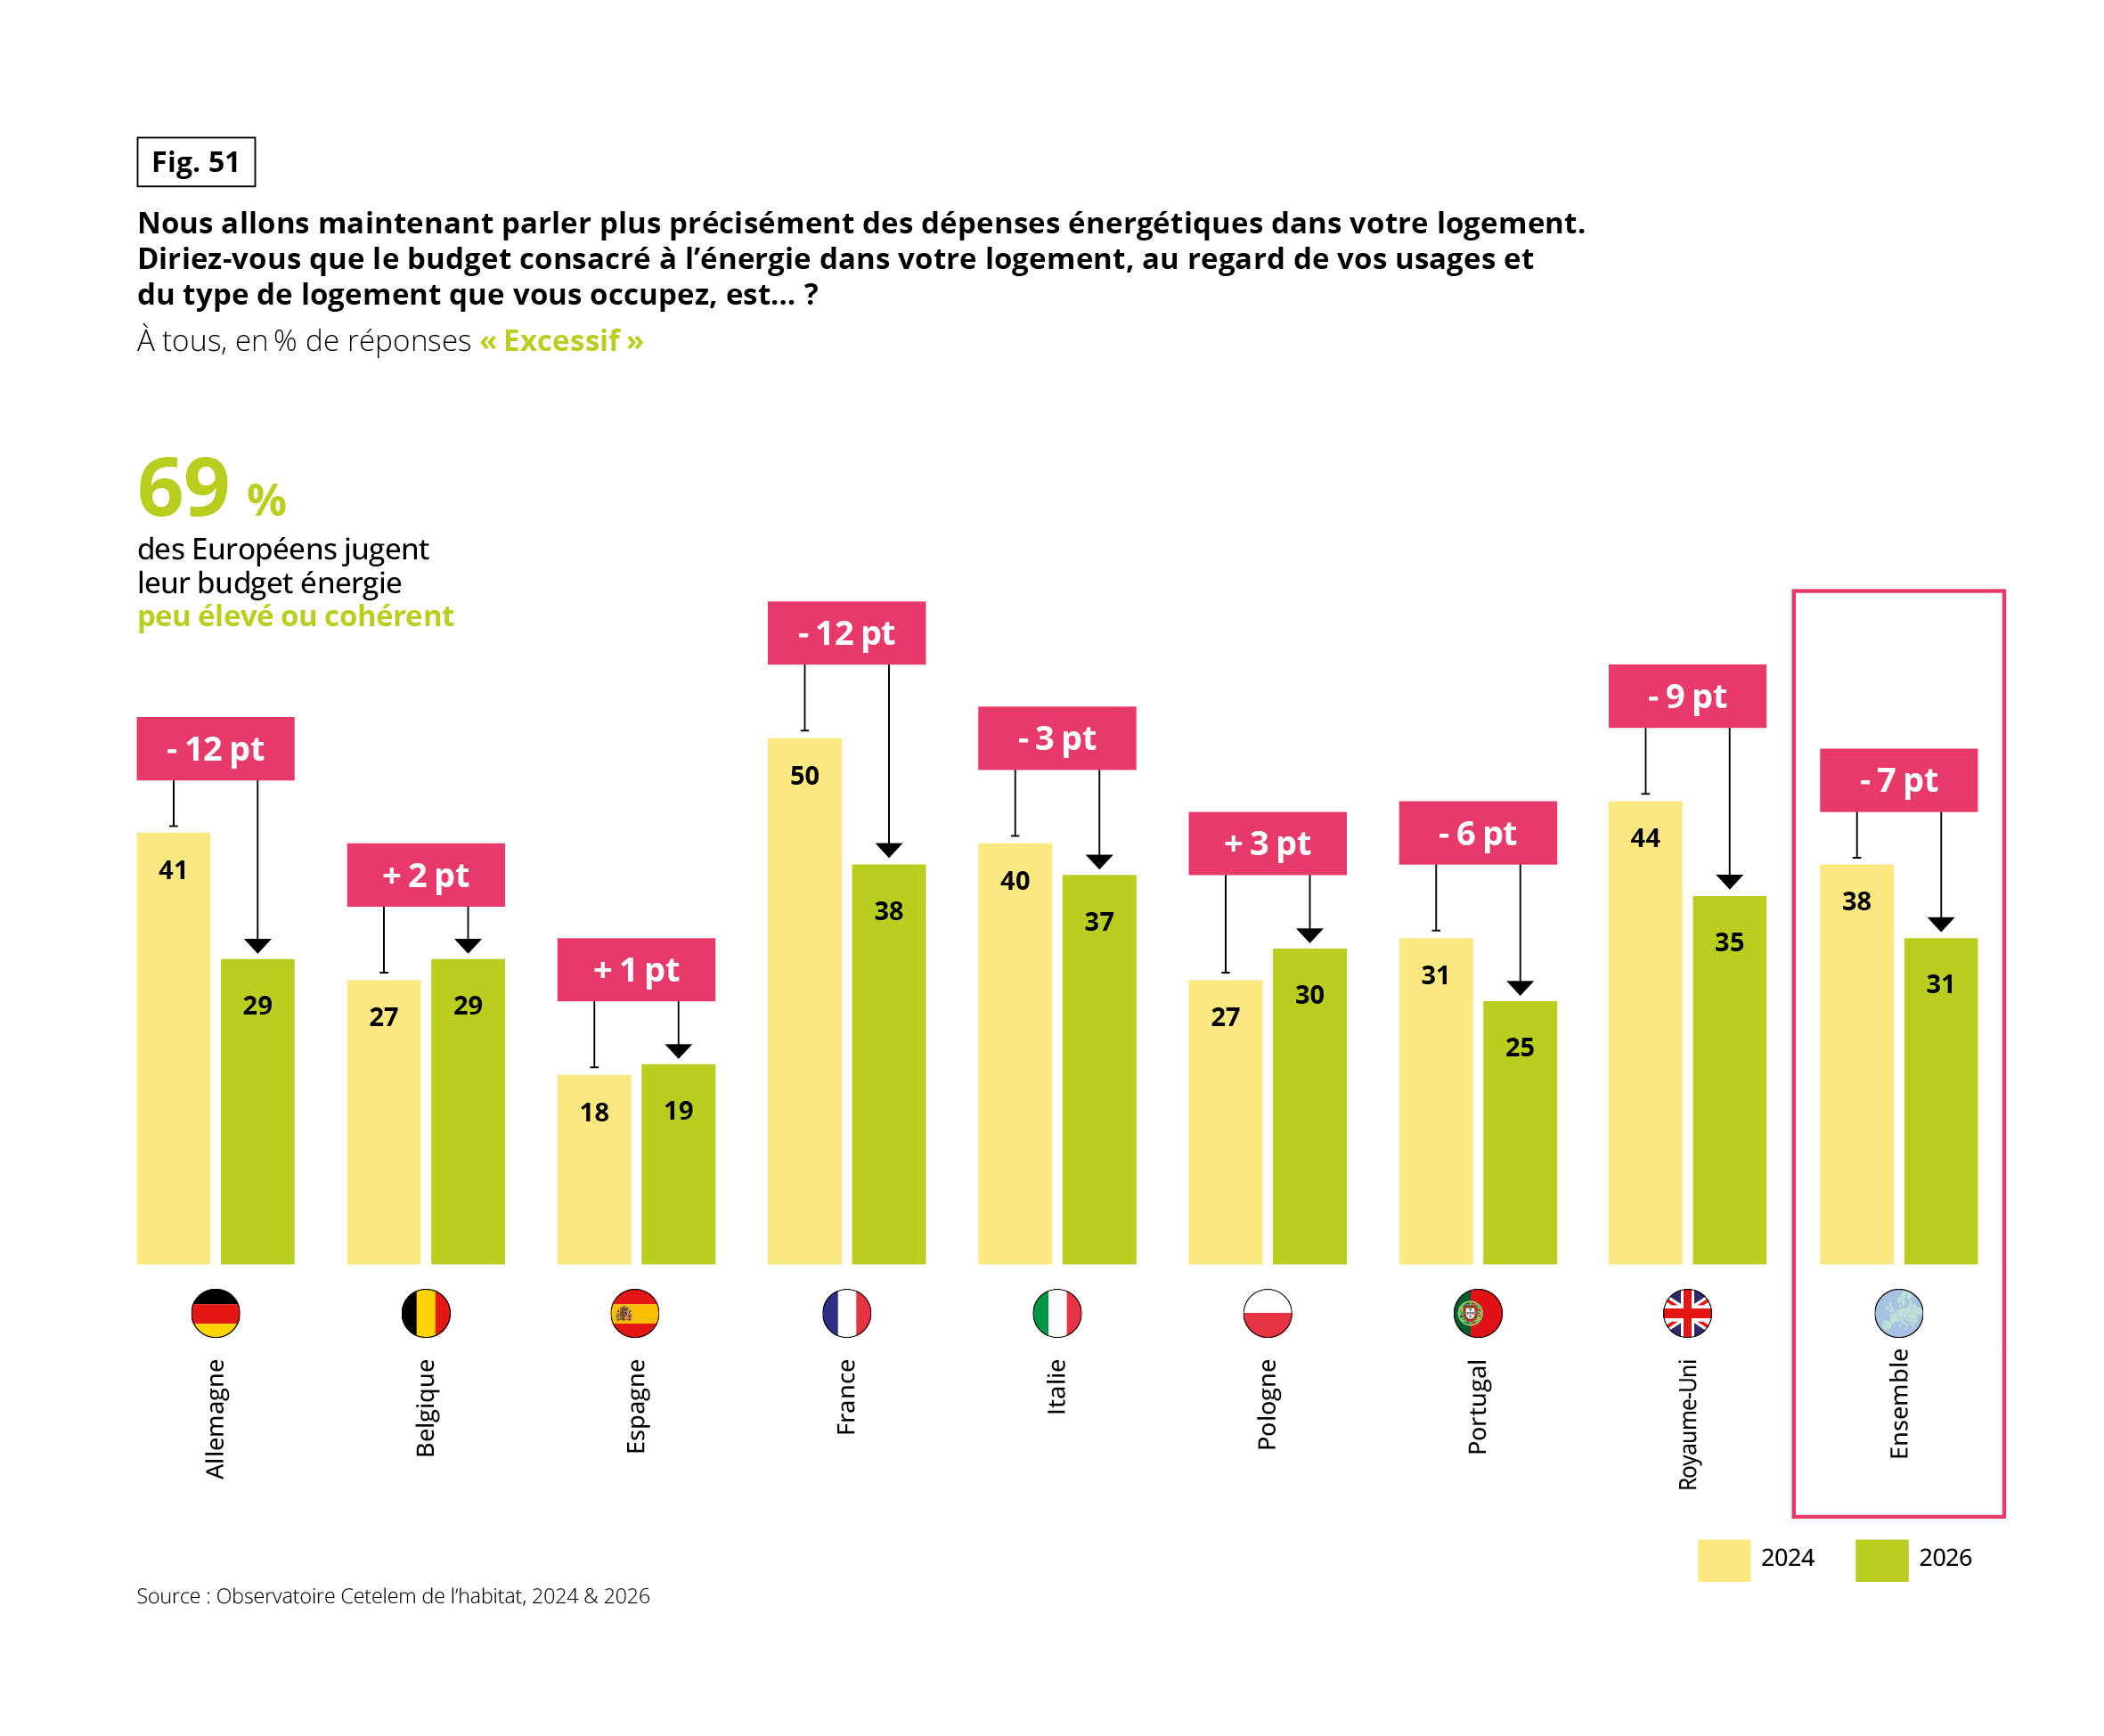 Diagramme en barres groupées qui répond à la question « Nous allons maintenant parler plus précisément des dépenses énergétiques dans votre logement. Diriez-vous que le budget consacré à l’énergie dans votre logement, au regard de vos usages et du type de logement que vous occupez, est… ? ». Données en % de réponses « Excessif », à tous. Source : Observatoire Cetelem de l’habitat, 2024 et 2026. Pour chaque pays, une barre représente 2024 et une barre 2026, avec la variation en points dans un encadré. Un chiffre clé indique que 69 % des Européens jugent leur budget énergie peu élevé ou cohérent.
• Allemagne : 41 % en 2024, 29 % en 2026, soit – 12 points.
• Belgique : 27 %, 29 %, soit + 2 points.
• Espagne : 18 %, 19 %, soit + 1 point.
• France : 50 %, 38 %, soit – 12 points.
• Italie : 40 %, 37 %, soit – 3 points.
• Pologne : 27 %, 30 %, soit + 3 points.
• Portugal : 31 %, 25 %, soit – 6 points.
• Royaume-Uni : 44 %, 35 %, soit – 9 points.
• Ensemble : 38 %, 31 %, soit – 7 points.
À retenir : le jugement « excessif » recule dans la plupart des pays, surtout en Allemagne et en France (– 12 points). Il progresse en Belgique, en Espagne et en Pologne. La France (38 %) et l’Italie (37 %) restent les plus critiques, l’Espagne (19 %) la moins.
LA SOBRIÉTÉ S’INSTALLE, L’ENVIE DE RÉNOVER S’ÉMOUSSE
L’accalmie sur les factures d’énergie n’efface pas pour autant les comportements qu’elle a installés. Entre 2024 et 2026, la recherche d’économies d’énergie reste quasi universelle, à 85 % des Européens et n’a que très peu reculé (-2 points), l’écart entre pays se resserrant encore (de 15 à 12 points). La sobriété s’est imposée comme une norme : moins un engagement militant qu’un réflexe de bon sens budgétaire, hérité du choc de 2022 et qui perdure alors même que la pression se relâche mais que les craintes pour l’avenir restent vives. L’habitude, une fois prise, résiste à l’accalmie.
Fig. 52 – Réduire sa consommation d’énergie : 85 % des personnes interrogées cherchent à le faire
Télécharger cette infographie pour vos présentations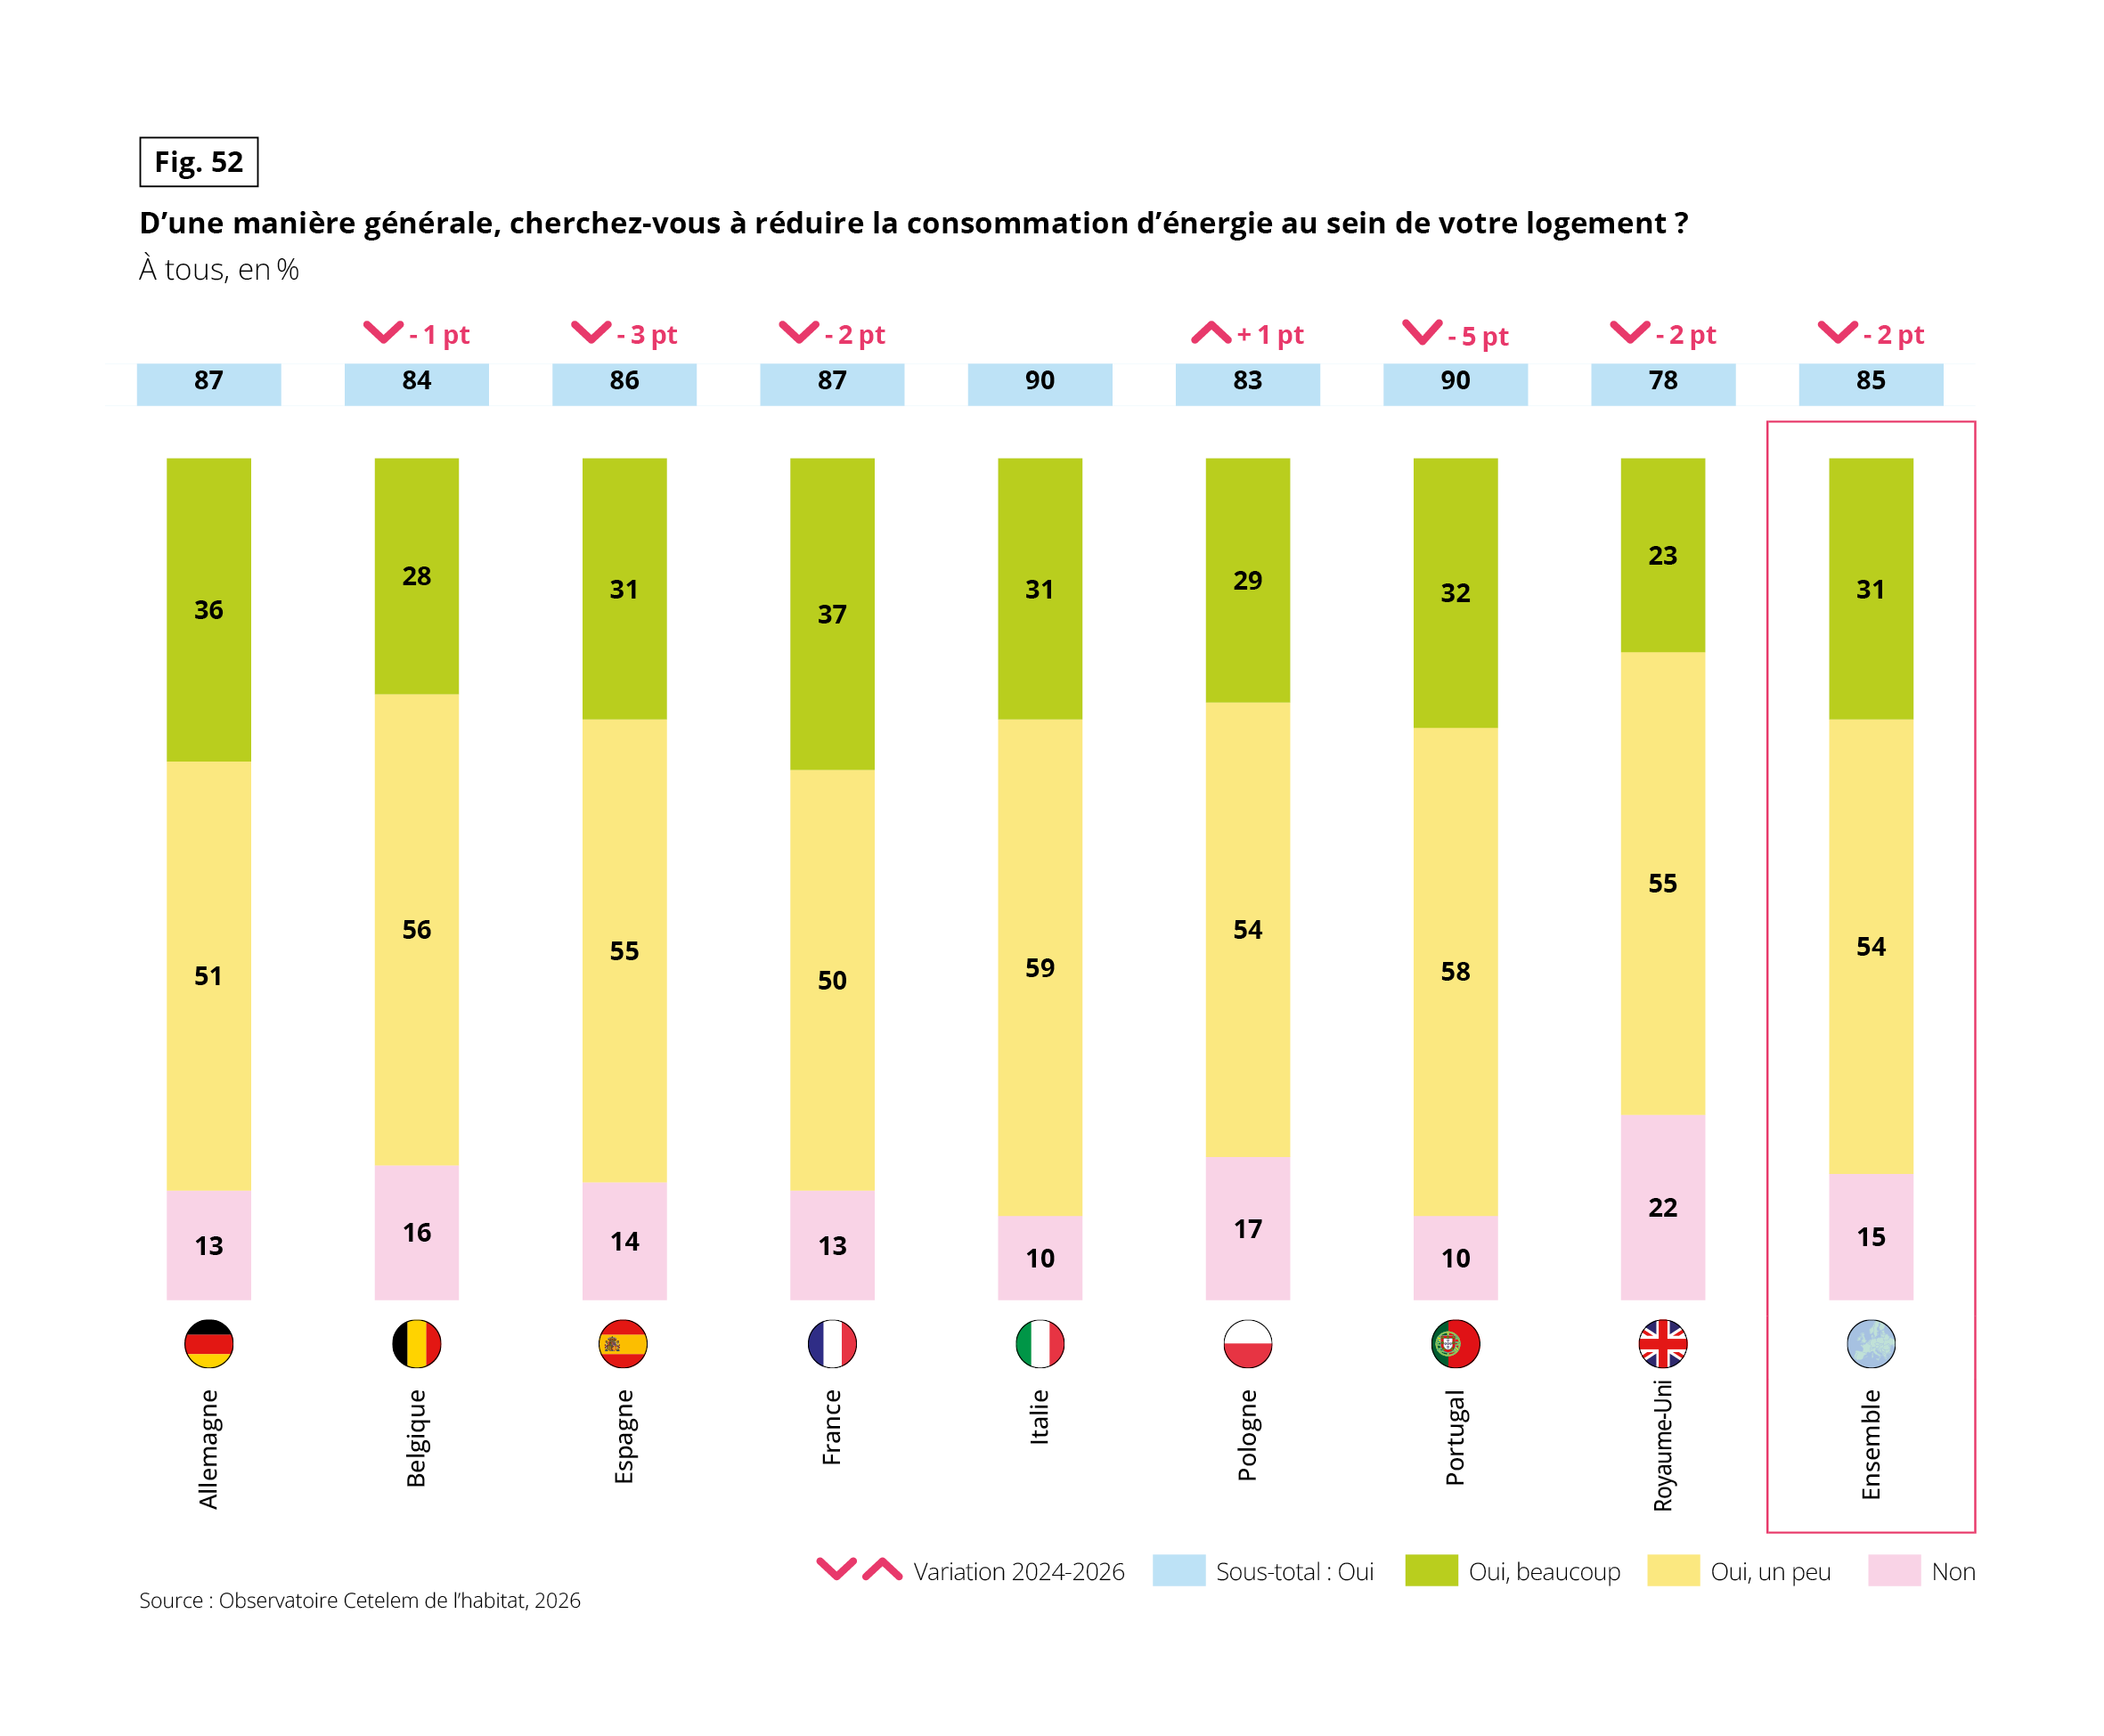 Diagramme en barres empilées à 100 % qui répond à la question « D’une manière générale, cherchez-vous à réduire la consommation d’énergie au sein de votre logement ? ». Données en %, à tous. Source : Observatoire Cetelem de l’habitat, 2026. Chaque barre se décompose en « Oui, beaucoup », « Oui, un peu » et « Non ». Le sous-total « Oui » est indiqué au-dessus de chaque barre, avec la variation 2024-2026 en points pour certains pays.
Pour chaque pays : total oui, oui beaucoup, oui un peu, non, variation 2024-2026.
• Allemagne : 87 %, 36 %, 51 %, 13 %, variation non renseignée.
• Belgique : 84 %, 28 %, 56 %, 16 %, – 1 point.
• Espagne : 86 %, 31 %, 55 %, 14 %, – 3 points.
• France : 87 %, 37 %, 50 %, 13 %, – 2 points.
• Italie : 90 %, 31 %, 59 %, 10 %, variation non renseignée.
• Pologne : 83 %, 29 %, 54 %, 17 %, + 1 point.
• Portugal : 90 %, 32 %, 58 %, 10 %, – 5 points.
• Royaume-Uni : 78 %, 23 %, 55 %, 22 %, – 2 points.
• Ensemble : 85 %, 31 %, 54 %, 15 %, – 2 points.
À retenir : l’Italie et le Portugal (90 %) sont les plus engagés dans la réduction de leur consommation, le Royaume-Uni (78 %) le moins. La France compte la plus forte part de « oui, beaucoup » (37 %). Le Portugal enregistre la plus forte baisse (– 5 points).
Le rapport aux travaux, lui, évolue plus subtilement. Six Européens sur dix estiment encore que des travaux pourraient améliorer l’efficacité énergétique de leur logement, les propriétaires (62 %) plus que les locataires (57 %), mais ce sentiment recule entre 2025 et 2026 dans tous les pays.
Ce reflux a une double lecture :
- à mesure que la facture pèse un peu moins sur le budget courant, l’urgence ressentie d’agir s’émousse ; et les progrès déjà accomplis, comme la décarbonation du parc et la baisse des consommations évoquées plus haut, réduisent pour une partie des ménages le besoin perçu.
- reste que le besoin objectif, lui, demeure entier : celui d’un parc ancien, majoritairement antérieur à 1970, qui consomme jusqu’à trois fois plus que le neuf. Tout le paradoxe est là : la pression ressentie retombe plus vite que le problème de fond ne se résout. Reste à savoir comment ménages et collectivités s’emparent de ce chantier.
Fig. 53 – Travaux d’efficacité énergétique jugés possibles : 60 % des personnes interrogées, en baisse de 4 points
Télécharger cette infographie pour vos présentations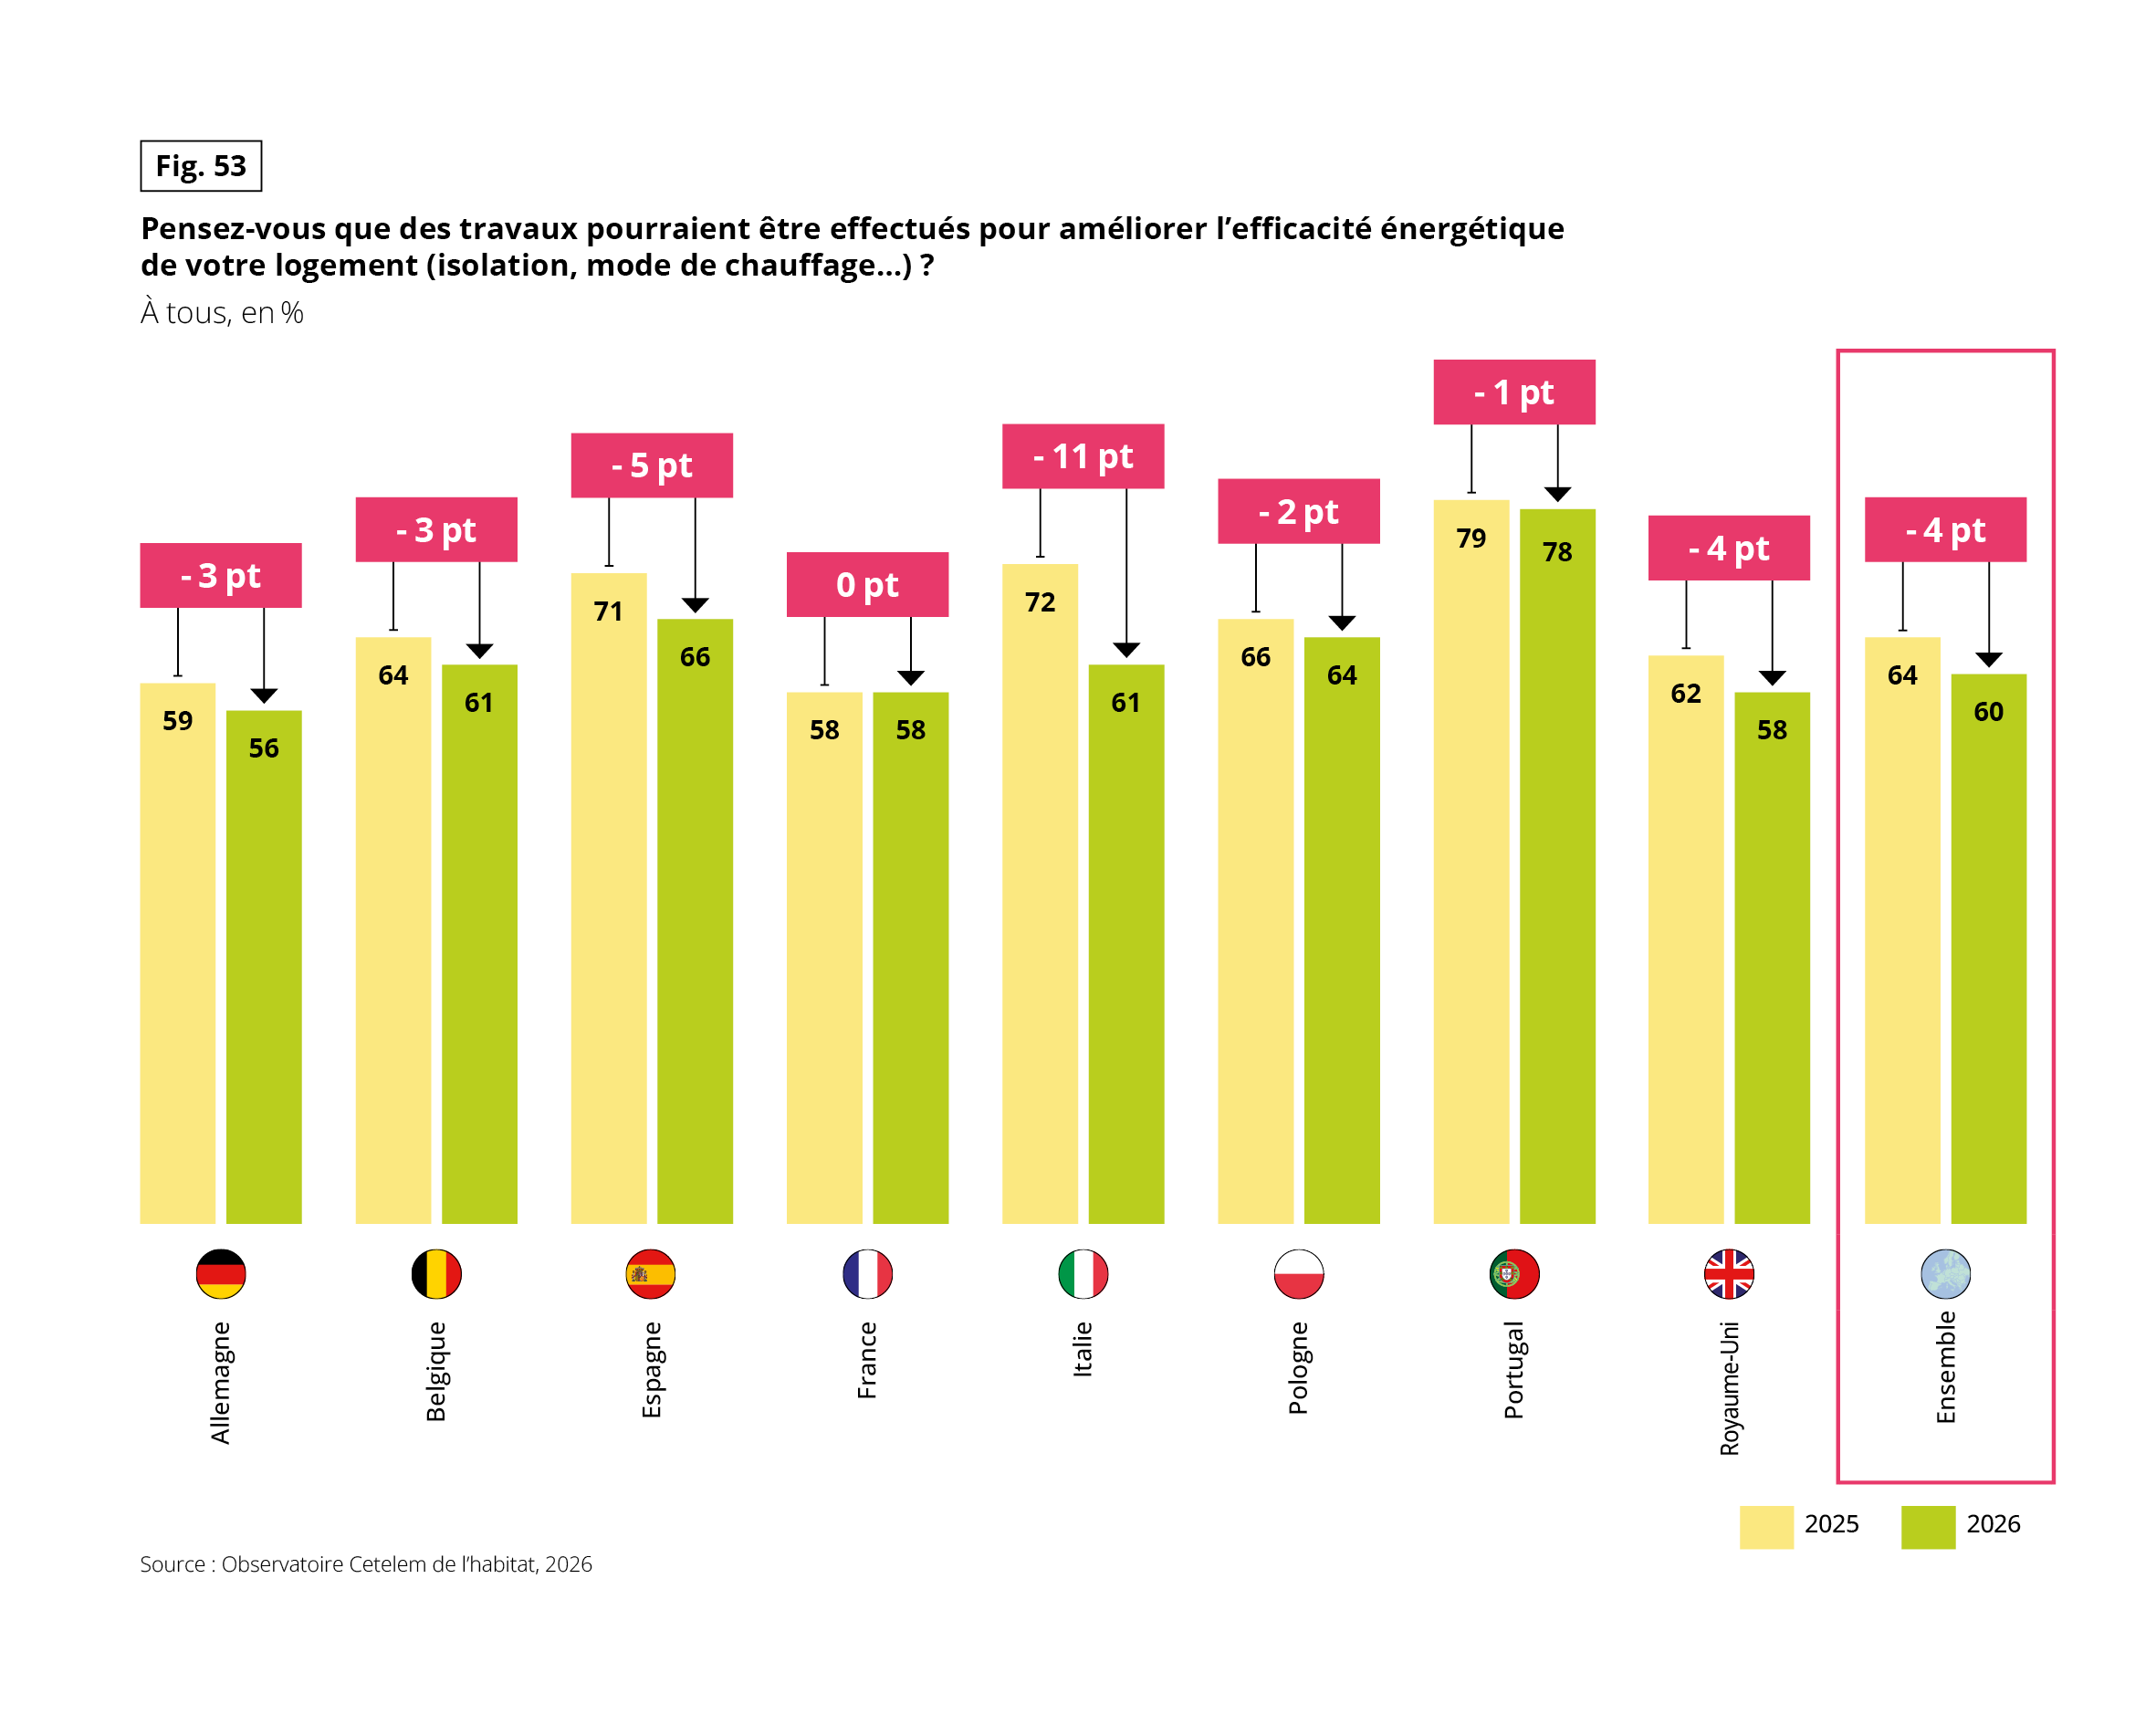 Diagramme en barres groupées qui répond à la question « Pensez-vous que des travaux pourraient être effectués pour améliorer l’efficacité énergétique de votre logement (isolation, mode de chauffage…) ? ». Données en %, à tous. Source : Observatoire Cetelem de l’habitat, 2026. Pour chaque pays, une barre représente 2025 et une barre 2026, avec la variation en points dans un encadré.
• Allemagne : 59 % en 2025, 56 % en 2026, soit – 3 points.
• Belgique : 64 %, 61 %, soit – 3 points.
• Espagne : 71 %, 66 %, soit – 5 points.
• France : 58 %, 58 %, soit 0 point.
• Italie : 72 %, 61 %, soit – 11 points.
• Pologne : 66 %, 64 %, soit – 2 points.
• Portugal : 79 %, 78 %, soit – 1 point.
• Royaume-Uni : 62 %, 58 %, soit – 4 points.
• Ensemble : 64 %, 60 %, soit – 4 points.
À retenir : la part baisse dans tous les pays sauf en France, où elle est stable. L’Italie recule le plus (– 11 points). Le Portugal reste nettement en tête (78 %), l’Allemagne est la plus basse (56 %).
DES PROJETS DE SOBRIÉTÉ, PORTÉS PARLE DYNAMISME ACTUEL DES TERRITOIRES
Les projets pour l’année à venir prolongent cette sobriété devenue réflexe : plus un projet est coûteux ou engageant, moins les Européens sont nombreux à l’envisager. Une majorité compte d’abord ajuster ses habitudes de consommation, le geste le plus simple.
Dès qu’un investissement est nécessaire, les intentions reculent : un sur deux pour des équipements plus performants, 46 % pour des travaux d’adaptation, et seulement 28 % pour un changement de logement, que la moitié écarte catégoriquement. Sur deux ans, les travaux et les déménagements progressent un peu, signe d’une reprise encore discrète du marché.
Fig. 54 – Projets pour les 12 prochains mois : modifier ses habitudes (61 %) avant changer de logement (28 %)
Télécharger cette infographie pour vos présentations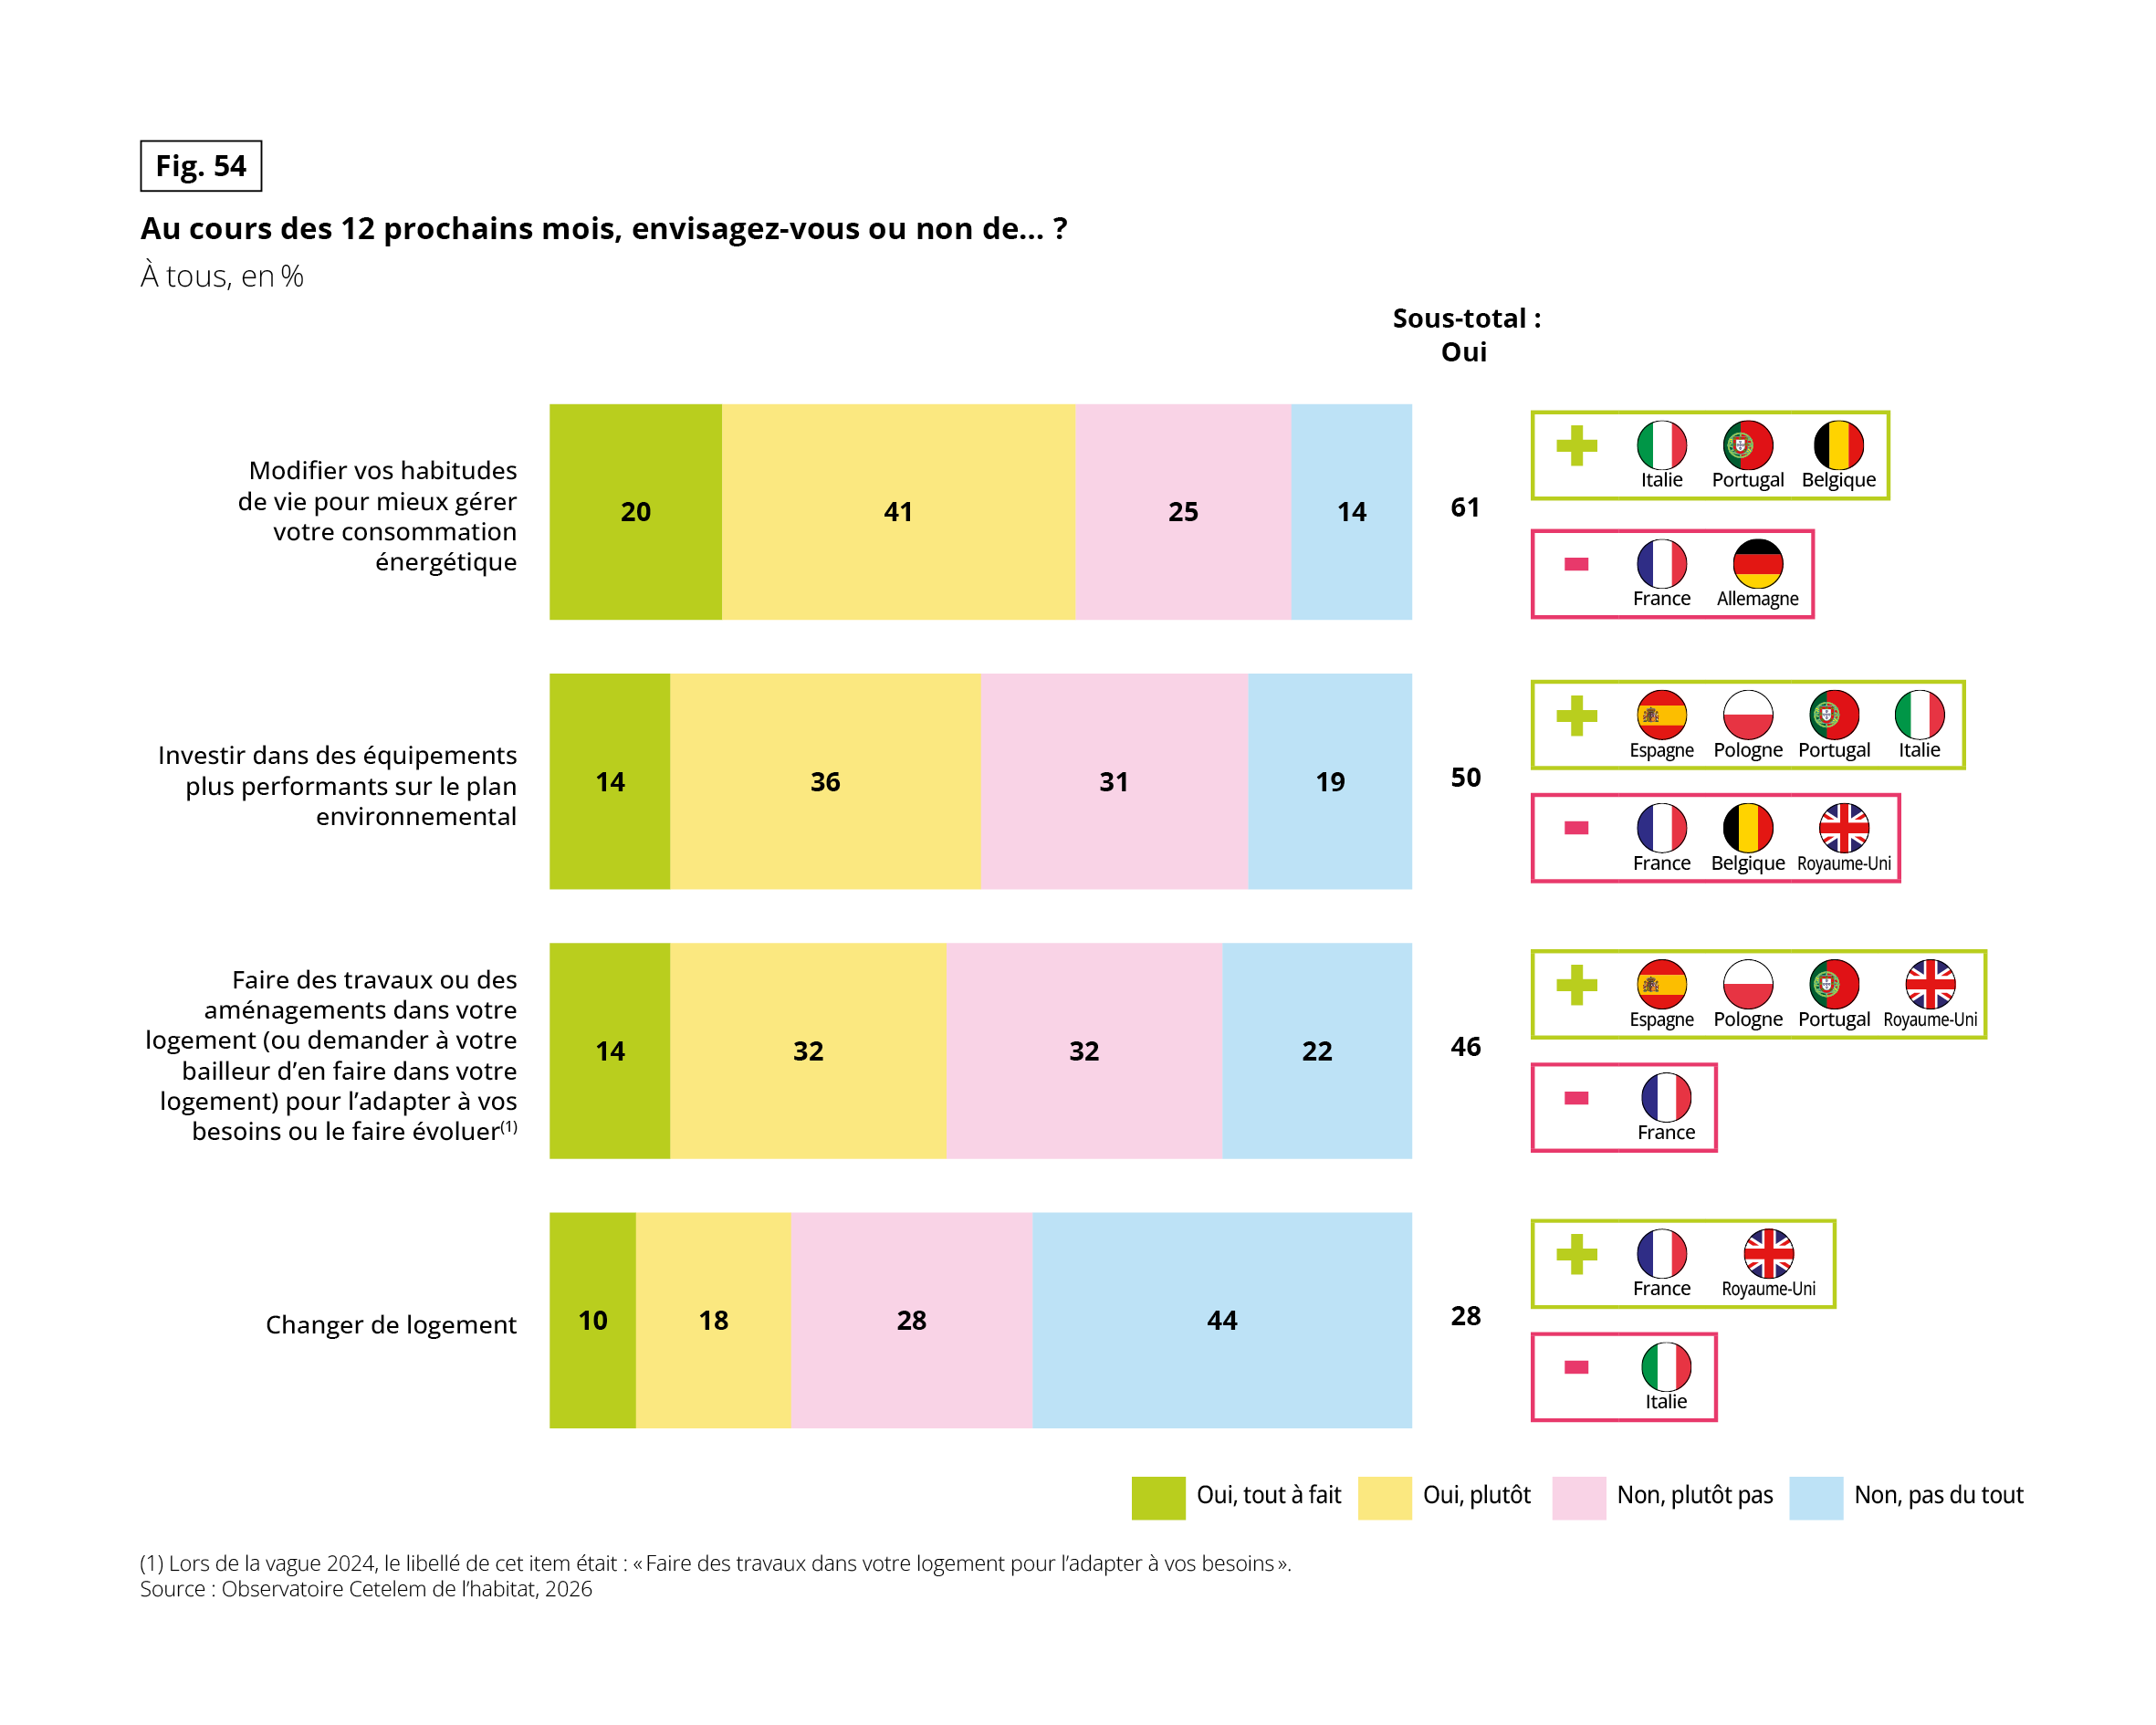 Diagrammes en barres empilées à 100 % qui répondent à la question « Au cours des 12 prochains mois, envisagez-vous ou non de… ? ». Données en %, à tous. Source : Observatoire Cetelem de l’habitat, 2026. Pour chaque projet, la barre se décompose en « Oui, tout à fait », « Oui, plutôt », « Non, plutôt pas » et « Non, pas du tout ». Le sous-total « Oui » est indiqué à droite, avec deux encadrés listant les pays où il est le plus élevé (« + ») et le plus bas (« – »).
Modifier vos habitudes de vie pour mieux gérer votre consommation énergétique :
• Oui, tout à fait : 20 %. Oui, plutôt : 41 %. Non, plutôt pas : 25 %. Non, pas du tout : 14 %.
• Sous-total « Oui » : 61 %.
• Pays les plus concernés : Italie, Portugal, Belgique. Pays les moins concernés : France, Allemagne.
Investir dans des équipements plus performants sur le plan environnemental :
• Oui, tout à fait : 14 %. Oui, plutôt : 36 %. Non, plutôt pas : 31 %. Non, pas du tout : 19 %.
• Sous-total « Oui » : 50 %.
• Pays les plus concernés : Espagne, Pologne, Portugal, Italie. Pays les moins concernés : France, Belgique, Royaume-Uni.
Faire des travaux ou des aménagements dans votre logement (ou demander à votre bailleur d’en faire) pour l’adapter à vos besoins ou le faire évoluer (1) :
• Oui, tout à fait : 14 %. Oui, plutôt : 32 %. Non, plutôt pas : 32 %. Non, pas du tout : 22 %.
• Sous-total « Oui » : 46 %.
• Pays les plus concernés : Espagne, Pologne, Portugal, Royaume-Uni. Pays le moins concerné : France.
Changer de logement :
• Oui, tout à fait : 10 %. Oui, plutôt : 18 %. Non, plutôt pas : 28 %. Non, pas du tout : 44 %.
• Sous-total « Oui » : 28 %.
• Pays les plus concernés : France, Royaume-Uni. Pays le moins concerné : Italie.
(1) Lors de la vague 2024, le libellé de cet item était « Faire des travaux dans votre logement pour l’adapter à vos besoins ».
À retenir : les projets les plus fréquents sont les changements d’habitudes de vie (61 %), les moins fréquents le déménagement (28 %). La France est parmi les pays les moins enclins à agir sur les trois premiers projets, mais parmi les plus enclins à déménager. La Pologne et le Portugal figurent souvent parmi les plus actifs.
La géographie de l’action prolonge ce qui avait été observé sur le budget des ménages en partie 1. Ce sont les pays économiquement les plus dynamiques, le Portugal, l’Espagne et la Pologne, qui expriment le plus fort désir d’agir.
À l’inverse, l’Allemagne et la France, plus en retrait, temporisent. L’envie d’agir semble donc moins dictée par la peur que par les moyens disponibles. On entreprend lorsque la situation économique le permet. Or, aujourd’hui, ce n’est pas le cas pour tout le monde.
LES CRAINTES DES MÉNAGES PROGRESSENT ALORS QUE L’INFLATION RECULE
Et pourtant, l’inquiétude persiste, comme si elle suivait sa propre logique, indépendante de celle de l’action. Elle se nourrit d’abord de l’énergie et du pouvoir d’achat, déjà au coeur de la partie budget.
Le plus frappant est ailleurs. Ces craintes augmentent sur deux ans alors même que les prix se sont ajustés après les précédents pics inflationnistes. Comme si la confiance se reconstruisait plus lentement que l’inflation ne ralentit.
Surtout, la carte des peurs ne recouvre pas celle des projets. L’inquiétude culmine en Pologne et en Italie, mais s’efface en Allemagne et en Espagne. Or l’Espagne agit beaucoup tout en restant sereine, là où la France craint beaucoup mais bouge peu.
La leçon est claire. Qu’il s’agisse d’équipements plus performants, de travaux de rénovation ou d’un logement plus efficace sur le plan énergétique, le passage à l’acte ne naît pas de la peur, mais des moyens dont on dispose. L’inquiétude sensibilise et seule la capacité financière permet vraiment d’agir.
Fig. 55 – Craintes pour l’année à venir : 72 % redoutent une hausse du prix de l’électricité
Télécharger cette infographie pour vos présentations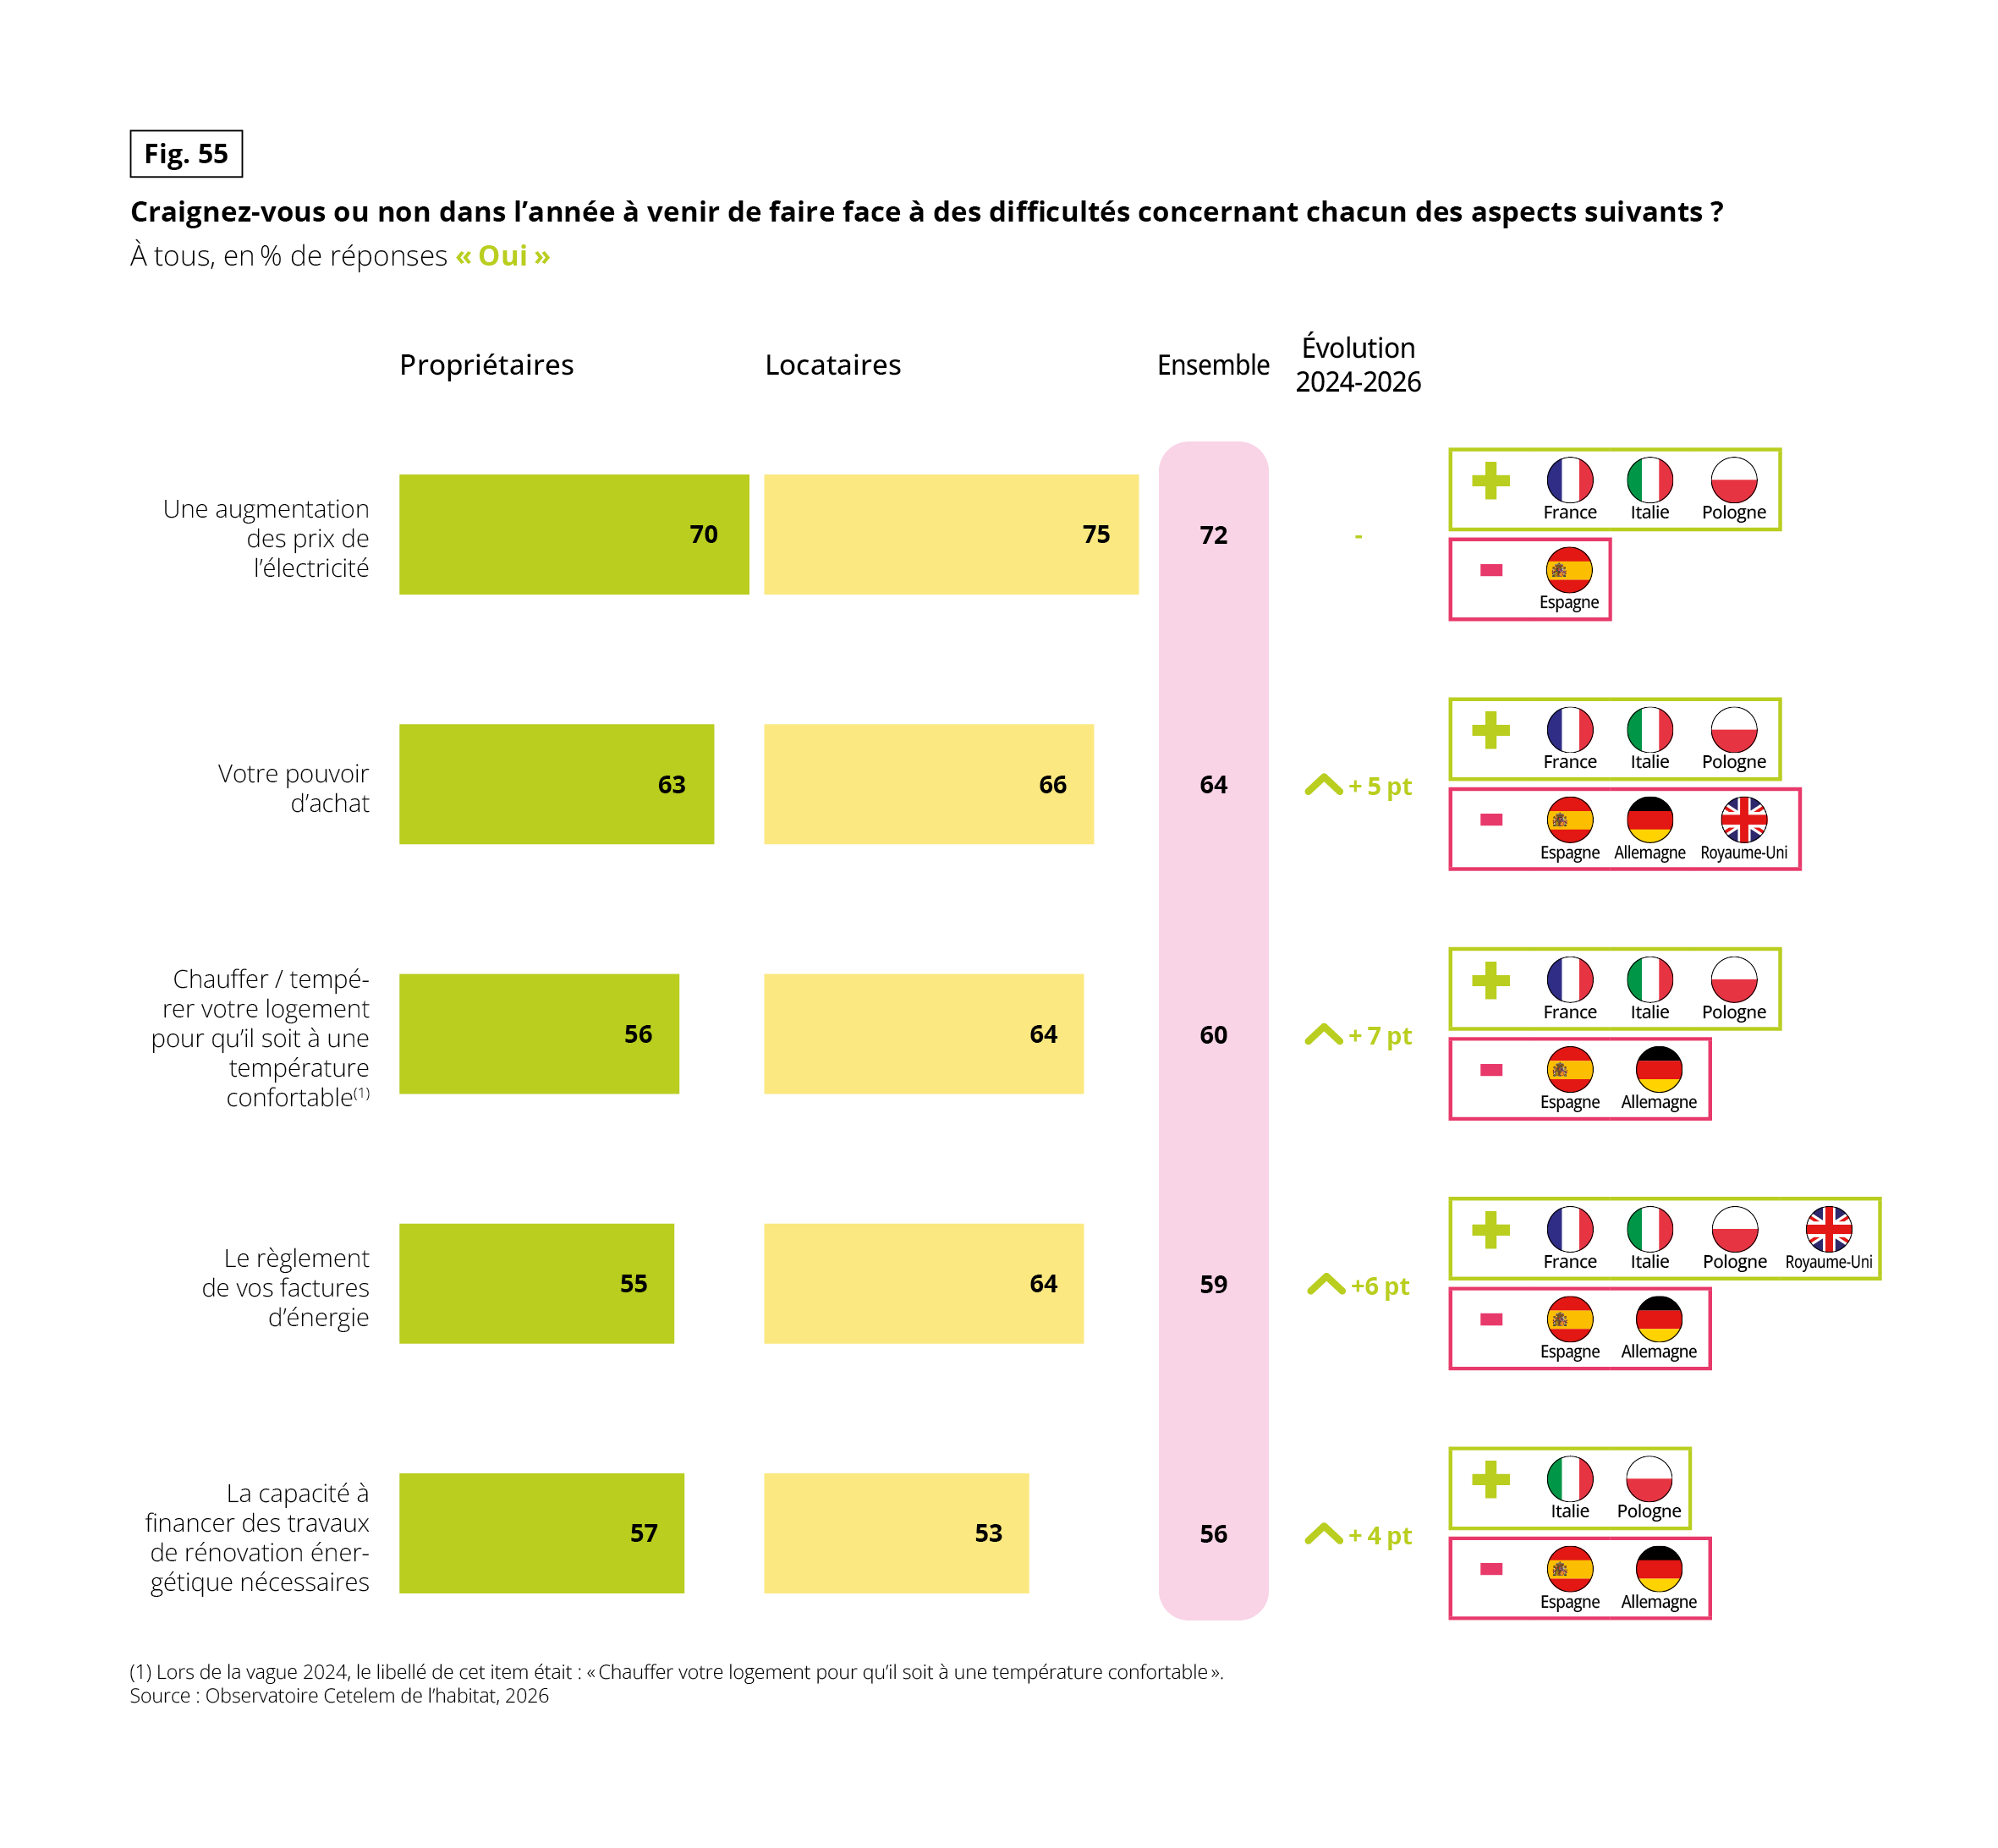 Graphique à barres horizontales qui répond à la question « Craignez-vous ou non dans l’année à venir de faire face à des difficultés concernant chacun des aspects suivants ? ». Données en % de réponses « Oui », à tous. Source : Observatoire Cetelem de l’habitat, 2026. Pour chaque aspect, deux barres comparent les propriétaires et les locataires, une colonne donne le résultat pour l’ensemble des répondants, et une colonne donne l’évolution 2024-2026 en points, avec deux encadrés listant les pays où la crainte est la plus forte (« + ») ou la plus faible (« – »).
Pour chaque aspect : propriétaires, locataires, ensemble, évolution 2024-2026.
• Une augmentation des prix de l’électricité : 70 %, 75 %, 72 %, pas d’évolution indiquée. Pays les plus inquiets : France, Italie, Pologne. Pays le moins inquiet : Espagne.
• Votre pouvoir d’achat : 63 %, 66 %, 64 %, + 5 points. Pays les plus inquiets : France, Italie, Pologne. Pays les moins inquiets : Espagne, Allemagne, Royaume-Uni.
• Chauffer ou tempérer votre logement pour qu’il soit à une température confortable (1) : 56 %, 64 %, 60 %, + 7 points. Pays les plus inquiets : France, Italie, Pologne. Pays les moins inquiets : Espagne, Allemagne.
• Le règlement de vos factures d’énergie : 55 %, 64 %, 59 %, + 6 points. Pays les plus inquiets : France, Italie, Pologne, Royaume-Uni. Pays les moins inquiets : Espagne, Allemagne.
• La capacité à financer des travaux de rénovation énergétique nécessaires : 57 %, 53 %, 56 %, + 4 points. Pays les plus inquiets : Italie, Pologne. Pays les moins inquiets : Espagne, Allemagne.
(1) Lors de la vague 2024, le libellé de cet item était « Chauffer votre logement pour qu’il soit à une température confortable ».
À retenir : la hausse du prix de l’électricité est la première crainte (72 %). Les inquiétudes progressent sur tous les aspects mesurés (+ 4 à + 7 points). Les locataires sont plus inquiets que les propriétaires, sauf pour le financement des travaux (57 % pour les propriétaires contre 53 %). La France, l’Italie et la Pologne sont les plus inquiets, l’Espagne et l’Allemagne les moins.
Ce constat commande toute la suite de cette partie : si le passage à l’acte dépend des moyens bien plus que de l’inquiétude, alors la rénovation énergétique butera moins sur l’adhésion que sur la décision collective et le financement, deux marches que la copropriété rend particulièrement hautes.