Un marché grippé et un choix de logement dominé par le prix
 5 min
reading time
Entre un budget contraint et un toit sûr mais désormais exposé au climat, comment les Européens se projettent-ils ?
Du côté de l’offre, le marché s’est grippé. La production de logements neufs a reculé sous l’effet de la remontée des taux, en particulier en France, en Allemagne, en Belgique et en Italie. Seuls l’Espagne, la Pologne et surtout le Portugal, qui a presque triplé sa production entre 2012 et 2025, maintiennent une dynamique de croissance du bâti.
Celle-ci part toutefois de niveaux encore très déprimés, hérités de la crise de 2012. Du côté de la demande, d’après Eurostat, l’intention de réaliser des achats importants reste négative presque partout. Elle atteint son niveau le plus bas en Allemagne, tandis que la Pologne est le seul pays nettement positif.(1)
C’est dans ce climat de prudence que se lisent les arbitrages. Et c’est en croisant la production avec les prix que la nature de la demande se révèle. Là où l’on construit moins (France, Allemagne, Belgique, Italie), les prix qui se maintiennent ou progressent s’interprètent comme un simple effet de rareté : moins de biens, donc plus de tension.
Mais le cas de l’Espagne, de la Pologne et du Portugal lève toute ambiguïté. Dans ces trois pays, l’offre nouvelle accélère et, pourtant, les prix grimpent au même rythme qu’ailleurs. Pourtant, même quand l’offre de logements augmente, les prix continuent de grimper.
La raison est simple : la demande progresse encore plus vite. Elle absorbe donc cette offre supplémentaire, et la dépasse. La hausse partagée des prix, des marchés continentaux qui freinent la construction jusqu’à la périphérie qui la relance, ne peut donc pas être un phénomène d’offre : ce qui est commun aux deux groupes, c’est la demande.
Les intentions d’achat déprimées ne contredisent pas ce constat, elles le précisent : ce n’est pas le désir de se loger qui faiblit, mais la capacité à passer à l’acte, comprimée par le coût du crédit.
La demande n’est pas éteinte, différée et rationnée par la solvabilité, elle entretient, face à une offre encore rare, la pression sur les prix.
(1) Indice d’achats importants prévus dans les 12 prochains mois : https://ec.europa.eu/eurostat/databrowser/view/isoc_eco_ic/default/table?lang=fr
Fig. 31 – Production de construction résidentielle depuis 2012
Télécharger cette infographie pour vos présentations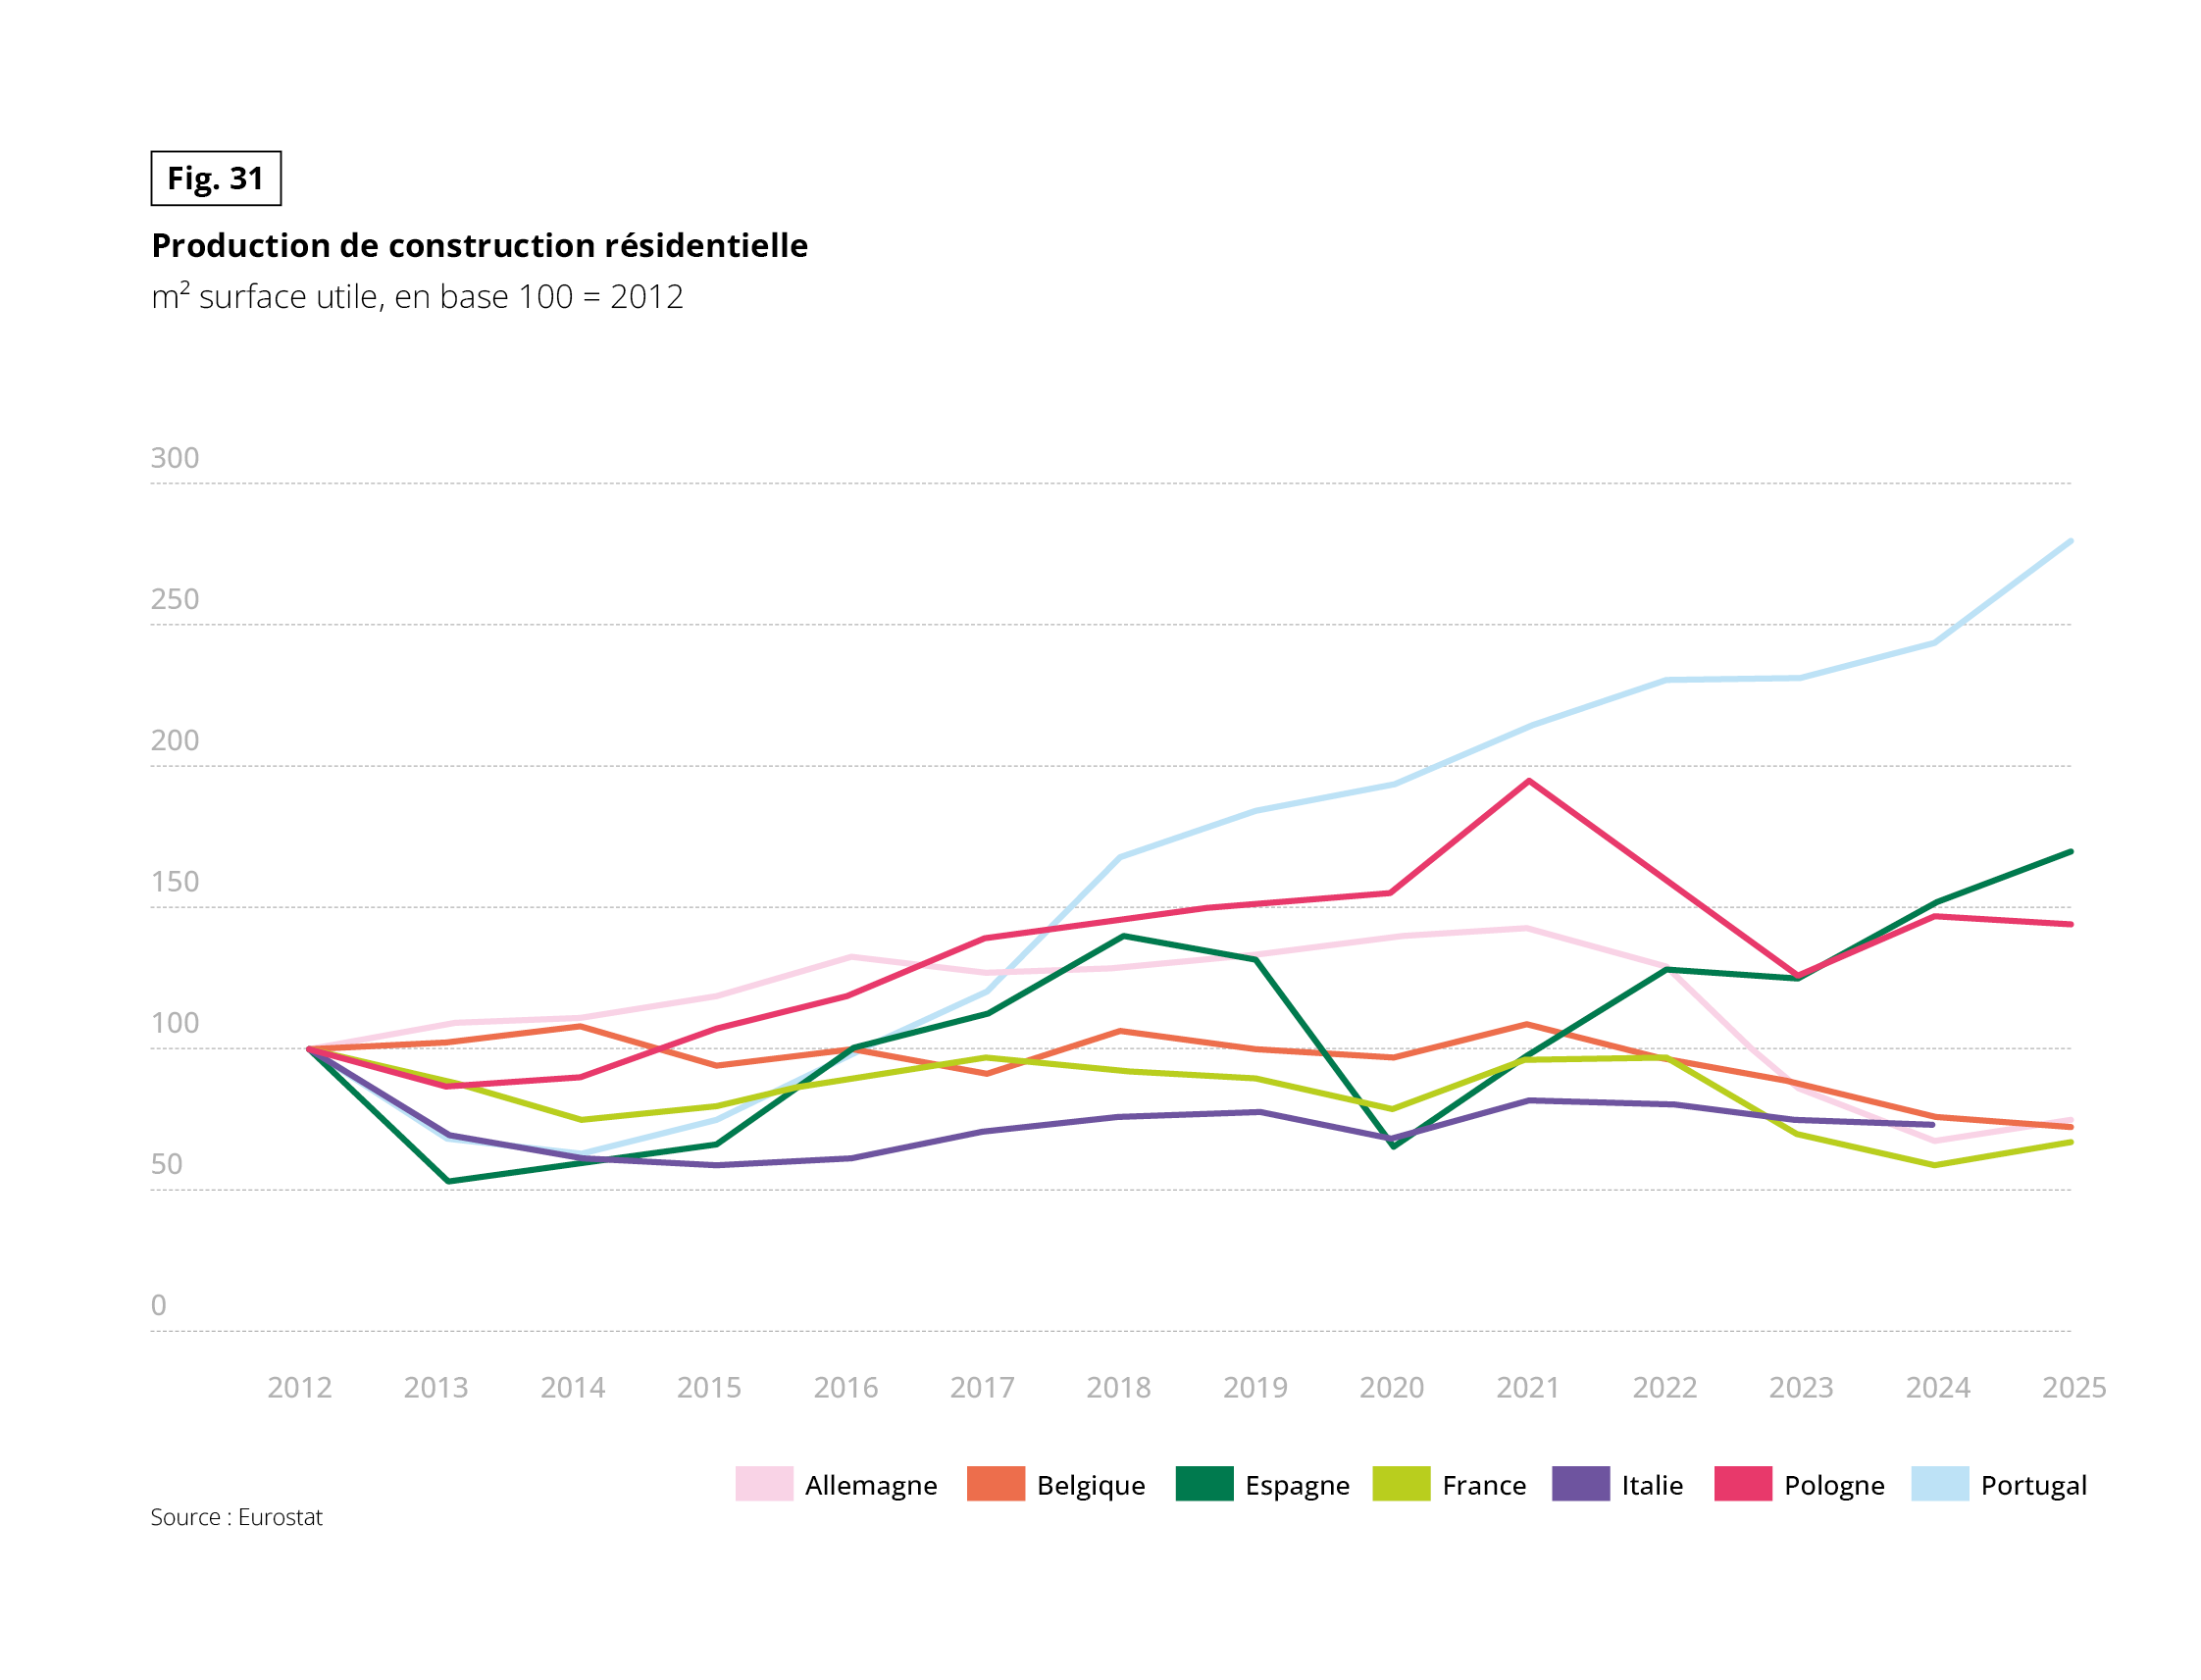 Graphique en courbes de la production de construction résidentielle, en m² de surface utile, en base 100 = 2012, de 2012 à 2025. Source : Eurostat. Sept courbes : Allemagne, Belgique, Espagne, France, Italie, Pologne, Portugal. La courbe de l’Italie s’arrête en 2024. Les valeurs sont approximatives.
• Portugal : courbe la plus haute. Environ 68 en 2013, environ 120 en 2017, environ 168 en 2018, environ 215 en 2021, environ 243 en 2024, environ 280 en 2025.
• Pologne : environ 86 en 2013, environ 155 en 2020, un pic à environ 195 en 2021, un creux à environ 125 en 2023, puis environ 144 en 2025.
• Espagne : un creux à environ 52 en 2013, environ 140 en 2018, environ 65 en 2020, environ 128 en 2022, puis environ 170 en 2025.
• Allemagne : environ 132 en 2016, un pic à environ 143 en 2021, puis une baisse jusqu’à environ 67 en 2024 et environ 75 en 2025.
• Belgique : autour de 100 jusqu’en 2021 (pic à environ 109), puis une baisse jusqu’à environ 72 en 2025.
• France : environ 75 en 2014, environ 97 en 2017, environ 96 en 2022, puis environ 58 en 2024 et environ 67 en 2025.
• Italie : courbe la plus basse. Environ 69 en 2013, environ 58 en 2015, environ 81 en 2021, environ 73 en 2024.
À retenir : le Portugal (environ 280 en 2025) et l’Espagne (environ 170) dépassent nettement leur niveau de 2012. L’Allemagne, la Belgique, la France et l’Italie sont en dessous de 100 en fin de période.
Fig. 32 – Indice des prix des logements depuis 2012
Télécharger cette infographie pour vos présentations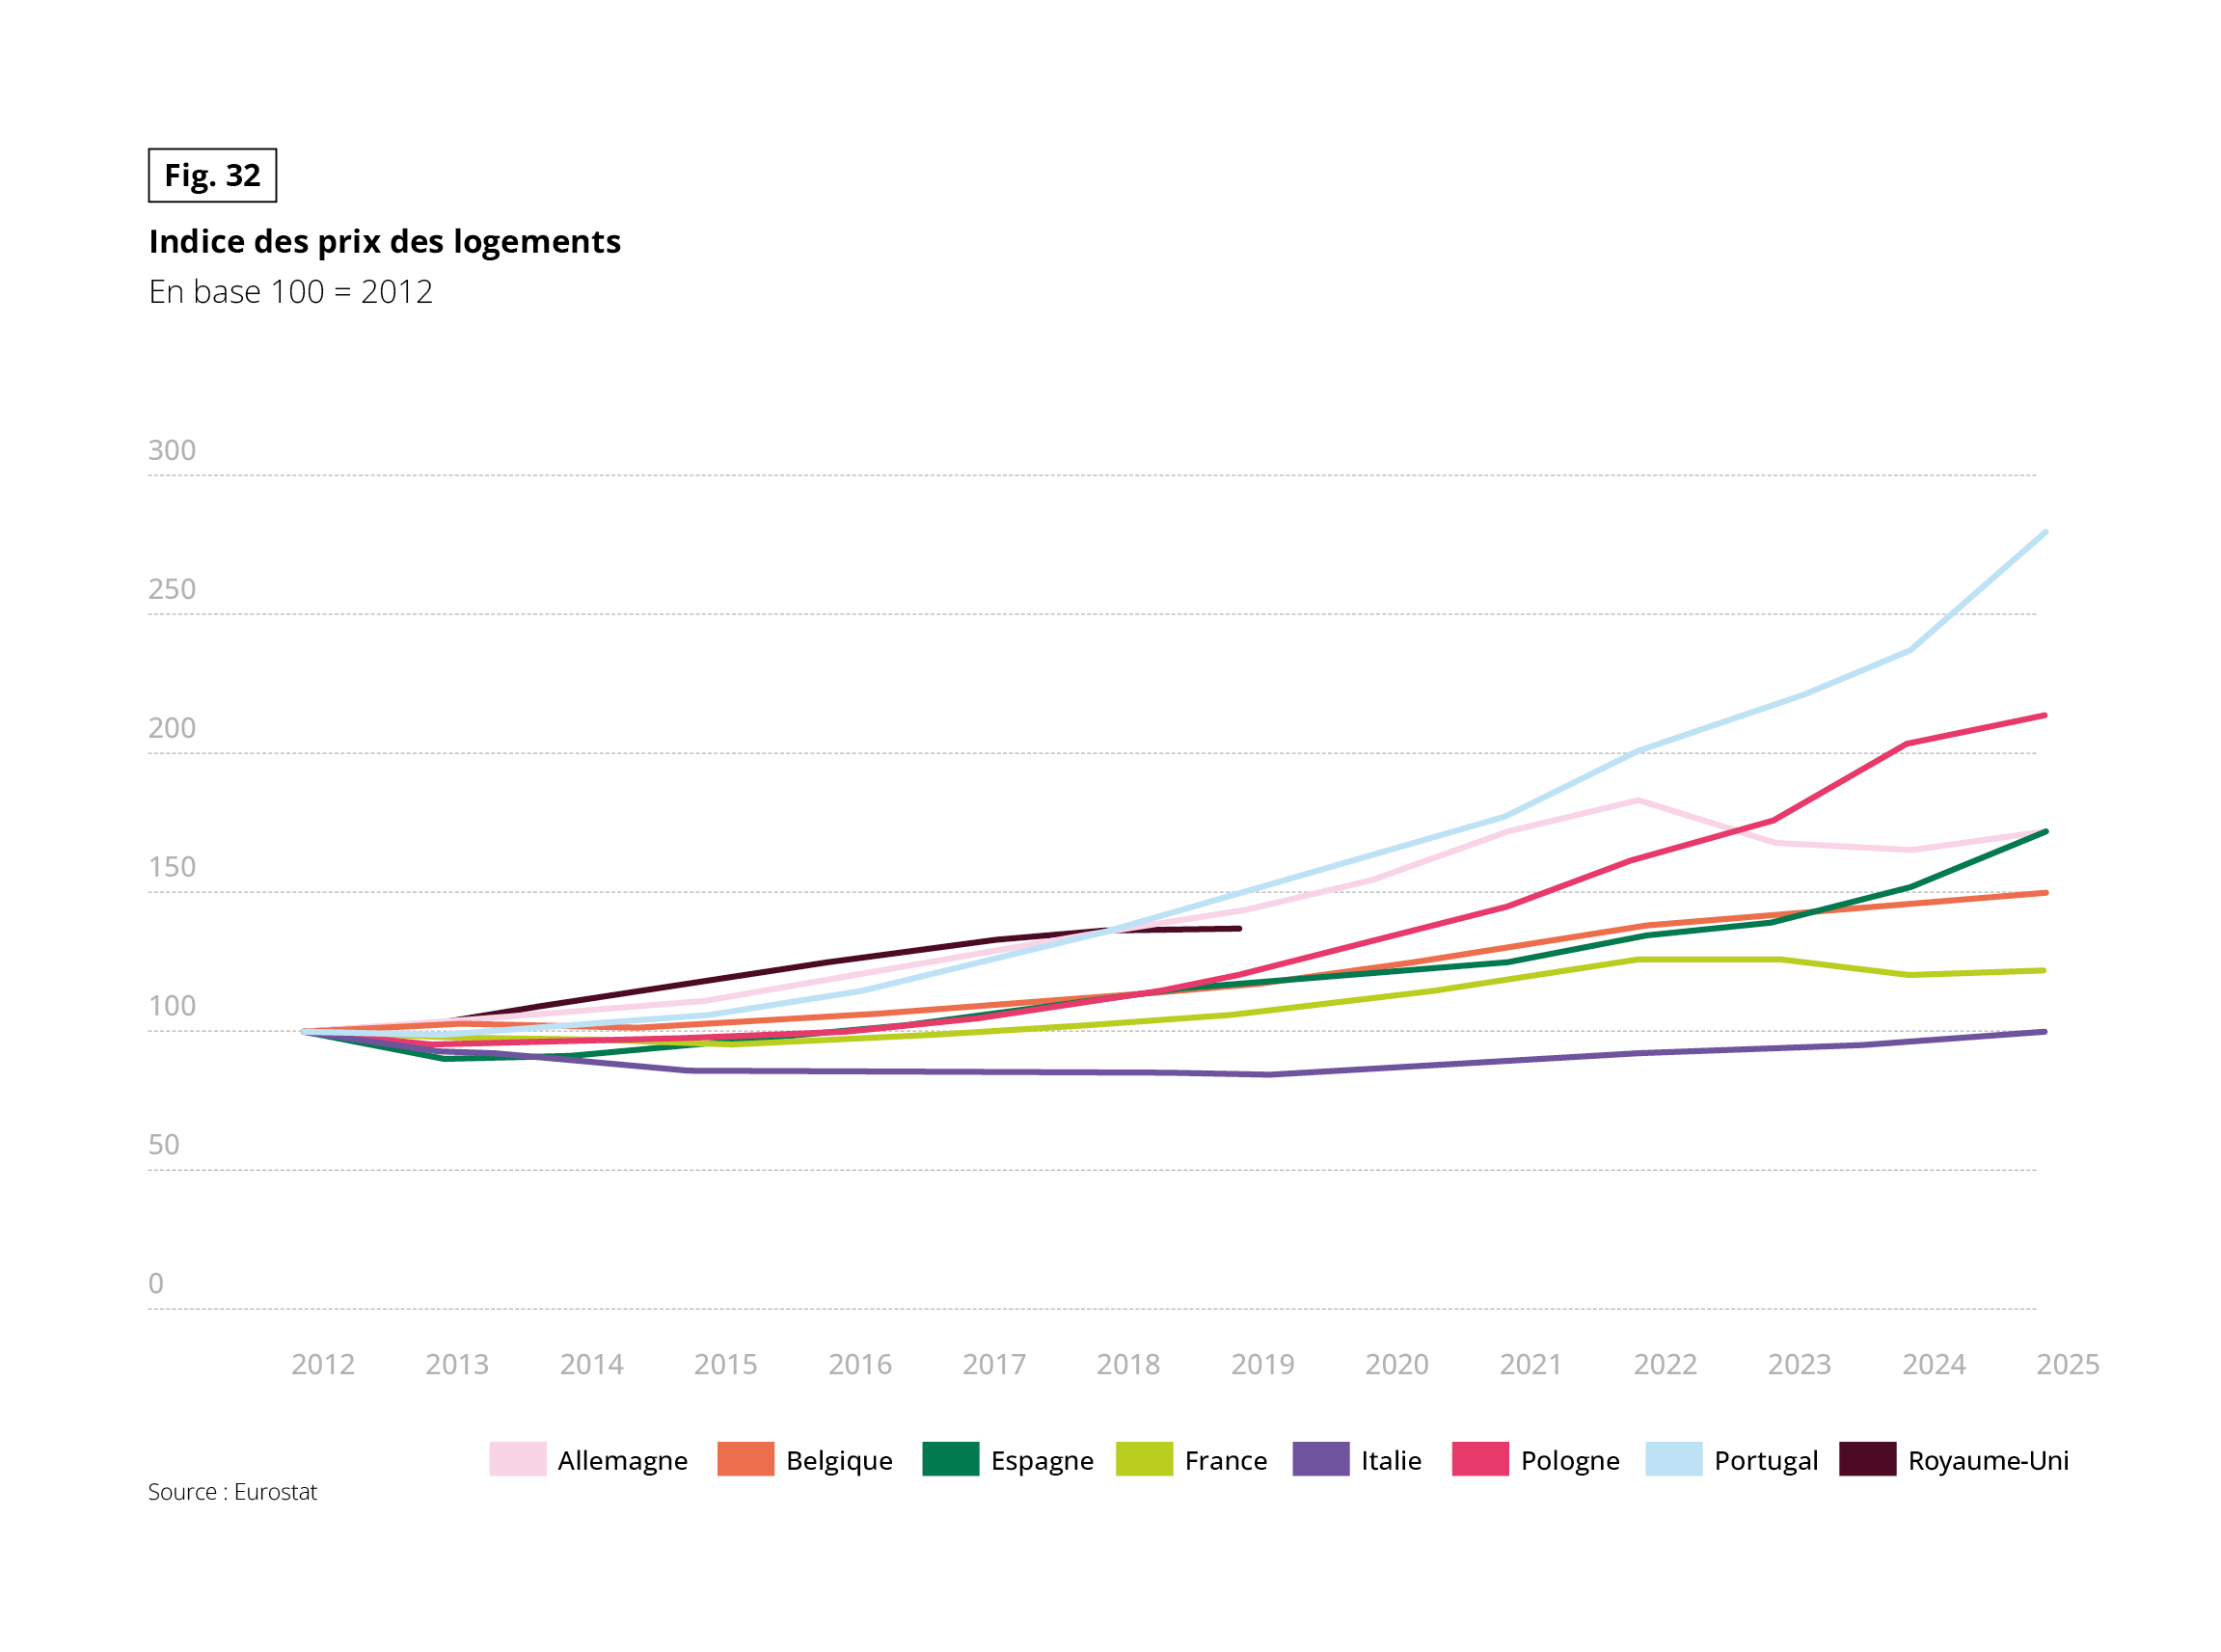 Graphique en courbes de l’indice des prix des logements, en base 100 = 2012, de 2012 à 2025. Source : Eurostat. Huit courbes : Allemagne, Belgique, Espagne, France, Italie, Pologne, Portugal, Royaume-Uni. La courbe du Royaume-Uni s’arrête en 2019. Les valeurs sont approximatives.
• Portugal : courbe la plus haute. Environ 150 en 2019, environ 200 en 2022, environ 237 en 2024, environ 280 en 2025.
• Pologne : environ 120 en 2019, environ 163 en 2022, environ 203 en 2024, environ 213 en 2025.
• Allemagne : environ 145 en 2019, un pic à environ 183 en 2022, environ 166 en 2024, environ 172 en 2025.
• Espagne : environ 118 en 2019, environ 134 en 2022, environ 152 en 2024, environ 172 en 2025.
• Belgique : hausse régulière jusqu’à environ 150 en 2025.
• France : environ 107 en 2019, environ 125 en 2022 et 2023, environ 120 en 2024, environ 122 en 2025.
• Royaume-Uni : environ 137 en 2019, dernière donnée.
• Italie : courbe la plus basse. Un creux à environ 84 en 2019, puis environ 100 en 2025.
À retenir : les prix ont augmenté dans tous les pays sauf en Italie, où ils retrouvent à peine leur niveau de 2012. Le Portugal (environ 280) et la Pologne (environ 213) enregistrent les plus fortes hausses.
LE RAPPORT QUALITÉ – PRIX DOMINE TOUJOURS LE CHOIX DU LOGEMENT MAIS PROCURE DE MOINS EN MOINS DE SATISFACTION
Au moment de choisir un logement, le prix domine : neuf Européens sur dix le jugent important, et c’est le critère qui compte le plus à leurs yeux, avec 60 % qui lui accordent « beaucoup d’importance ».
Viennent ensuite la sécurité et un socle de critères pratiques, état du logement, facture énergétique, surface. Si le prix domine ainsi, ce n’est pas par avarice. Il reflète une période où chaque euro consacré au loyer ou à la mensualité pèse davantage, faute de revenus progressant au même rythme, notamment en 2025 et 2026.
Fig. 33 – Critères de choix d’un logement
Télécharger cette infographie pour vos présentations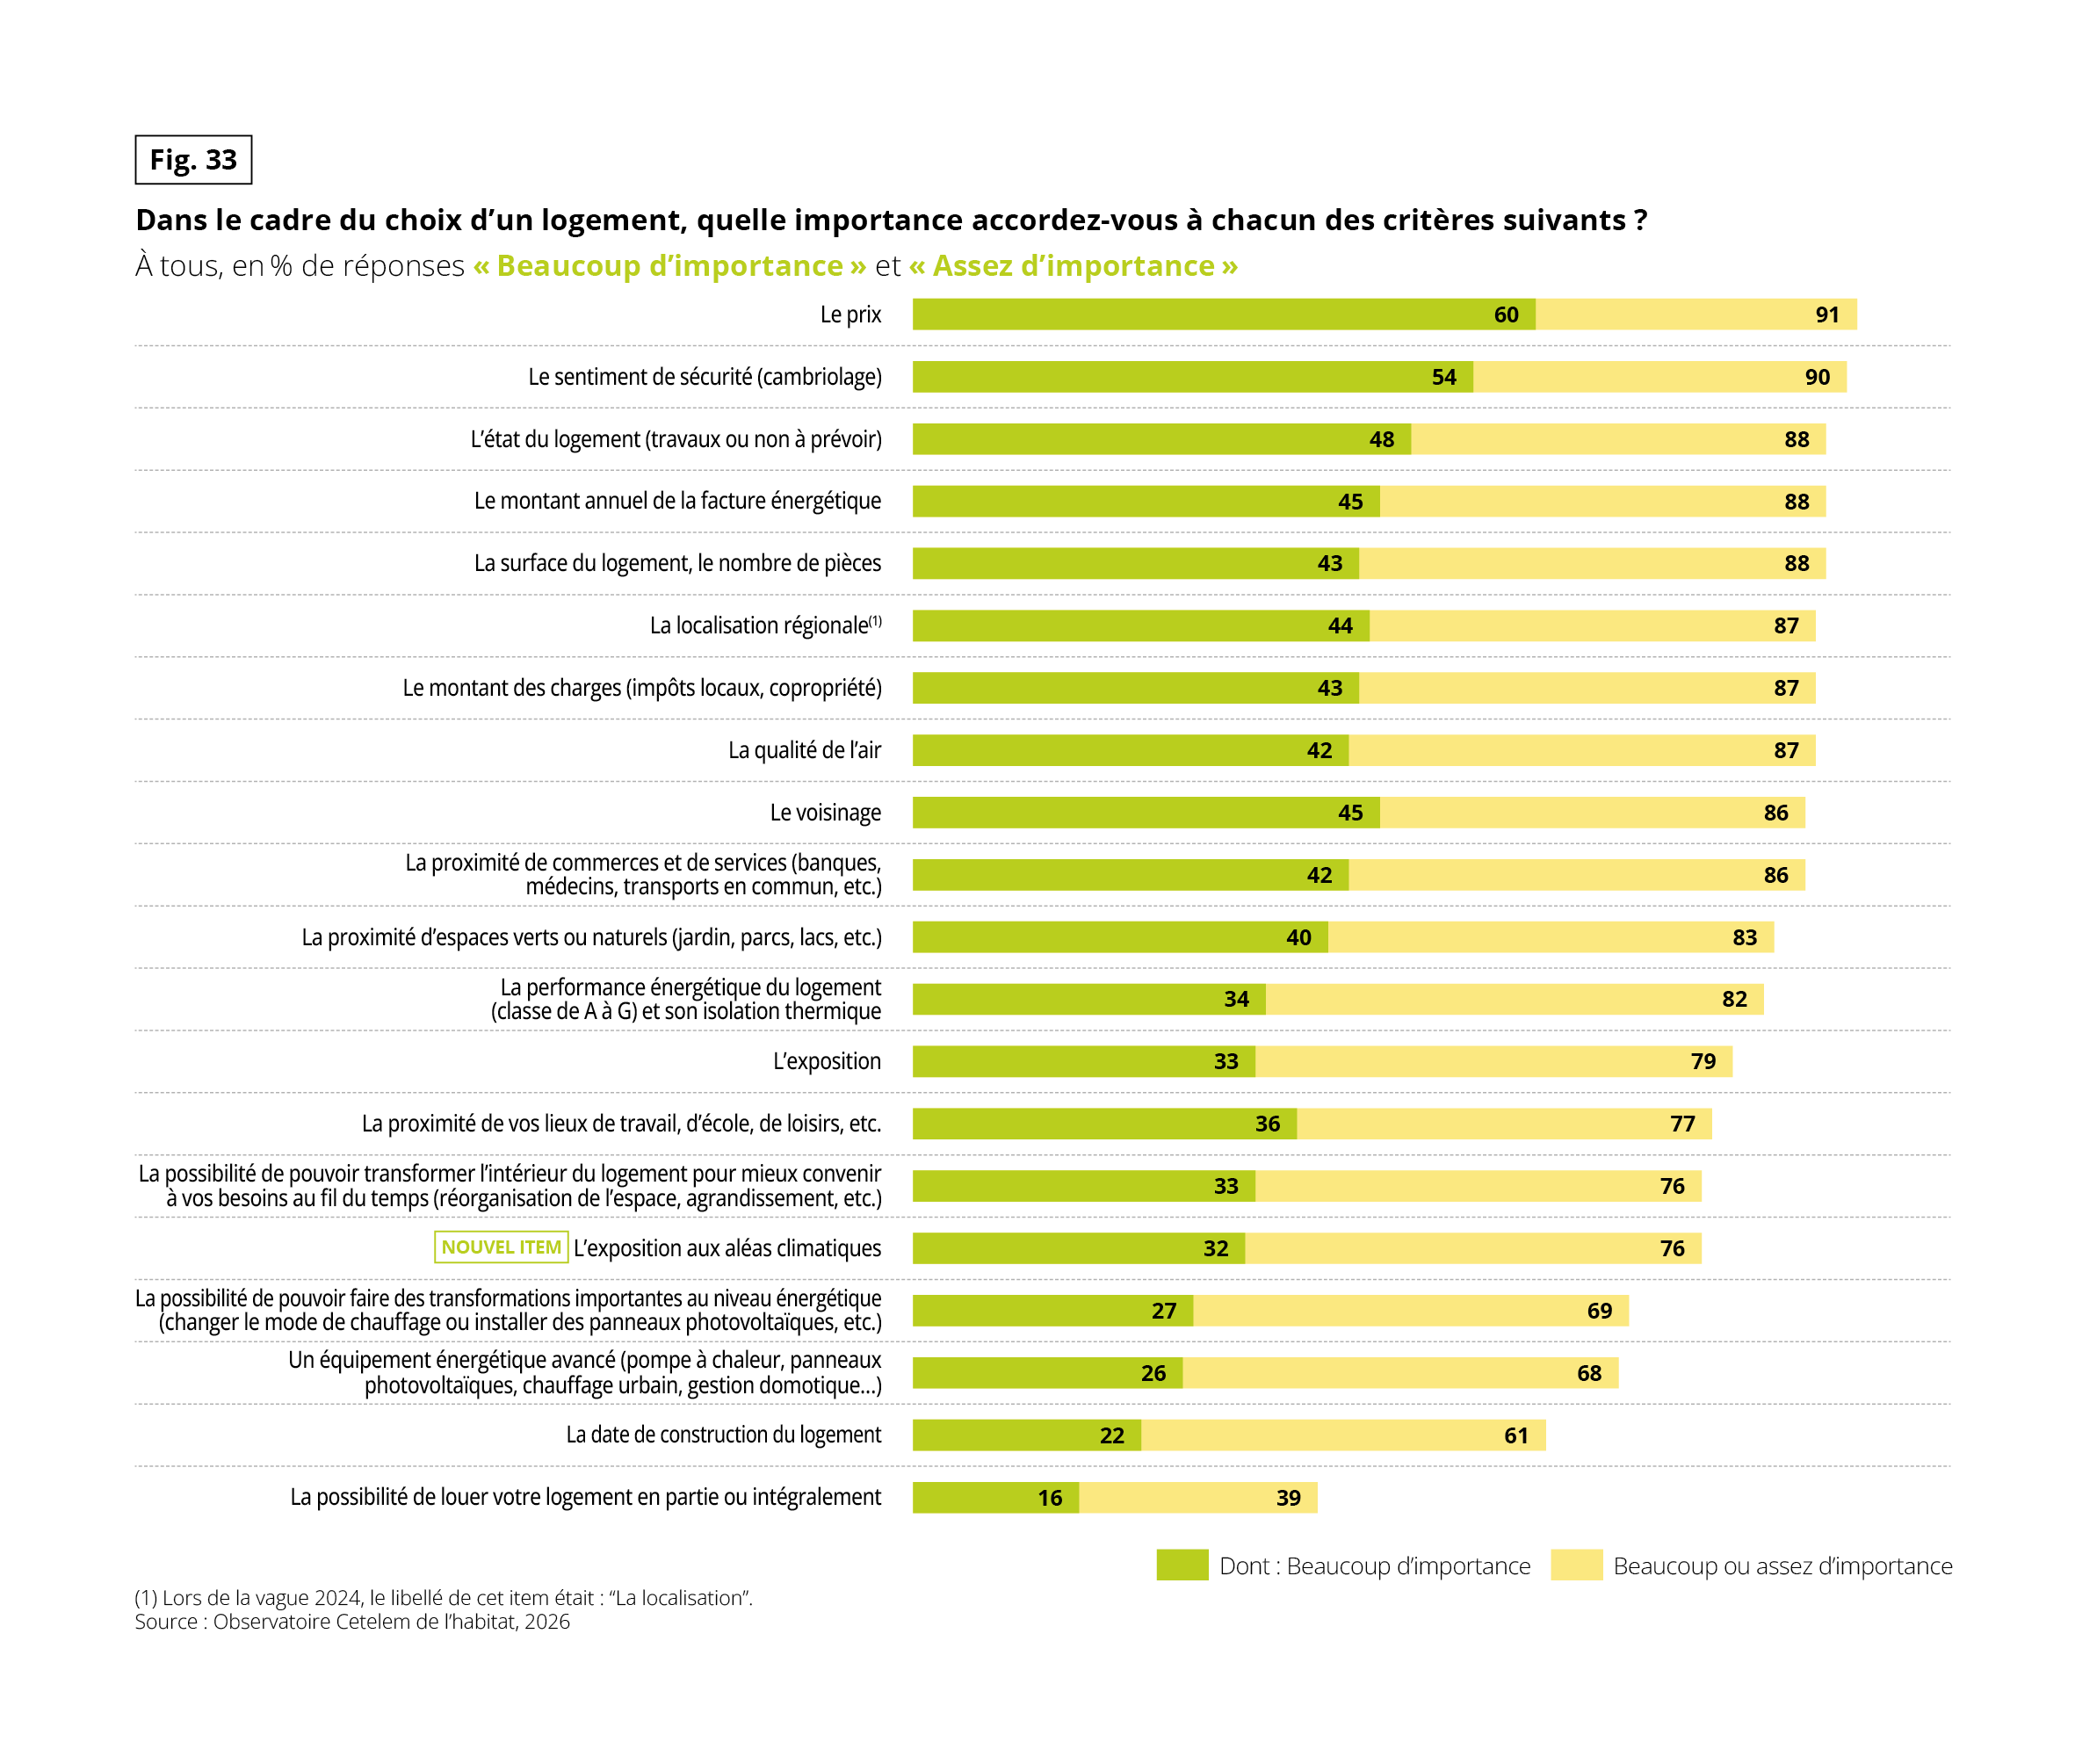 Graphique à barres horizontales qui répond à la question « Dans le cadre du choix d’un logement, quelle importance accordez-vous à chacun des critères suivants ? ». Données en % de réponses « Beaucoup d’importance » et « Assez d’importance », à tous. Source : Observatoire Cetelem de l’habitat, 2026. Pour chaque critère, la valeur à l’extrémité de la barre est le total « beaucoup ou assez d’importance », et la valeur dans la partie verte est la part de « beaucoup d’importance ». Les critères sont classés par ordre décroissant. Un critère est signalé « Nouvel item ». Lors de la vague 2024, le libellé de « La localisation régionale » était « La localisation ».
Pour chaque critère : beaucoup ou assez d’importance, dont beaucoup d’importance.
• Le prix : 91 %, dont 60 %.
• Le sentiment de sécurité (cambriolage) : 90 %, dont 54 %.
• L’état du logement (travaux ou non à prévoir) : 88 %, dont 48 %.
• Le montant annuel de la facture énergétique : 88 %, dont 45 %.
• La surface du logement, le nombre de pièces : 88 %, dont 43 %.
• La localisation régionale : 87 %, dont 44 %.
• Le montant des charges (impôts locaux, copropriété) : 87 %, dont 43 %.
• La qualité de l’air : 87 %, dont 42 %.
• Le voisinage : 86 %, dont 45 %.
• La proximité de commerces et de services (banques, médecins, transports en commun, etc.) : 86 %, dont 42 %.
• La proximité d’espaces verts ou naturels (jardin, parcs, lacs, etc.) : 83 %, dont 40 %.
• La performance énergétique du logement (classe de A à G) et son isolation thermique : 82 %, dont 34 %.
• L’exposition : 79 %, dont 33 %.
• La proximité des lieux de travail, d’école, de loisirs, etc. : 77 %, dont 36 %.
• La possibilité de transformer l’intérieur du logement pour mieux convenir à ses besoins au fil du temps (réorganisation de l’espace, agrandissement, etc.) : 76 %, dont 33 %.
• L’exposition aux aléas climatiques (nouvel item) : 76 %, dont 32 %.
• La possibilité de faire des transformations importantes au niveau énergétique (changer le mode de chauffage ou installer des panneaux photovoltaïques, etc.) : 69 %, dont 27 %.
• Un équipement énergétique avancé (pompe à chaleur, panneaux photovoltaïques, chauffage urbain, gestion domotique…) : 68 %, dont 26 %.
• La date de construction du logement : 61 %, dont 22 %.
• La possibilité de louer son logement en partie ou intégralement : 39 %, dont 16 %.
À retenir : le prix et la sécurité sont les deux critères les plus importants. La possibilité de louer son logement est le critère le moins important (39 %).
Confronter cette importance à la satisfaction mesurée plus haut éclaire les vraies marges de progrès, car les critères qui comptent le plus sont aussi ceux dont la satisfaction est la plus faible. Le prix présente l’écart le plus marqué entre les attentes qu’il suscite et la satisfaction qu’il procure. Il devance la facture énergétique, le sentiment de sécurité, les charges et l’état du logement.
À l’inverse, le cadre de vie et l’emplacement forment une zone de confort, où la satisfaction est à la hauteur des attentes, voire supérieure. L’écart entre ce que les Européens attendent et possèdent, particulièrement marqué sur le prix et l’énergie, s’est réduit depuis 2024 avec l’apaisement des prix. Il reste cependant le principal défi pour demain.
Fig. 34 – Importance des critères et satisfaction
Télécharger cette infographie pour vos présentations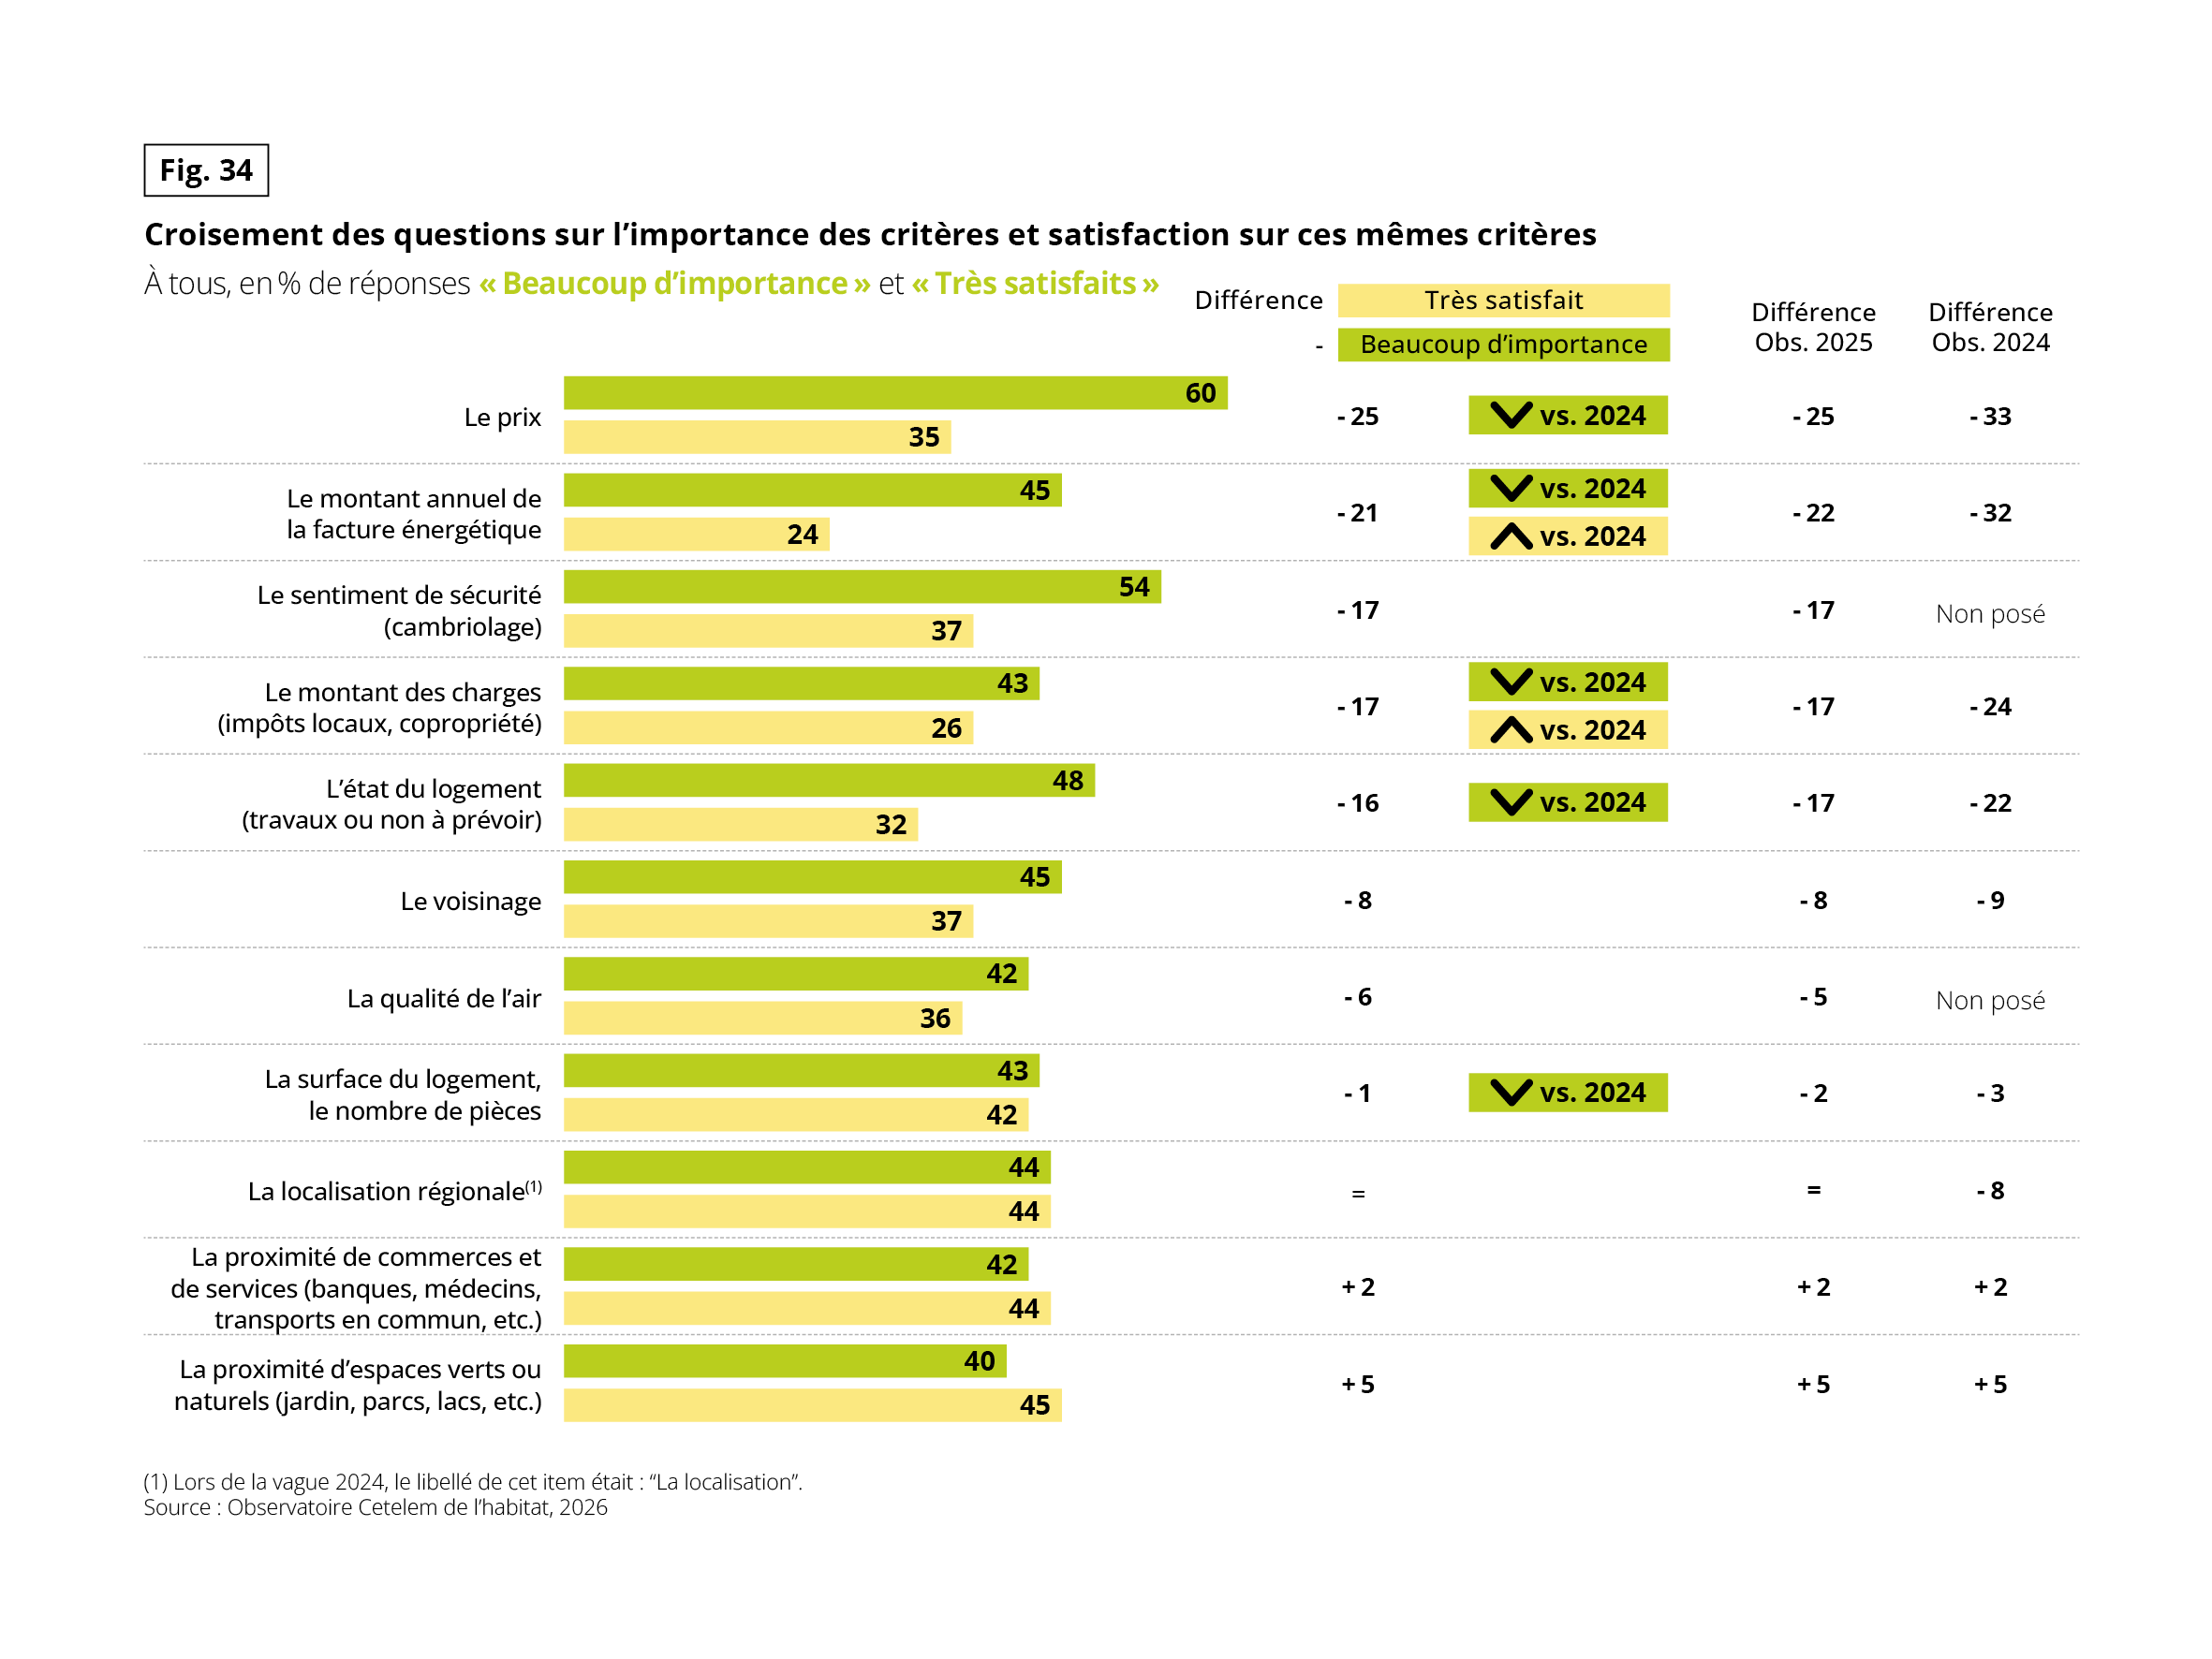 Graphique à barres horizontales qui croise l’importance des critères et la satisfaction sur ces mêmes critères. Données en % de réponses « Beaucoup d’importance » et « Très satisfaits », à tous. Source : Observatoire Cetelem de l’habitat, 2026. Pour chaque critère, une barre verte indique « Beaucoup d’importance » et une barre jaune « Très satisfait ». Trois colonnes de chiffres donnent la différence (très satisfait moins beaucoup d’importance) : l’écart actuel, l’écart de l’Observatoire 2025 et l’écart de l’Observatoire 2024. Des flèches « vs. 2024 » indiquent l’évolution : flèche vers le bas pour une baisse de l’importance, flèche vers le haut pour une hausse de la satisfaction. Lors de la vague 2024, le libellé de « La localisation régionale » était « La localisation ».
Pour chaque critère : beaucoup d’importance, très satisfaits, écart, écart Obs. 2025, écart Obs. 2024.
• Le prix : 60 %, 35 %, – 25, – 25, – 33. Importance en baisse par rapport à 2024.
• Le montant annuel de la facture énergétique : 45 %, 24 %, – 21, – 22, – 32. Importance en baisse et satisfaction en hausse par rapport à 2024.
• Le sentiment de sécurité (cambriolage) : 54 %, 37 %, – 17, – 17, non posé en 2024.
• Le montant des charges (impôts locaux, copropriété) : 43 %, 26 %, – 17, – 17, – 24. Importance en baisse et satisfaction en hausse par rapport à 2024.
• L’état du logement (travaux ou non à prévoir) : 48 %, 32 %, – 16, – 17, – 22. Importance en baisse par rapport à 2024.
• Le voisinage : 45 %, 37 %, – 8, – 8, – 9.
• La qualité de l’air : 42 %, 36 %, – 6, – 5, non posé en 2024.
• La surface du logement, le nombre de pièces : 43 %, 42 %, – 1, – 2, – 3. Importance en baisse par rapport à 2024.
• La localisation régionale : 44 %, 44 %, écart nul (=), écart nul (=), – 8.
• La proximité de commerces et de services (banques, médecins, transports en commun, etc.) : 42 %, 44 %, + 2, + 2, + 2.
• La proximité d’espaces verts ou naturels (jardin, parcs, lacs, etc.) : 40 %, 45 %, + 5, + 5, + 5.
À retenir : les plus grands écarts entre importance et satisfaction concernent le prix (– 25) et la facture énergétique (– 21). Pour la proximité des commerces et des espaces verts, la satisfaction dépasse l’importance accordée (+ 2 et + 5).
Les Européens choisissent donc sous contrainte : un marché grippé, des prix qui ne cèdent pas et un budget encore tendu, où le prix s’impose comme le premier critère de choix tout en restant la première source d’insatisfaction. C’est dans cet équilibre fragile, entre attachement profond et arbitrages serrés, que le logement demeure malgré tout une valeur refuge.
Les chiffres-clés
- 86 % des Européens sont attachés à leur logement (dont la moitié « très attachés »)
- 90 % se déclarent satisfaits de leur logement, soit un niveau stable depuis 2024
- 82 % constatent une hausse de leur facture d’énergie sur les douze derniers mois
- 87 % se sentent en sécurité chez eux face aux risques d’intrusion
- 34 % jugent au moins une saison désagréable dans leur logement
- 51 % s’estiment exposés à au moins deux risques climatiques pour leur logement
- 91 % placent le prix parmi leurs critères de choix d’un logement (1er critère)