Un budget logement sous tension, l’énergie en première ligne
 10 min
reading time
C’est sur le budget que cette équation économique pèse le plus lourd. Le logement est le premier poste de dépense des ménages européens, et celui où la pression se fait le plus sentir. Voyons maintenant comment les Européens vivent cette pression, et sur quelles dépenses elle pèse le plus.
Fig. 12.1 – Poids du logement dans la consommation des ménages entre 2012 et 2025
Télécharger cette infographie pour vos présentations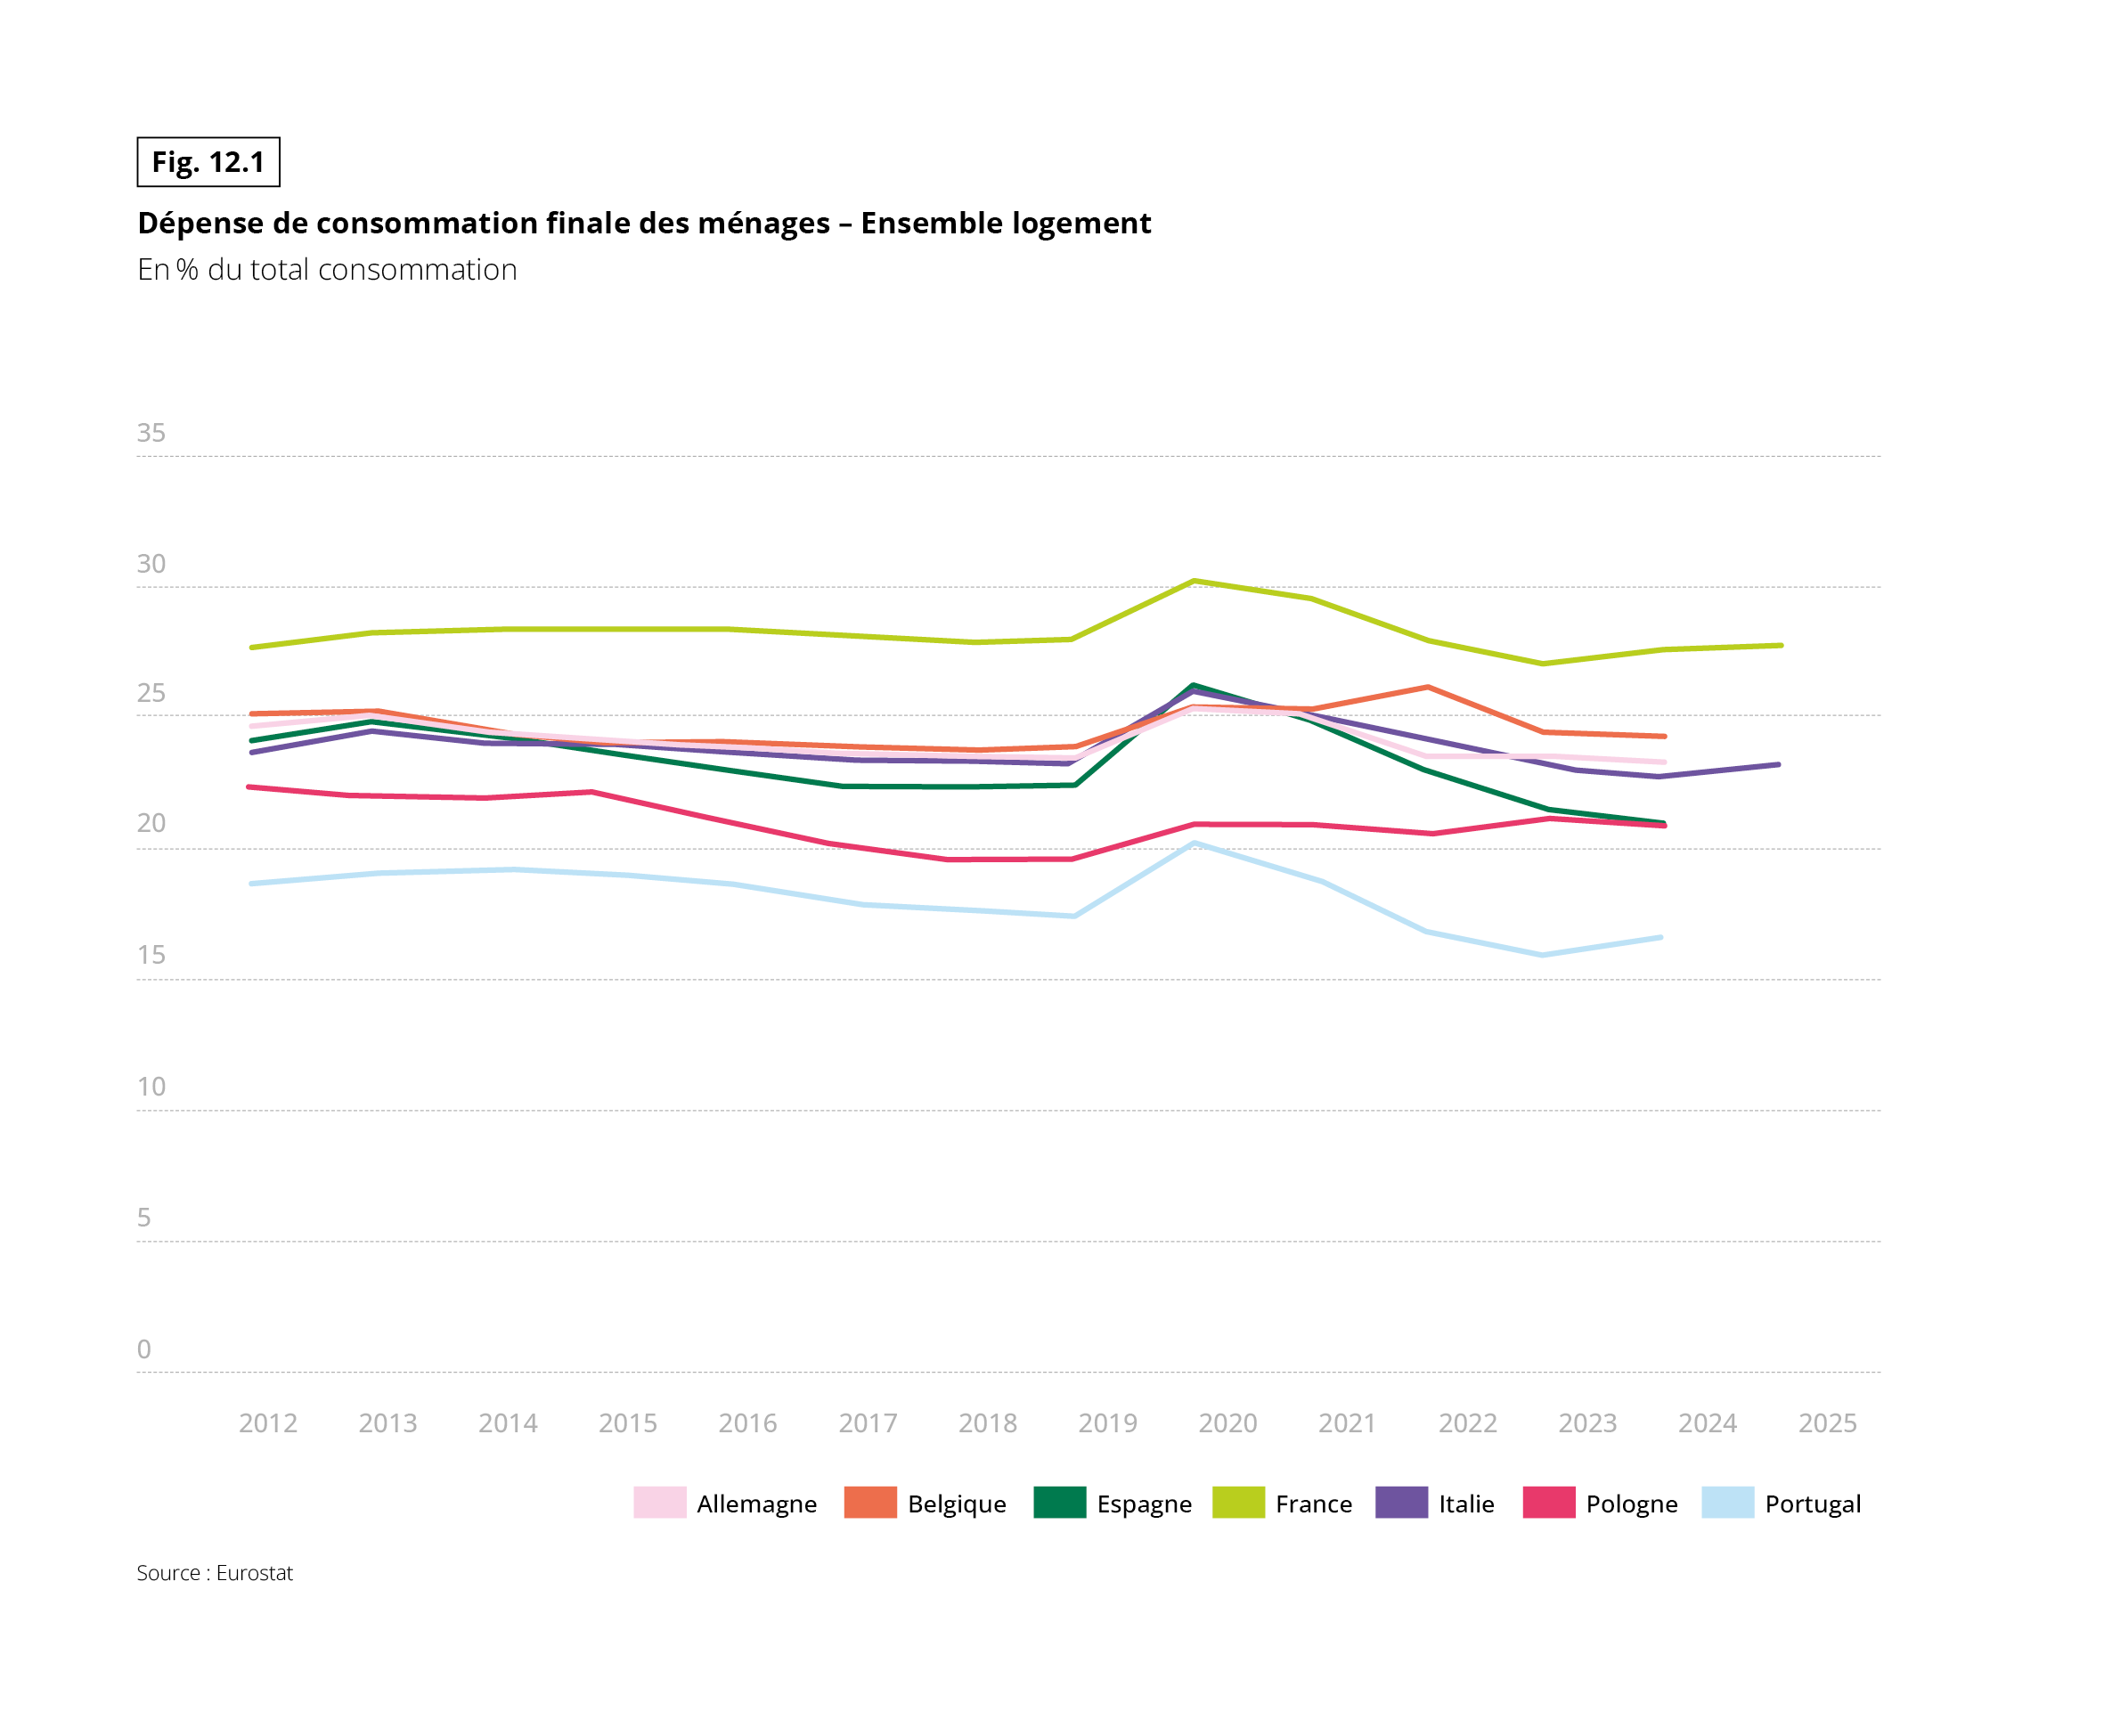 Graphique en courbes montrant la dépense de consommation finale des ménages consacrée à l’ensemble du poste logement, en % du total de la consommation, de 2012 à 2025. Source : Eurostat. Sept courbes : Allemagne, Belgique, Espagne, France, Italie, Pologne, Portugal. Les valeurs sont approximatives. Les courbes s’arrêtent en 2024, sauf celles de la France et de l’Italie qui vont jusqu’en 2025.
• France : courbe la plus haute. Environ 27,5 % en 2012, 28 % de 2013 à 2018, un pic à environ 30 % en 2020, une baisse à environ 27 % en 2023, puis environ 27,5 % en 2025.
• Belgique : environ 25 % en 2012, 24 % en 2018, 26 % en 2022, environ 24 % en 2024.
• Allemagne : environ 24,5 % en 2012, 25 % en 2020, environ 23 % en 2024.
• Italie : environ 23,5 % en 2012, un pic à 26 % en 2020, environ 22,5 % en 2023, environ 23 % en 2025.
• Espagne : environ 24 % en 2012, un pic à 26 % en 2020, puis une baisse régulière jusqu’à environ 21 % en 2024.
• Pologne : environ 22 % en 2012, 19,5 % en 2018-2019, environ 21 % de 2020 à 2024.
• Portugal : courbe la plus basse. Environ 18,5 % en 2012, un pic à 20 % en 2020, environ 16 % en 2023, 16,5 % en 2024.
À retenir : les courbes sont globalement stables, avec un pic commun en 2020 pour la plupart des pays. La France se situe nettement au-dessus des autres pays et le Portugal en dessous.
Fig. 12.2 – Détail 2024 du poste logement dans la consommation des ménages, par composante
Télécharger cette infographie pour vos présentations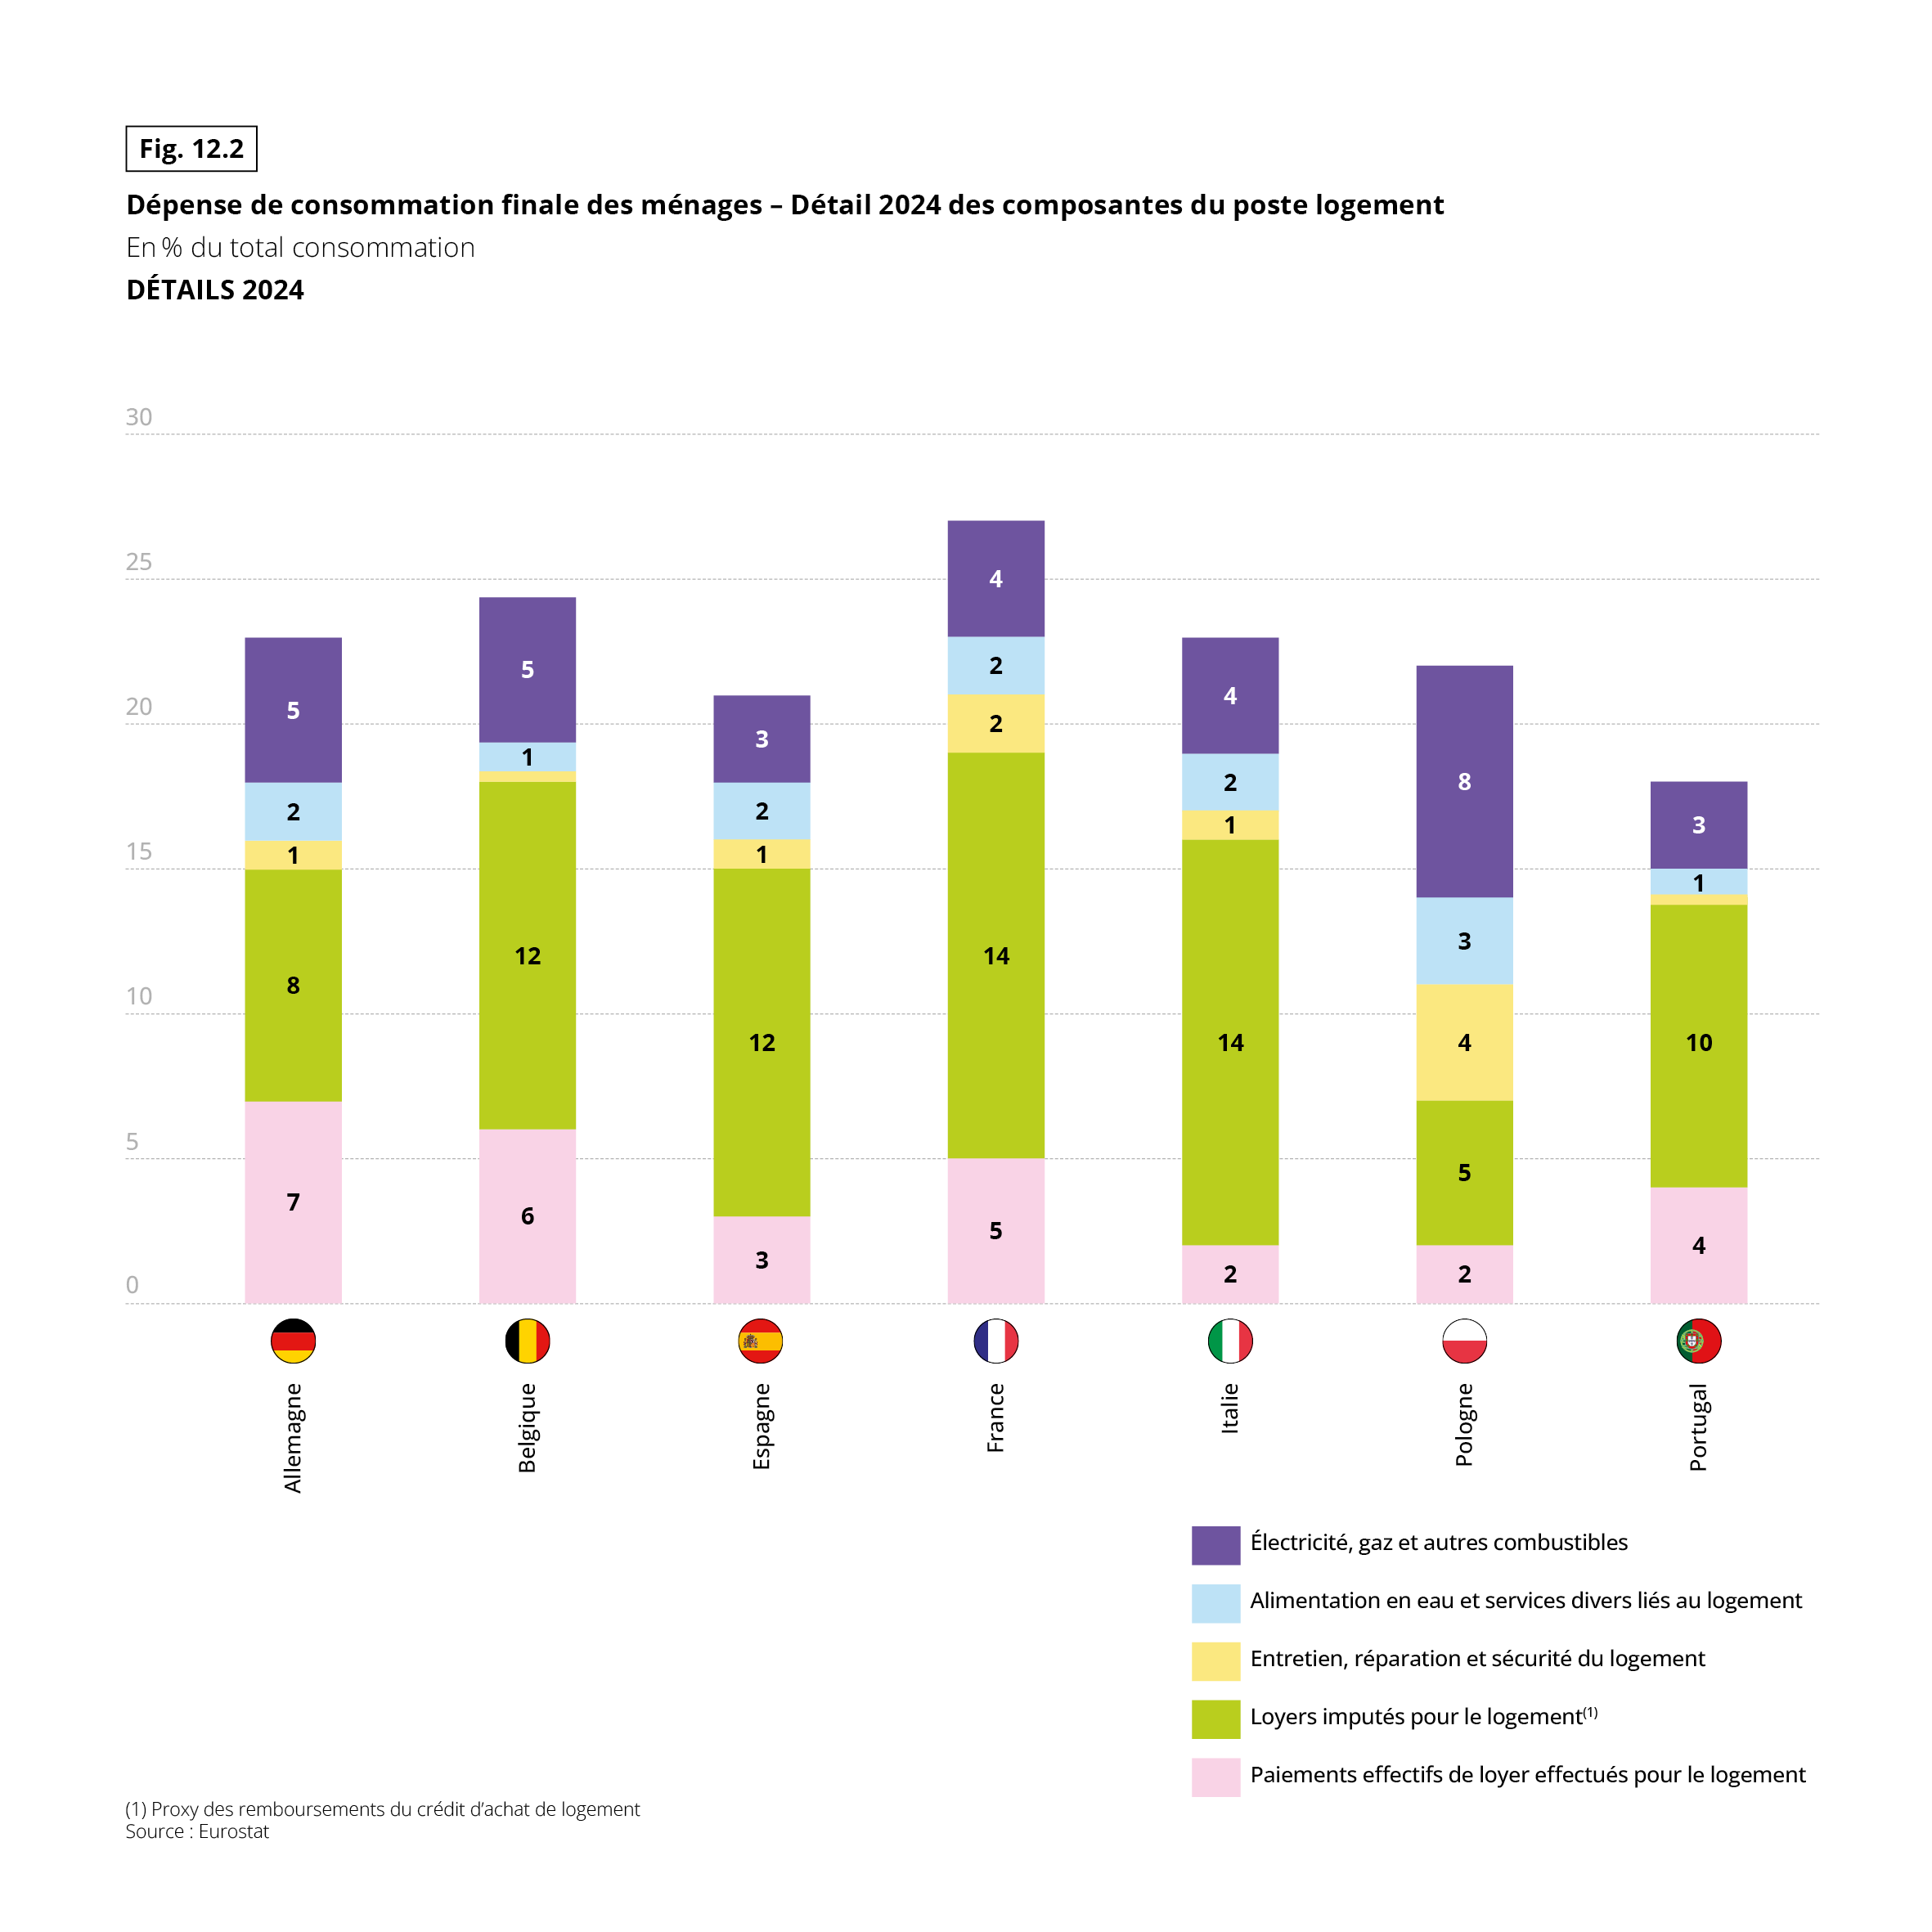 Diagramme en barres empilées montrant le détail 2024 des composantes du poste logement dans la dépense de consommation finale des ménages, en % du total de la consommation. Source : Eurostat. Cinq composantes, de bas en haut : paiements effectifs de loyer, loyers imputés pour le logement (proxy des remboursements du crédit d’achat de logement), entretien-réparation-sécurité du logement, alimentation en eau et services divers liés au logement, électricité-gaz et autres combustibles. Quelques valeurs très faibles ne sont pas étiquetées (indiquées « moins de 1 % »). Les totaux sont approximatifs.
Pour chaque pays : loyers effectifs, loyers imputés, entretien, eau et services, énergie.
• Allemagne : 7 %, 8 %, 1 %, 2 %, 5 %. Total d’environ 23 %.
• Belgique : 6 %, 12 %, moins de 1 %, 1 %, 5 %. Total d’environ 24 %.
• Espagne : 3 %, 12 %, 1 %, 2 %, 3 %. Total d’environ 21 %.
• France : 5 %, 14 %, 2 %, 2 %, 4 %. Total d’environ 27 %.
• Italie : 2 %, 14 %, 1 %, 2 %, 4 %. Total d’environ 23 %.
• Pologne : 2 %, 5 %, 4 %, 3 %, 8 %. Total d’environ 22 %.
• Portugal : 4 %, 10 %, moins de 1 %, 1 %, 3 %. Total d’environ 18 %.
À retenir : la France a le poste logement le plus élevé (environ 27 %) et le Portugal le plus faible (environ 18 %). Les loyers imputés pèsent le plus en France et en Italie (14 %), les loyers effectifs en Allemagne (7 %). En Pologne, l’énergie (8 %) et l’entretien (4 %) pèsent plus qu’ailleurs.
LA HAUSSE DES PRIX DE L’ÉNERGIE RALENTIT, MAIS RESTE LA PRINCIPALE SOURCE DE PRESSION BUDGÉTAIRE DE L’HABITAT
Plus de huit Européens sur dix constatent une hausse de leurs factures d’électricité, de gaz et de fioul au cours des douze derniers mois. Près d’un tiers juge même cette augmentation importante. Cette progression est plus souvent signalée que celle des charges de copropriété, des assurances ou des dépenses d’entretien. À l’inverse, le loyer ou la mensualité de prêt apparaît comme le poste le plus stable.
Le ressenti prolonge le choc de 2022-2023, quand l’inflation logement-énergie a bondi de plus de trente points en France depuis 2015 et a presque doublé en Pologne, faute de bouclier tarifaire. La hausse perçue des prix de l’énergie reste toutefois moins forte qu’il y a deux ans.
Fig. 13 – Évolution de la part du budget logement sur douze mois : l’énergie en tête des hausses
Télécharger cette infographie pour vos présentations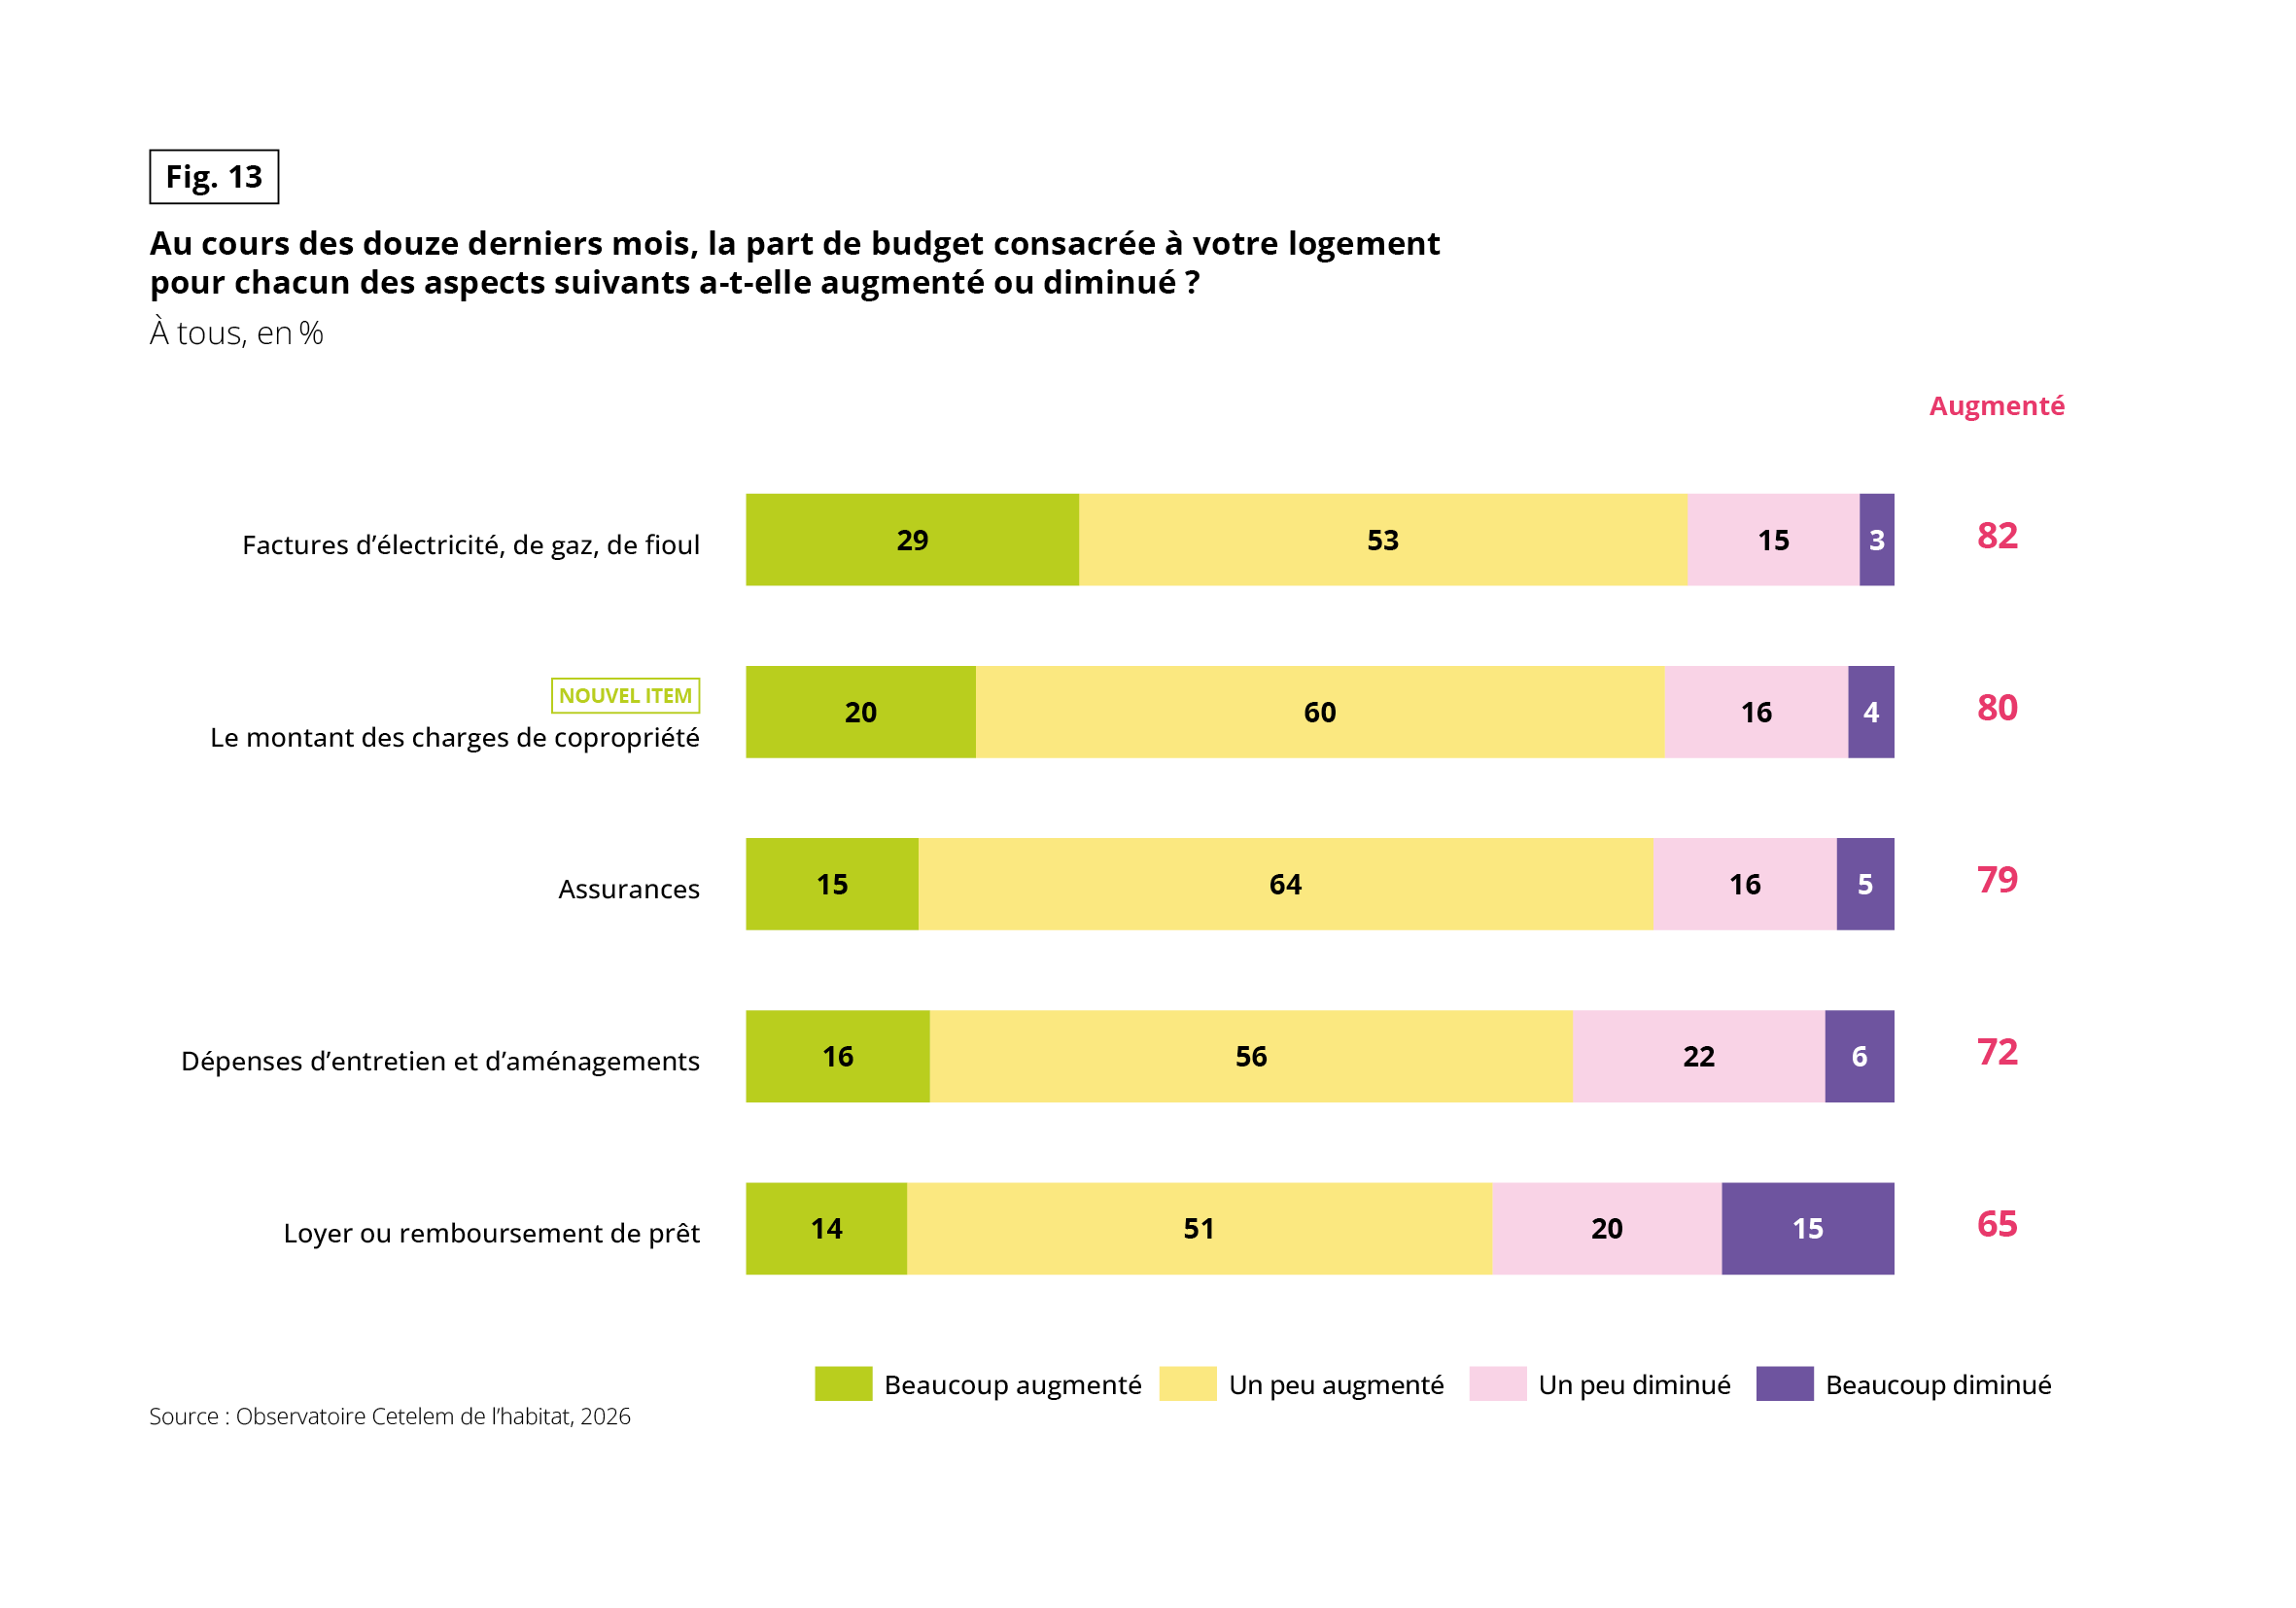 Graphique à barres horizontales empilées qui répond à la question « Au cours des douze derniers mois, la part de budget consacrée à votre logement pour chacun des aspects suivants a-t-elle augmenté ou diminué ? ». Données en %, à tous. Source : Observatoire Cetelem de l’habitat, 2026. Quatre modalités : beaucoup augmenté, un peu augmenté, un peu diminué, beaucoup diminué. Le total « Augmenté » est indiqué à droite de chaque barre. Un poste est signalé « Nouvel item ».
Pour chaque poste : beaucoup augmenté, un peu augmenté, un peu diminué, beaucoup diminué, total augmenté.
• Factures d’électricité, de gaz, de fioul : 29 %, 53 %, 15 %, 3 %. Total augmenté : 82 %.
• Montant des charges de copropriété (nouvel item) : 20 %, 60 %, 16 %, 4 %. Total augmenté : 80 %.
• Assurances : 15 %, 64 %, 16 %, 5 %. Total augmenté : 79 %.
• Dépenses d’entretien et d’aménagements : 16 %, 56 %, 22 %, 6 %. Total augmenté : 72 %.
• Loyer ou remboursement de prêt : 14 %, 51 %, 20 %, 15 %. Total augmenté : 65 %.
À retenir : les factures d’énergie sont le poste dont la part a le plus augmenté (82 %). Le loyer ou remboursement de prêt est le moins concerné par les hausses (65 %) et celui où la part de « beaucoup diminué » est la plus forte (15 %).
Fig. 14 – Prix de l’énergie du logement depuis 2012
Télécharger cette infographie pour vos présentations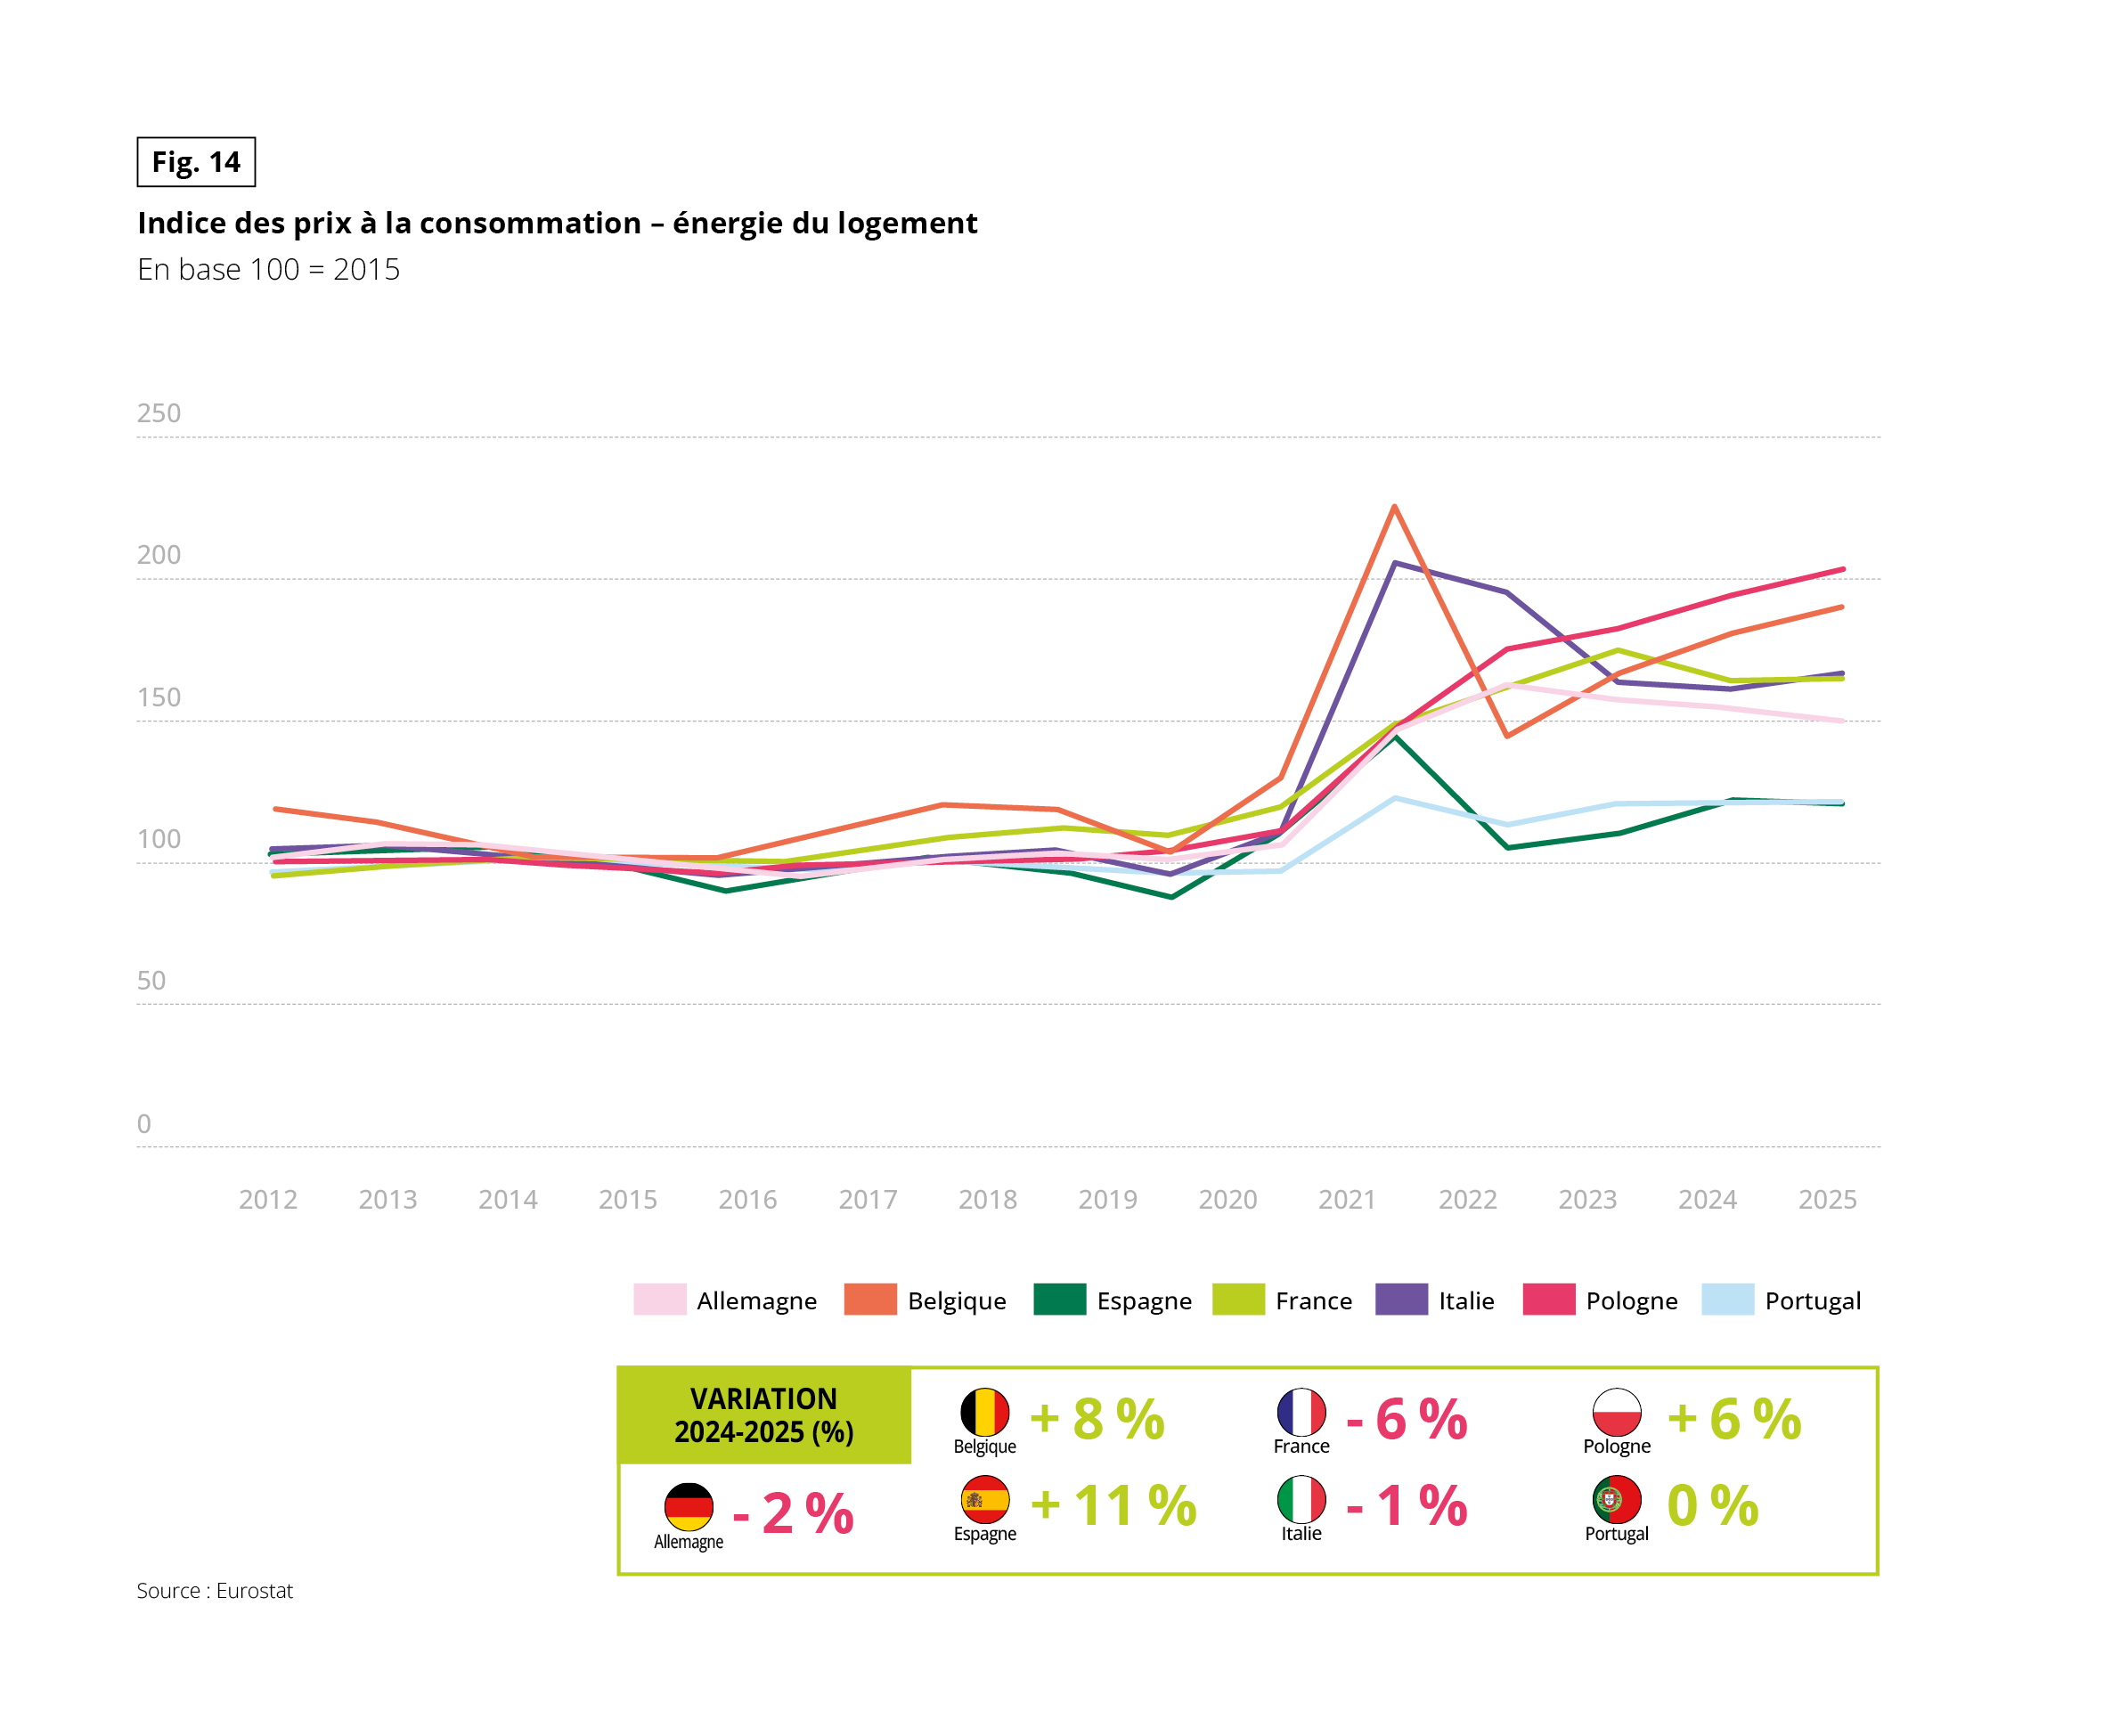 Graphique en courbes de l’indice des prix à la consommation de l’énergie du logement, de 2012 à 2025, en base 100 = 2015. Source : Eurostat. Sept courbes : Allemagne, Belgique, Espagne, France, Italie, Pologne, Portugal. Les valeurs sont approximatives.
De 2012 à 2020, toutes les courbes évoluent autour de 100, entre 90 et 130 environ. La Belgique est légèrement au-dessus (environ 120 en 2018). À partir de 2021, les prix augmentent fortement :
• Belgique : pic à environ 225, chute à environ 145, puis remontée régulière jusqu’à environ 190 en 2025.
• Italie : pic à environ 205, baisse à environ 165, puis environ 167 en 2025.
• Pologne : hausse presque continue jusqu’à environ 203 en 2025, la valeur la plus élevée en fin de période.
• France : environ 175 en 2023, puis environ 165 en 2024 et 2025.
• Allemagne : pic à environ 163 en 2022, puis baisse lente jusqu’à environ 150 en 2025.
• Espagne : pic à environ 145, retour à environ 105, puis environ 120 en 2025.
• Portugal : pic à environ 122, puis environ 120 en 2025, la hausse la plus modérée.
Un encadré « Variation 2024-2025 (%) » indique :
• Belgique : + 8 %.
• Espagne : + 11 %.
• Pologne : + 6 %.
• Portugal : 0 %.
• Italie : – 1 %.
• Allemagne : – 2 %.
• France : – 6 %.
À retenir : l’Espagne (+ 11 %) et la Belgique (+ 8 %) connaissent les plus fortes hausses entre 2024 et 2025, la France (– 6 %) la plus forte baisse.
À la pression sur l’usage s’ajoute celle sur l’accès. Les taux longs ont atteint des sommets inédits depuis 2023, et leur remontée s’est transmise au crédit immobilier : 3 à 4 % en zone euro, 5 % au Royaume-Uni, jusqu’à 7 % en Pologne. Concrètement, un point de taux supplémentaire représente plusieurs dizaines de milliers d’euros sur un prêt de longue durée lors de l’acquisition d’un logement, ou une capacité d’emprunt amputée d’autant. Ces évolutions peuvent exclure une partie des primo-accédants et freiner les projets d’achat.
La pression se déplace ainsi du moment de l’acquisition vers le coût quotidien d’occupation, surtout dans les pays les plus développés du panel. Leur parc de logements, à la fois plus abondant et plus ancien en raison d’un développement économique plus précoce, semble aujourd’hui atteindre une forme de saturation par rapport aux autres pays. C’est dans la péninsule Ibérique que ce rattrapage progresse actuellement le plus vite.
Fig. 15 – Taux d’intérêt des crédits immobiliers aux ménages depuis 2012
Télécharger cette infographie pour vos présentations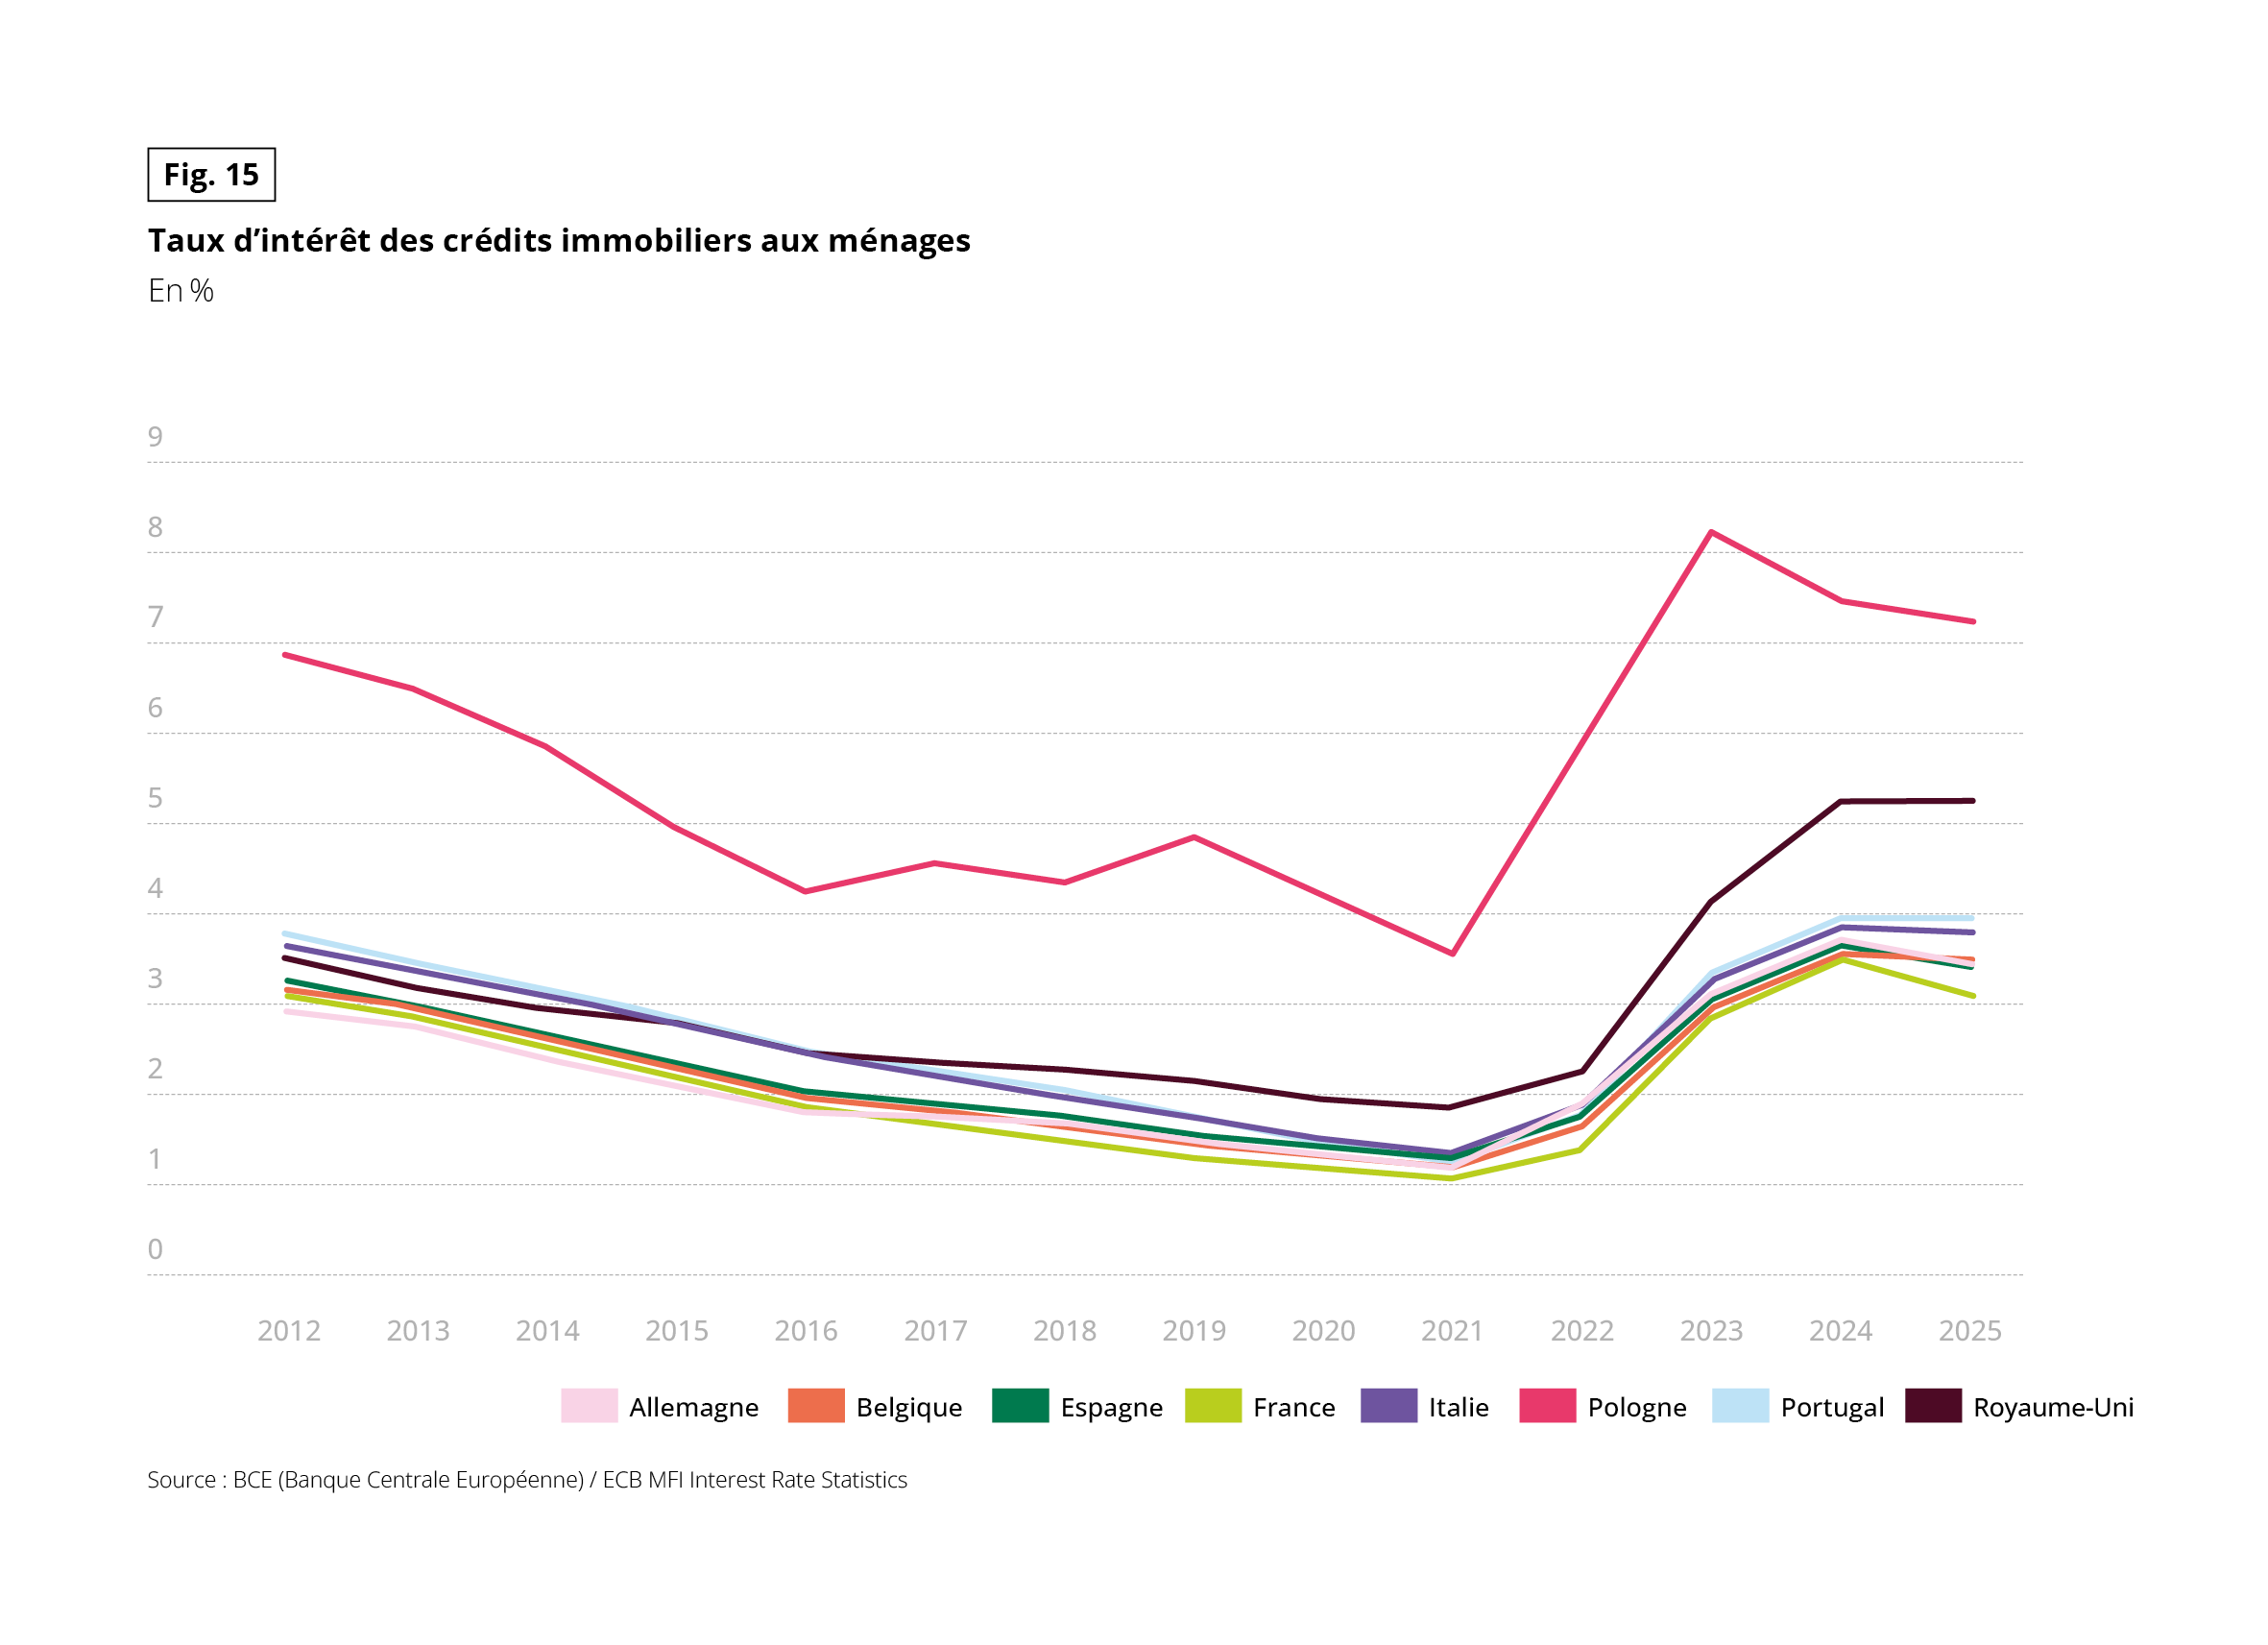 Graphique en courbes des taux d’intérêt des crédits immobiliers aux ménages, en %, de 2012 à 2025. Source : BCE (Banque Centrale Européenne) / ECB MFI Interest Rate Statistics. Huit courbes : Allemagne, Belgique, Espagne, France, Italie, Pologne, Portugal, Royaume-Uni. Les valeurs sont approximatives.
• Pologne : courbe la plus haute. Environ 6,9 % en 2012, environ 4,2 % en 2016, environ 3,6 % en 2021, un pic à environ 8,2 % en 2023, puis environ 7,2 % en 2025.
• Royaume-Uni : environ 3,5 % en 2012, environ 1,9 % en 2021, puis environ 5,2 % en 2024 et 2025.
• Allemagne, Belgique, Espagne, France, Italie et Portugal : entre environ 2,9 % et 3,8 % en 2012, baisse régulière jusqu’à un creux entre environ 1,1 % et 1,4 % en 2021, remontée en 2022-2023, puis environ 3,4 % à 3,9 % en 2024.
• En 2025 : Portugal environ 3,9 %, Italie environ 3,8 %, Allemagne et Belgique environ 3,5 %, Espagne environ 3,4 %, France environ 3,1 % (la plus basse).
À retenir : tous les pays connaissent un creux des taux en 2021 puis une remontée. La Pologne et le Royaume-Uni se distinguent par des taux nettement plus élevés.
Le ressenti des Européens ne colle pourtant pas exactement à la situation actuelle des prix de l’énergie. Deux cas de figure se distinguent selon les pays :
- le premier est celui de la mémoire du choc : en Italie et au Portugal, la hausse perçue reste la plus forte du panel alors même que les prix de l’énergie y sont stables depuis un an. Le ressenti continue d’intégrer le choc cumulé depuis 2022, sans lien avec l’évolution récente.
- le second est celui de l’accoutumance : en Espagne, à l’inverse, la hausse perçue s’apaise alors que les dépenses d’énergie y ont le plus augmenté entre 2024 et 2025. Après plusieurs années de prix élevés, les ménages s’y sont habitués, même si la facture continue de grimper. La France, elle, ne relève d’aucun des deux cas : prix et ressenti reculent de concert, sans décalage à expliquer.
Ce qui distingue les deux cas, c’est moins le niveau actuel des prix que la capacité de chaque économie à absorber le choc passé. L’Italie, dont le pouvoir d’achat progresse peu, digère mal même un prix stabilisé : chaque facture reste un effort, d’où un ressenti qui ne se calme pas. Le Portugal, de son côté, a connu la hausse de coût du logement la plus brutale du panel ces dernières années (+49 % entre 2021 et 2025) : la stabilisation récente des prix de l’énergie ne suffit pas encore à effacer le choc. À l’inverse, l’Espagne conjugue une croissance vigoureuse et une nette progression du pouvoir d’achat : cette marge financière permet d’absorber la hausse continue des prix de l’énergie sans que le ressenti ne se dégrade davantage.
Réduire la pression à la seule énergie serait trop simple : tous les postes montent, à des degrés divers. Les charges de copropriété progressent pour quatre Européens sur cinq, ce qui n’a rien d’étonnant puisqu’elles intègrent l’énergie des parties communes.
Les prix des assurances, eux, augmentent aussi, et désormais plus vite que l’inflation générale. Après être restés en retrait pendant le pic inflationniste de 2021-2023, ils l’ont rattrapé puis dépassé à partir de 2024. La raison tient aux coûts propres des assurances, qui s’envolent : hausse des prix de reconstruction (matériaux, main-d’œuvre), multiplication des événements climatiques extrêmes, etc. Cette hausse ne se lit toutefois pas en continu, mais par paliers : les primes ne sont révisées qu’une fois par an, le plus souvent en début d’année, et ces marches sont de plus en plus hautes à mesure que les coûts s’accumulent.
La Belgique en est l’exemple le plus net, avec des primes habitations indexées sur l’indice ABEX du coût de la construction, révisé chaque semestre.(1)
Cette hausse est toutefois très inégale selon les pays. Elle est importante là où la sinistralité climatique frappe et où des mécanismes la répercutent vite : la Belgique a été marquée par les inondations de Wallonie en 2021, la surprime « catastrophes naturelles »(2) est passée de 12 % à 20 % au 1er janvier 2025 en France, et l’Espagne a été touchée par la DANA de Valence en 2024. En Pologne, c’est l’inflation générale, très forte, qui tire l’assurance habitation vers le haut. À l’inverse, l’Allemagne fait figure d’exception en repassant même sous son niveau de 2017. C’est le pays qui compte le moins de propriétaires du panel, leur part ayant encore reculé d’environ 4 points entre 2017 et 2025. Or la ligne « assurance habitation » y mesure surtout l’assurance du contenu souscrite par les locataires, un marché concurrentiel aux prix plats. L’assurance du bâtiment, qui a bel et bien flambé, est payée par les propriétaires bailleurs et refacturée aux locataires dans les charges, où elle est donc comptabilisée. Le prix de l’assurance habitation y est ainsi structurellement plus bas qu’ailleurs en Europe.
(1) L’indice ABEX (Association belge des experts) mesure l’évolution du coût de la construction en Belgique ; publié deux fois par an, il sert de référence à l’indexation des primes d’assurance incendie et habitation. (2) Surprime « catastrophes naturelles » (Cat Nat) : prélèvement obligatoire fixé par l’État et intégré à la prime d’assurance habitation.
Fig. 16.1 – Prix de l’assurance et inflation en zone euro depuis 2015
Télécharger cette infographie pour vos présentations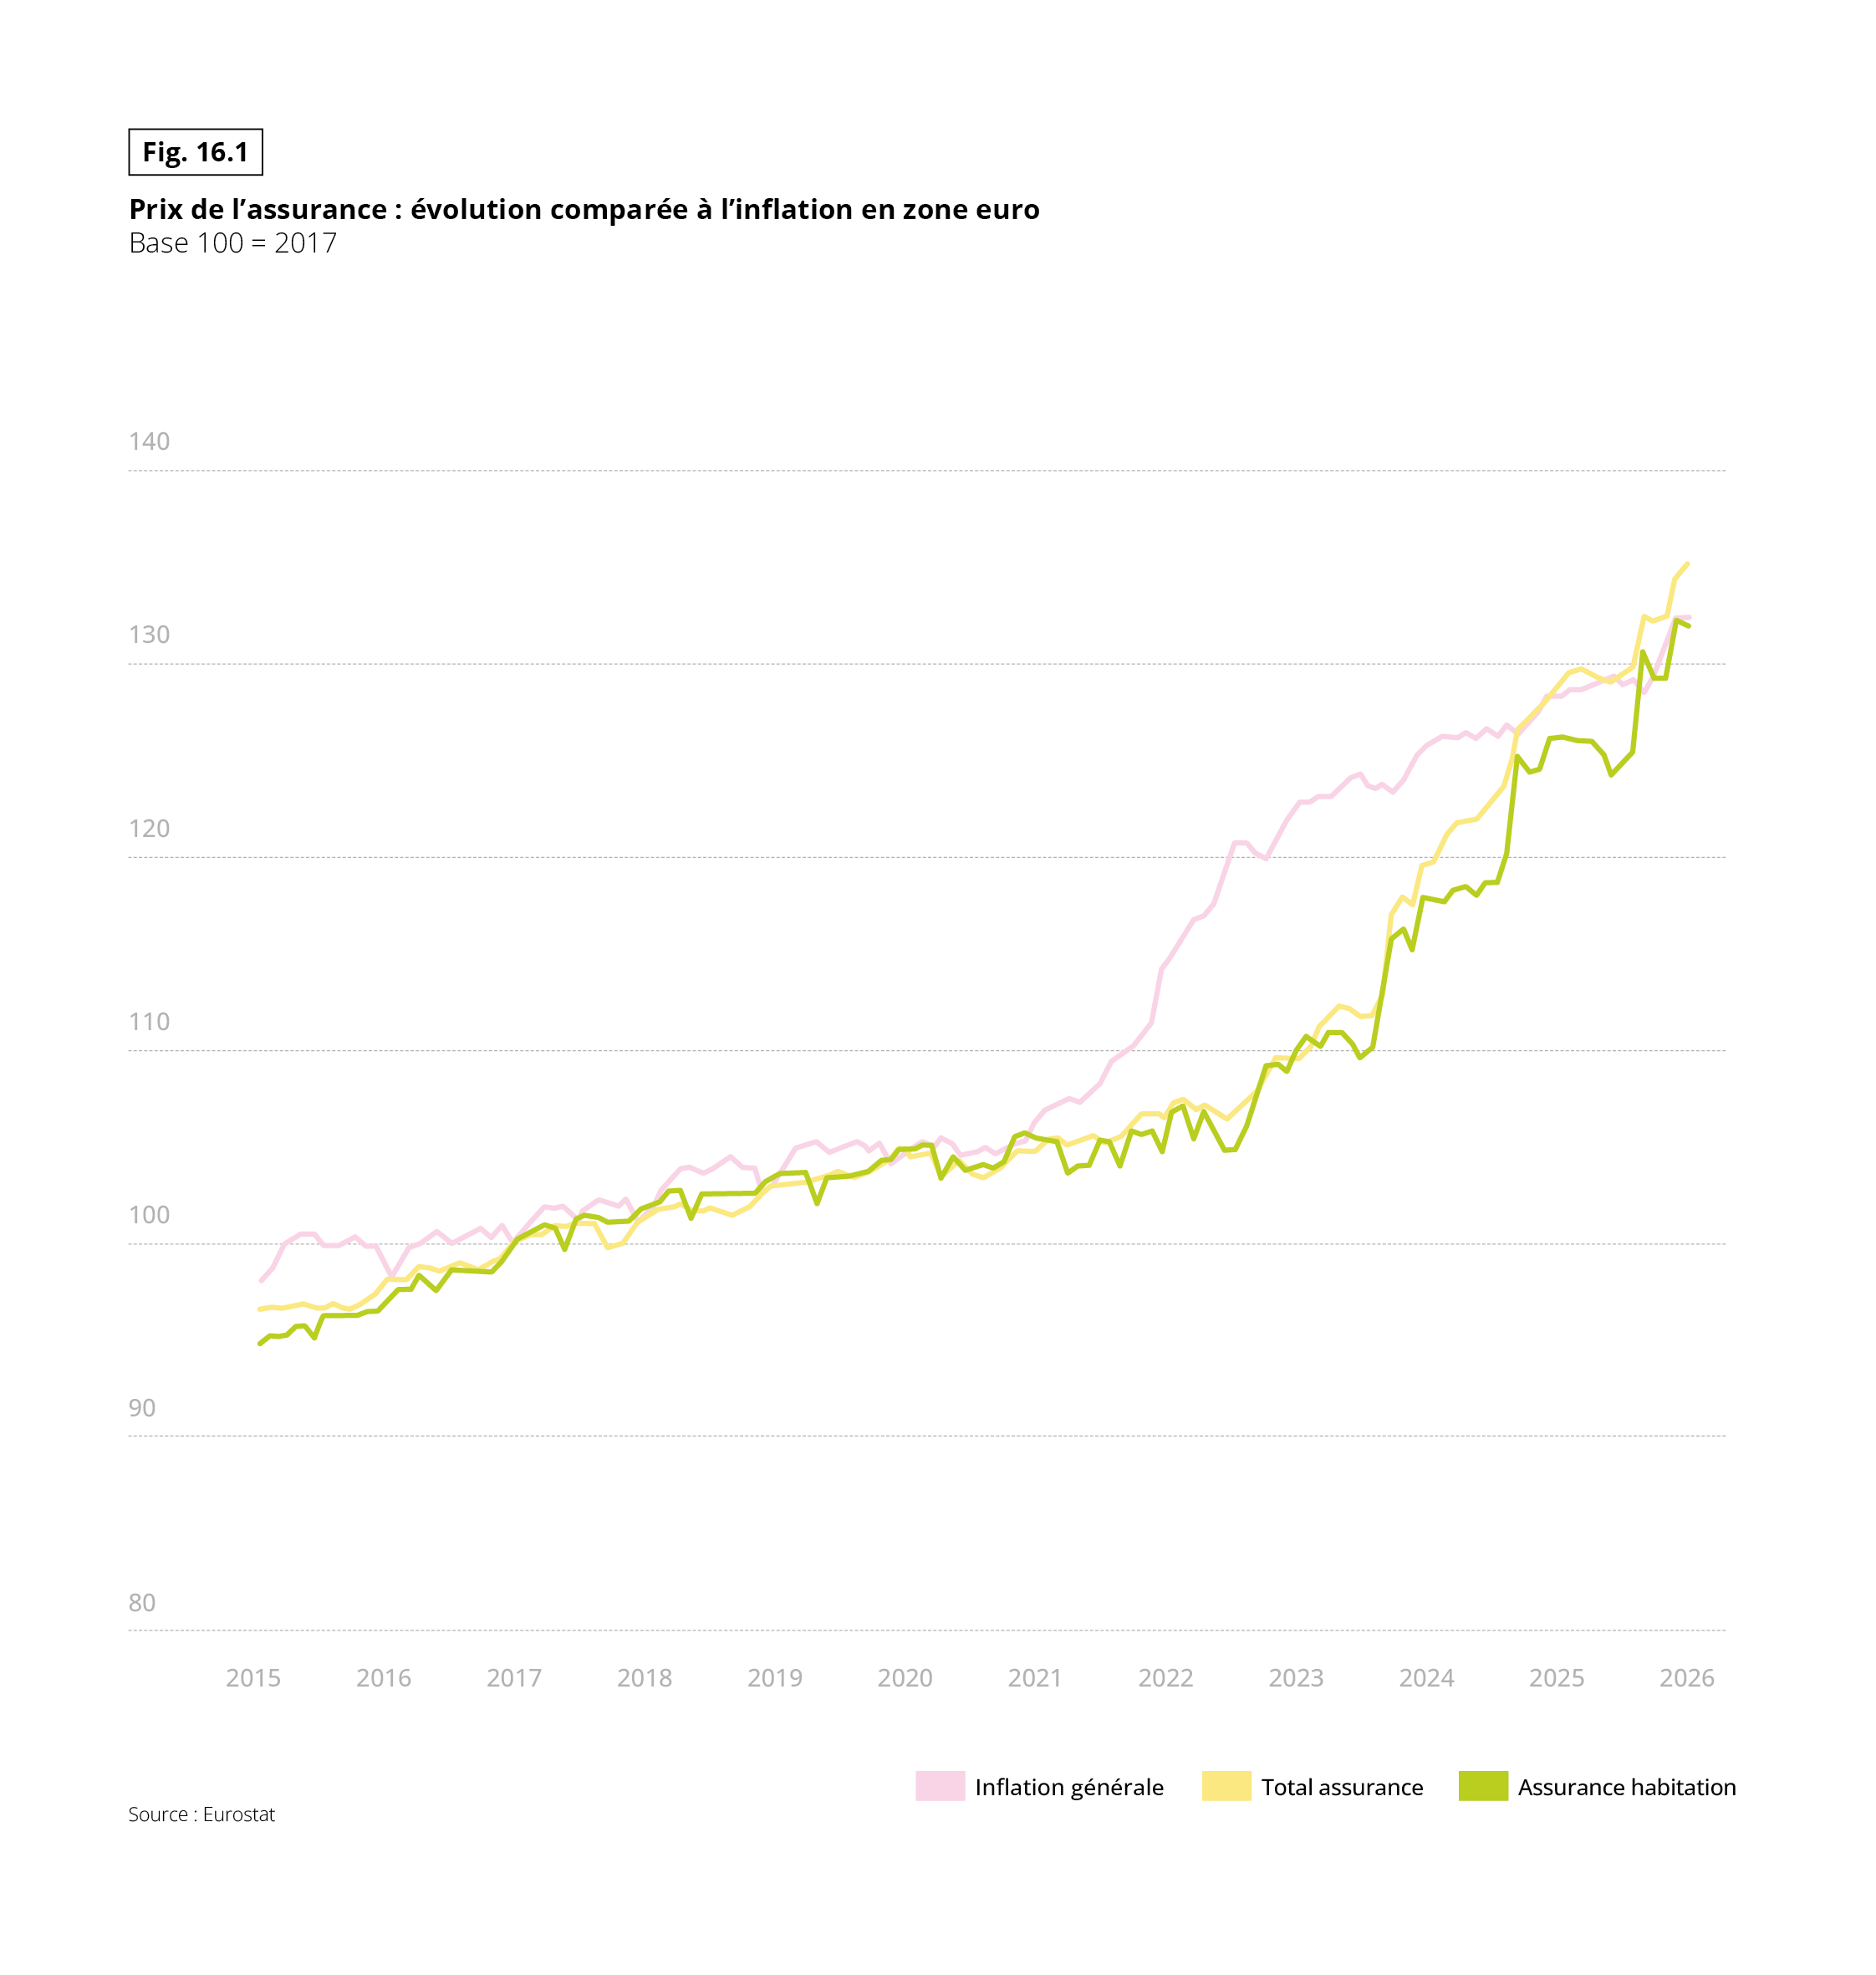 Graphique en courbes comparant, en base 100 = 2017, trois séries mensuelles de 2015 à 2026 : l’inflation générale, le total assurance et l’assurance habitation, en zone euro. Source : Eurostat. Les valeurs sont approximatives.
• De 2015 à 2017 : l’inflation générale part d’environ 98, le total assurance d’environ 96,5 et l’assurance habitation d’environ 94,5. Les trois séries convergent vers 100 en 2017.
• De 2017 à 2021 : les trois séries évoluent de façon proche, entre 100 et 107 environ.
• En 2022 et 2023 : l’inflation générale augmente fortement, jusqu’à environ 120 fin 2022 et environ 123 en 2023, alors que les prix de l’assurance restent autour de 105 à 110.
• En 2024 : les prix de l’assurance rattrapent l’inflation. Le total assurance passe d’environ 112 à environ 126, l’assurance habitation à environ 125.
• En 2025 : le total assurance atteint environ 129 à 130 et dépasse légèrement l’inflation générale (environ 126 à 128). L’assurance habitation se situe un peu en dessous (environ 124 à 126).
• Début 2026 : total assurance environ 135, inflation générale environ 132, assurance habitation environ 132.
À retenir : après être restés en retrait de l’inflation en 2022-2023, les prix de l’assurance l’ont rattrapée puis légèrement dépassée à partir de 2024-2025.
Fig. 16.2 – Prix de l’assurance habitation par pays depuis 2015
Télécharger cette infographie pour vos présentations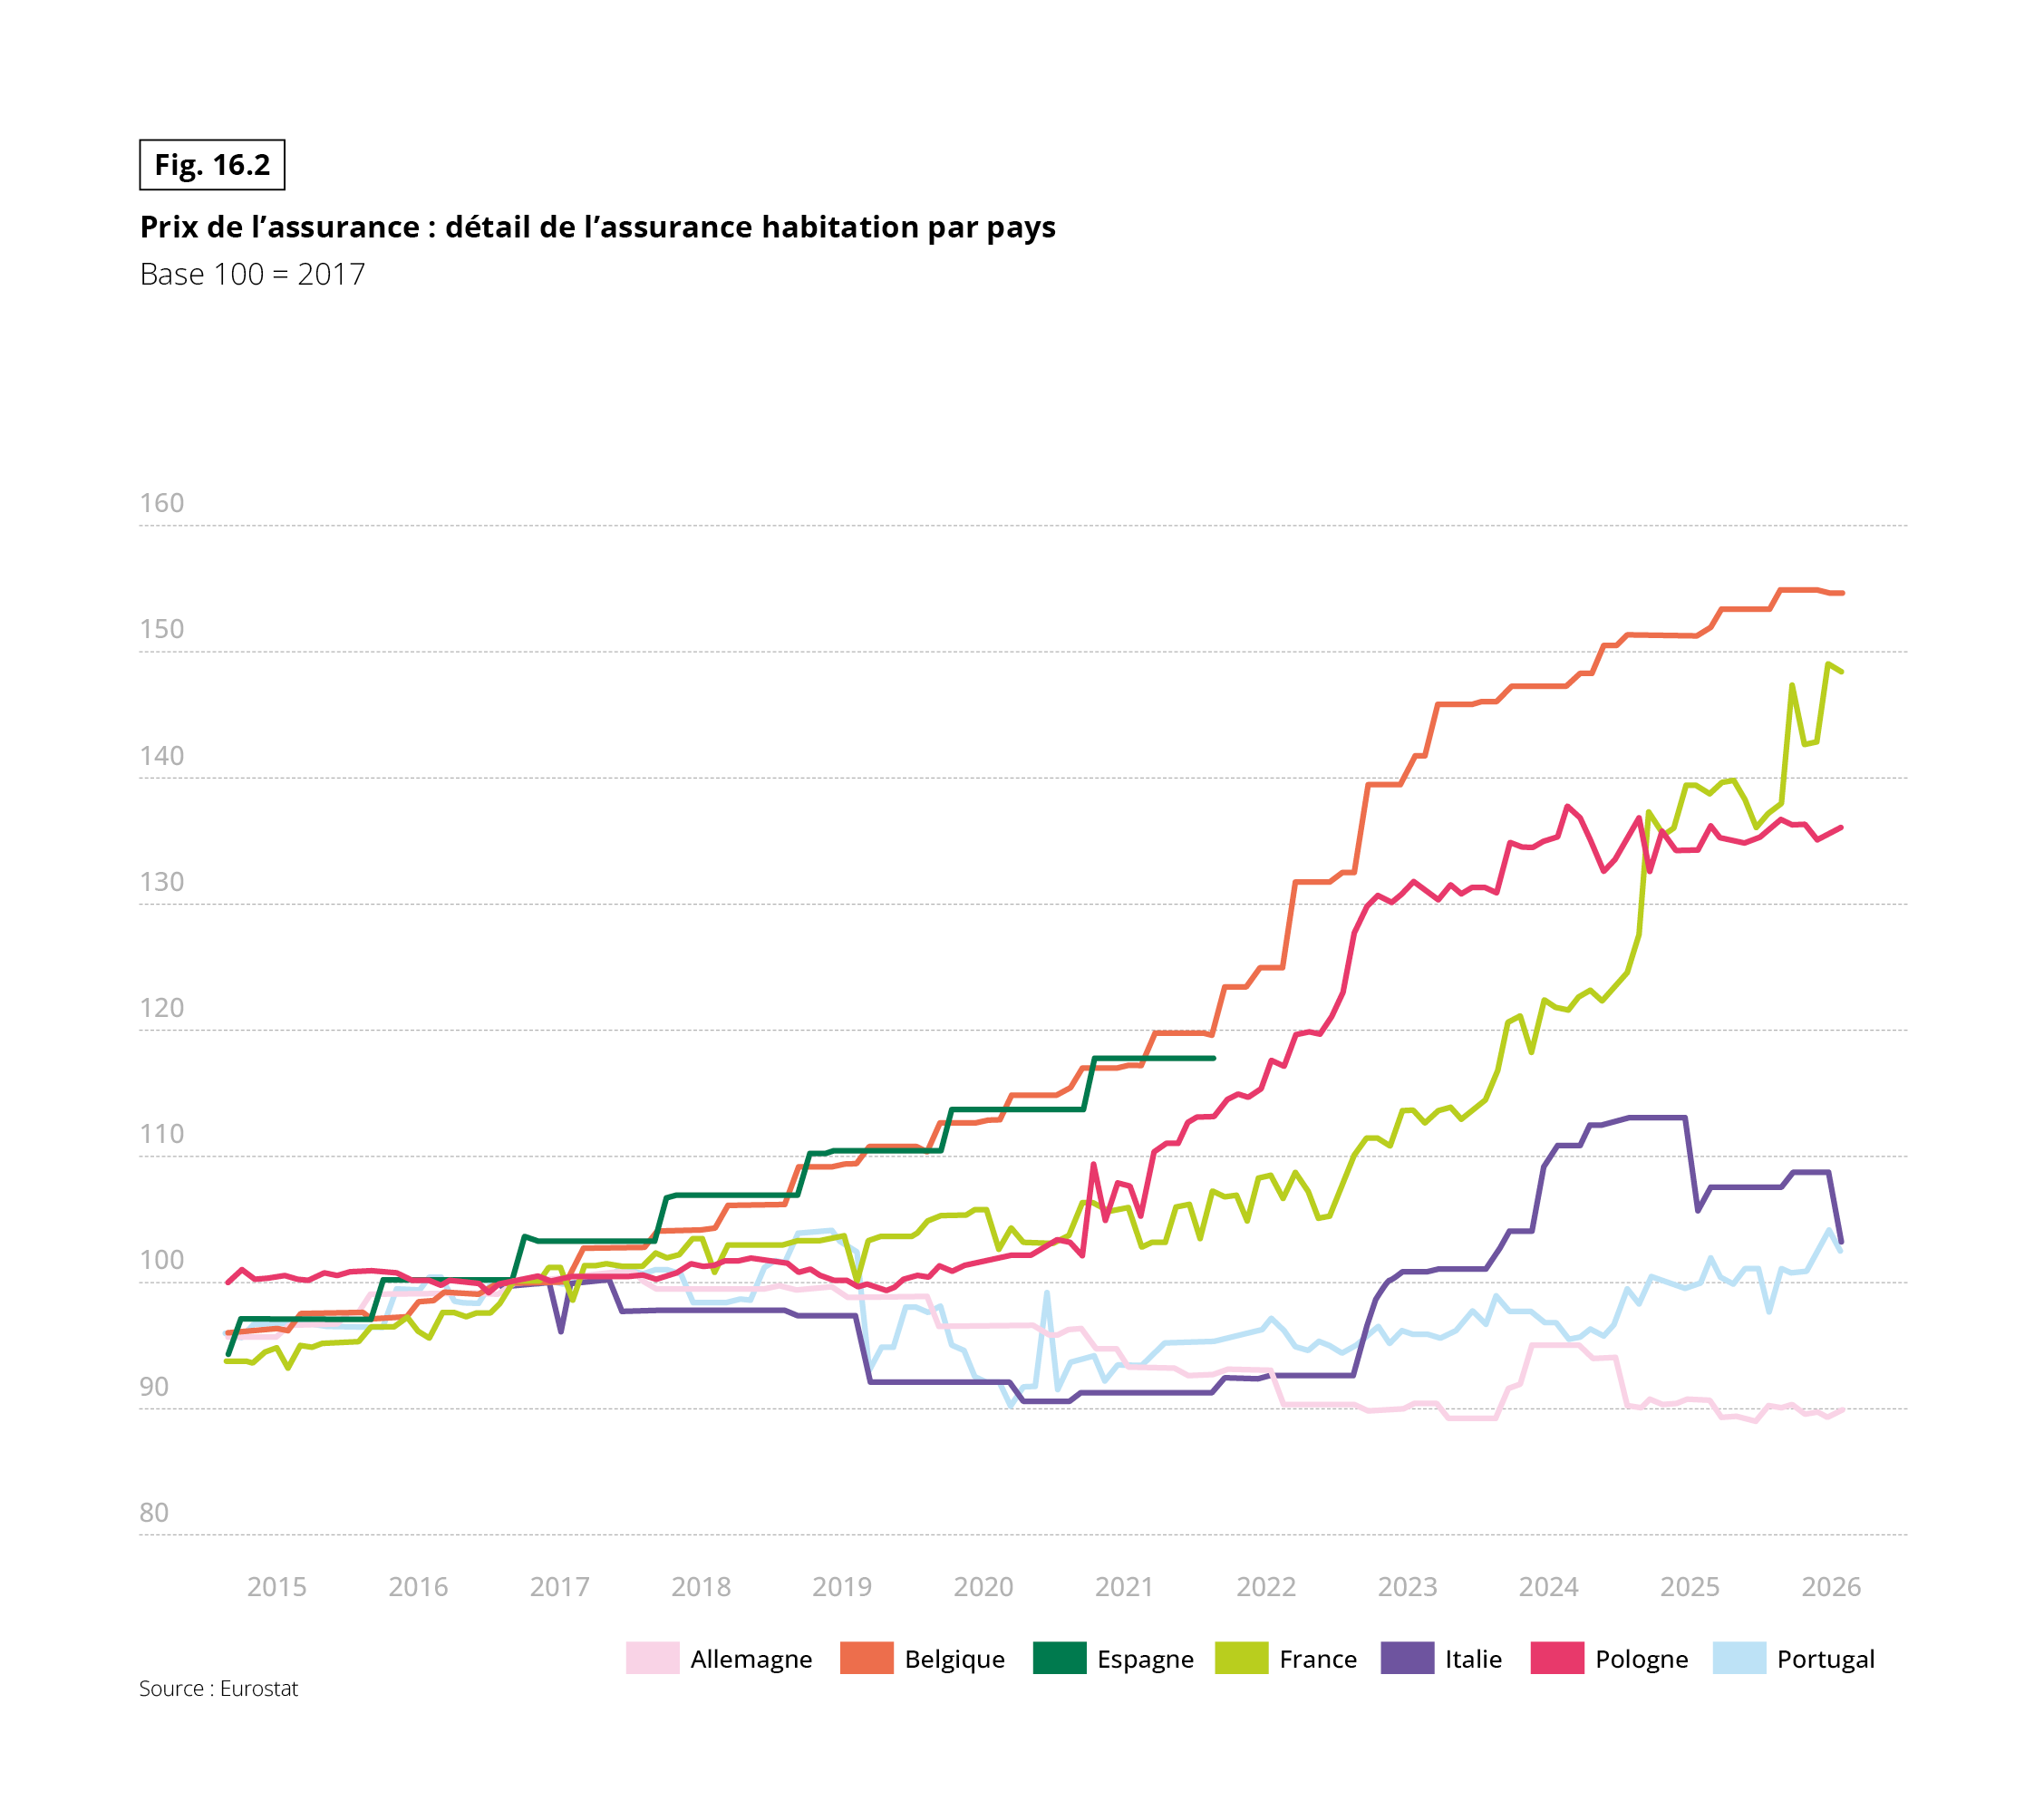 Graphique en courbes du prix de l’assurance habitation par pays, de 2015 à 2026, en base 100 = 2017. Source : Eurostat. Sept séries : Allemagne, Belgique, Espagne, France, Italie, Pologne, Portugal. Les valeurs sont approximatives.
• Belgique : environ 96 en 2015, progression par paliers jusqu’à environ 155 en 2026, la valeur la plus élevée.
• France : environ 94 en 2015, environ 108 en 2022, environ 120 en 2024, un bond à environ 137 en 2025, puis environ 148 en 2026.
• Pologne : autour de 100 jusqu’en 2020, hausse à environ 130 en 2022-2023, environ 135 à 137 en 2024, environ 136 en 2026.
• Espagne : hausse par paliers de 94 en 2015 à environ 118. La série s’arrête vers la fin de 2021.
• Italie : environ 100 jusqu’en 2019, baisse à environ 91 en 2020-2022, remontée à environ 113 en 2024, puis environ 103 en 2026.
• Portugal : fluctue entre environ 90 et 105 sur toute la période, environ 102 en 2026.
• Allemagne : environ 96 en 2015, environ 90 depuis 2020 avec un passage à environ 95 en 2024, environ 90 en 2026, la valeur la plus basse.
À retenir : la Belgique, la France et la Pologne connaissent les plus fortes hausses. L’Allemagne, l’Italie et le Portugal restent proches de 100 ou en dessous.
Seul le loyer ou la mensualité fait exception : c’est le poste le plus stable, et le seul où plus d’un tiers déclarent une baisse, à des taux fixes bien plus bas que les taux actuels. Tout le paradoxe est là : le coût de la pierre, protégé par ces taux anciens et par l’encadrement des loyers, reste figé, tandis que tout ce qui fait vivre le logement au quotidien dérive vers le haut, sans garde-fou équivalent.
Mis bout à bout, ces postes forment un coût total du logement qui s’alourdit partout en Europe. Le constat tient même en standard de pouvoir d’achat, l’unité qui gomme les écarts de prix entre pays pour comparer sur une base homogène.
Entre 2021 et 2025, la facture globale progresse partout, mais à des rythmes très différents : contenue en Italie (+15 %), en Allemagne (+18 %) et en France (+19 %), elle s’accélère en Espagne (+31 %) et surtout au Portugal, où elle bondit de près de moitié (+49 %). Or le Portugal partait de l’un des niveaux les plus bas du panel : son rattrapage prend des allures de choc pour des budgets qui n’y étaient pas préparés. La pression ne se limite donc pas à l’énergie : elle pèse sur l’enveloppe entière du logement, et d’autant plus au sud du continent.
Fig. 17 – Coût total du logement en standard de pouvoir d’achat
Télécharger cette infographie pour vos présentations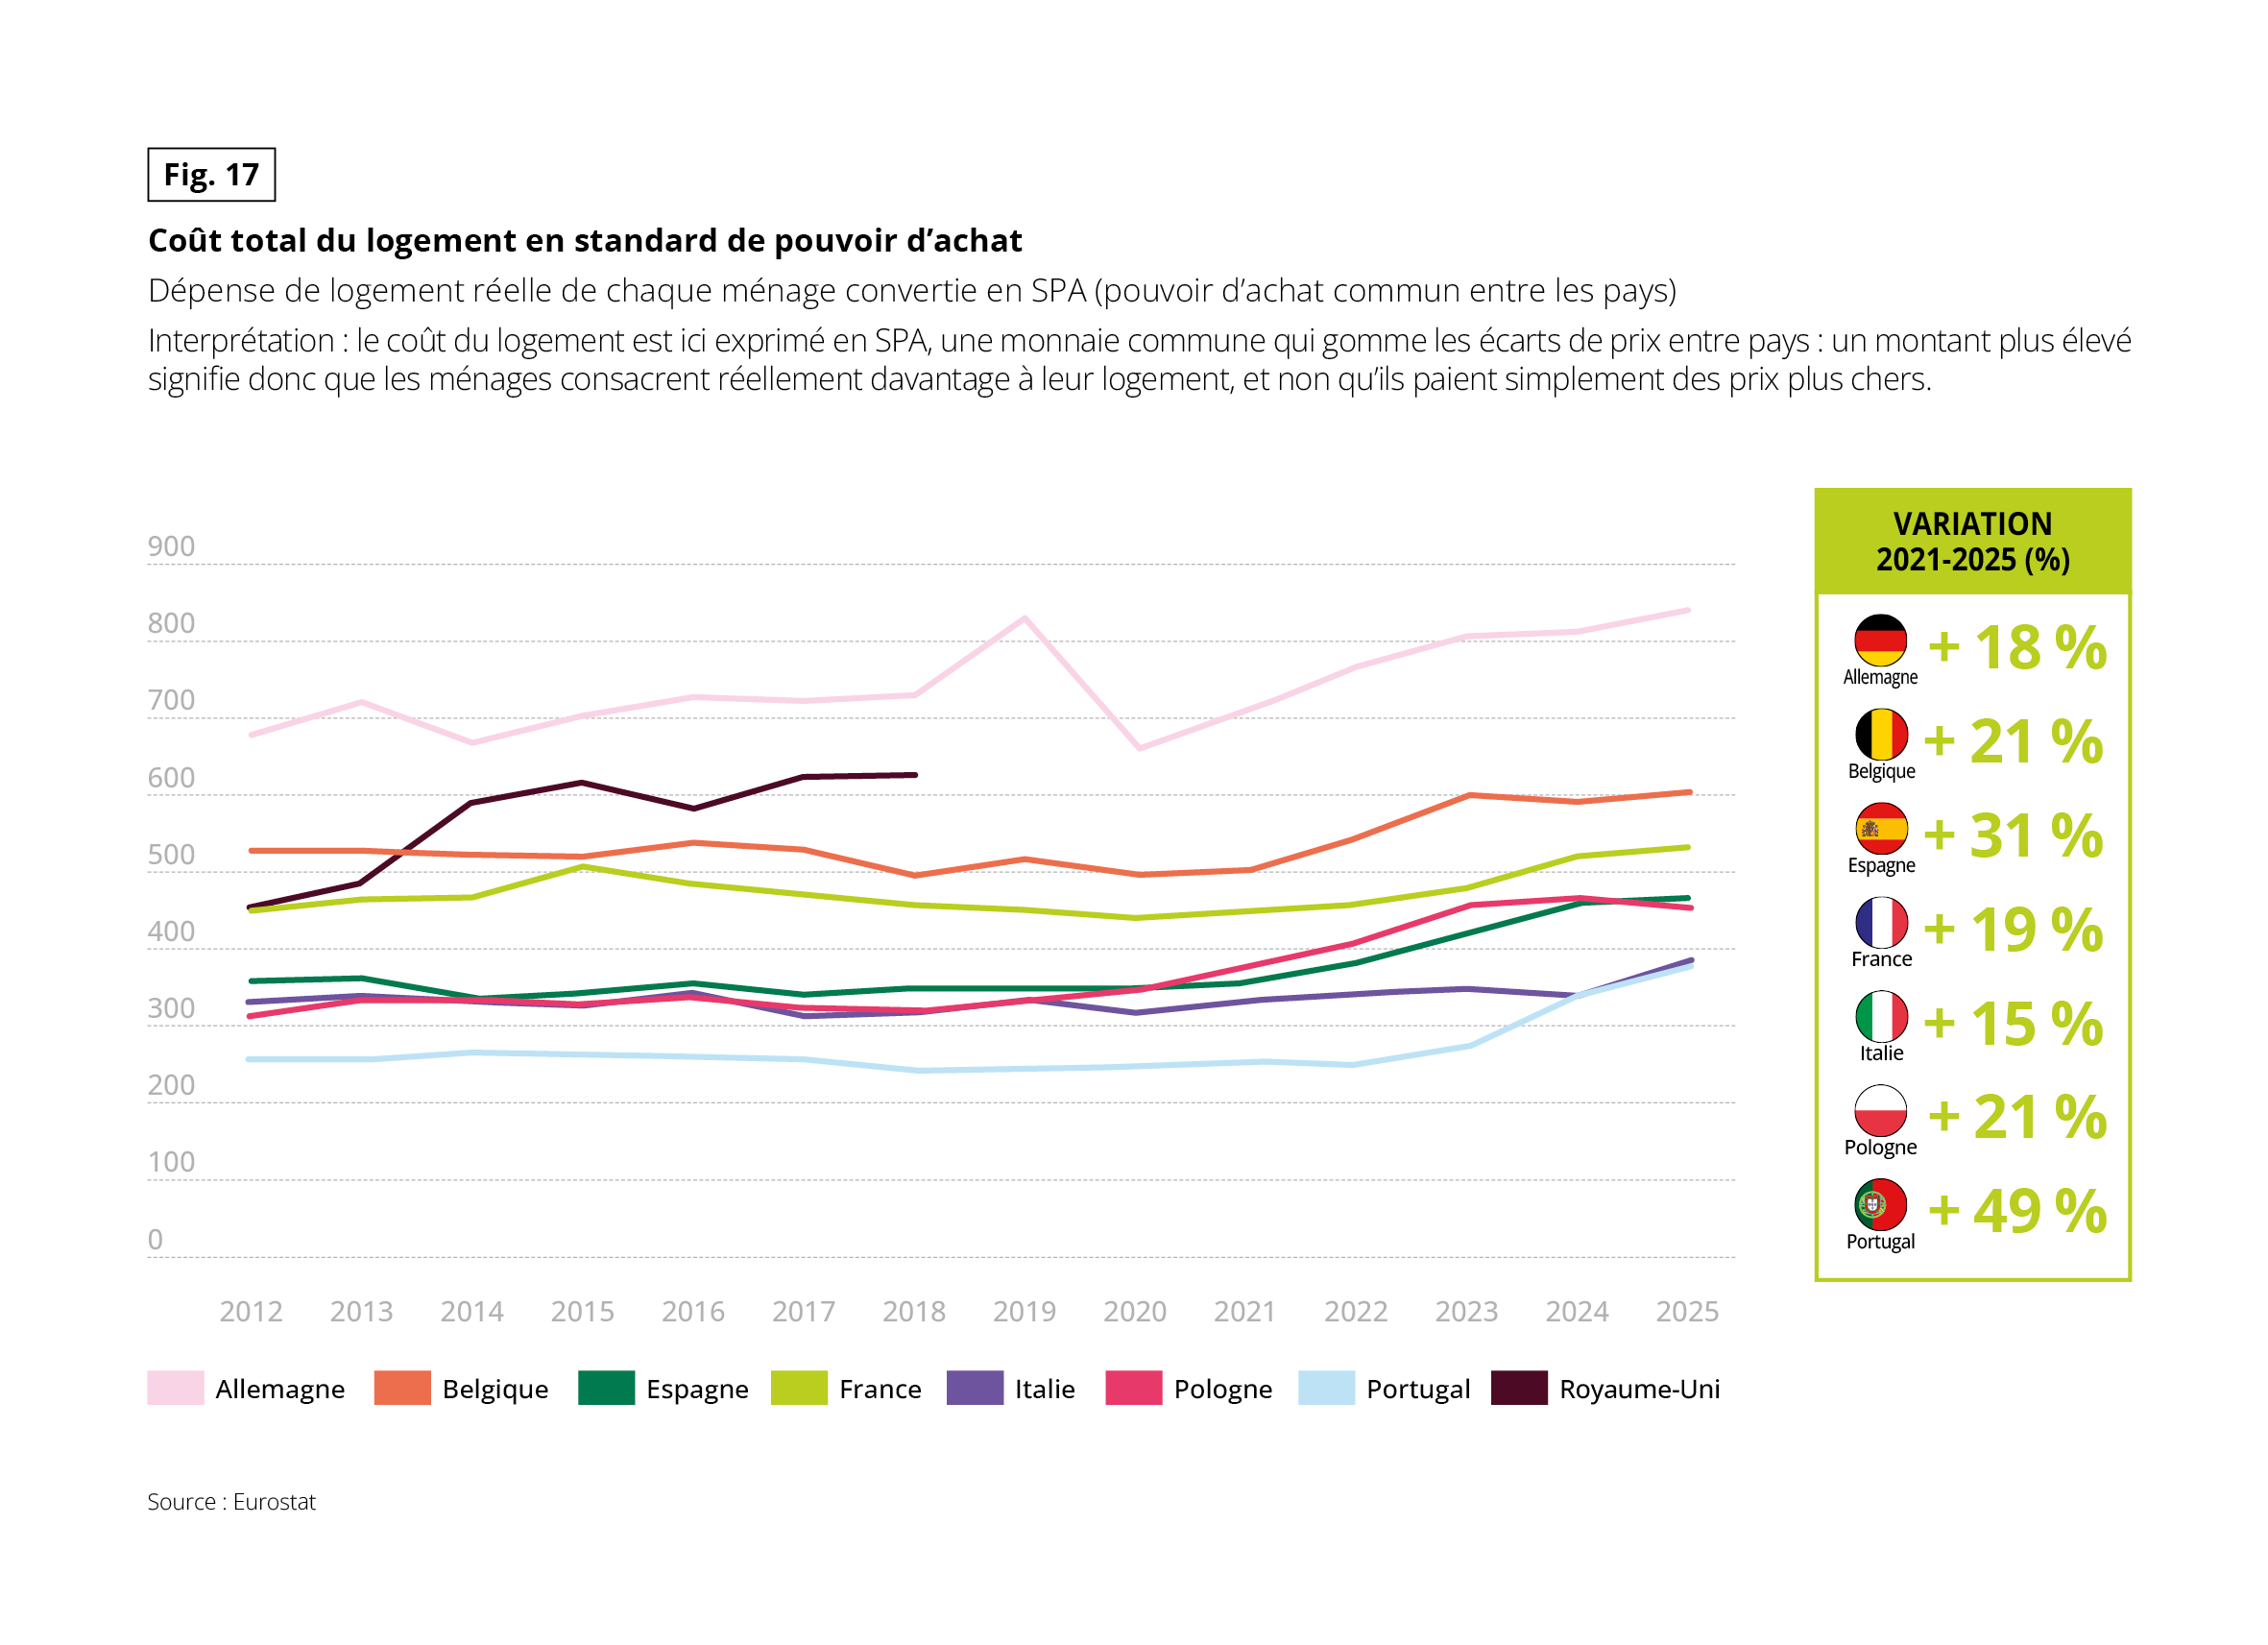 Graphique en courbes de la dépense de logement réelle de chaque ménage, convertie en standard de pouvoir d’achat (SPA), de 2012 à 2025. Source : Eurostat. Le SPA est une monnaie commune qui gomme les écarts de prix entre pays : un montant plus élevé signifie que les ménages consacrent réellement davantage à leur logement, et non qu’ils paient simplement des prix plus chers. L’axe vertical va de 0 à 900. Huit séries : Allemagne, Belgique, Espagne, France, Italie, Pologne, Portugal, Royaume-Uni (données jusqu’en 2018 seulement). Les valeurs sont approximatives.
• Allemagne : courbe la plus haute. Environ 680 en 2012, un pic à environ 830 en 2019, un creux à environ 660 en 2020, puis environ 840 en 2025.
• Royaume-Uni : environ 455 en 2012, environ 625 en 2018, dernière donnée.
• Belgique : environ 530 en 2012, environ 495 en 2018, environ 600 de 2023 à 2025.
• France : environ 450 en 2012, environ 505 en 2015, environ 440 en 2020, environ 530 en 2025.
• Espagne : environ 360 jusqu’en 2020, puis environ 465 en 2025.
• Pologne : environ 310 en 2012, environ 330 jusqu’en 2019, environ 465 en 2024, environ 450 en 2025.
• Italie : environ 330 jusqu’en 2023, environ 385 en 2025.
• Portugal : courbe la plus basse. Environ 255 jusqu’en 2022, puis environ 378 en 2025.
Un encadré « Variation 2021-2025 (%) » indique :
• Allemagne : + 18 %.
• Belgique : + 21 %.
• Espagne : + 31 %.
• France : + 19 %.
• Italie : + 15 %.
• Pologne : + 21 %.
• Portugal : + 49 %.
À retenir : le Portugal (+ 49 %) et l’Espagne (+ 31 %) connaissent les plus fortes hausses depuis 2021. L’Italie (+ 15 %) connaît la plus faible.
Cette pression sur les budgets explique aussi que l’énergie soit l’irritant principal qui grève la satisfaction vis-à- vis de son logement. Comme le montrait la question « Êtes-vous satisfait(e) ou non de chacun des aspects suivants ? », les dimensions énergétiques (performance, facture et équipements) ferment le classement, avec 70 à 75 % de satisfaits, contre près de 90 % pour le cadre de vie.
L’écart est d’autant plus net que le critère énergétique pèse lourd dans le choix d’un logement, comme au Portugal et en Italie. Note encourageante : c’est aussi sur ce terrain que la satisfaction progresse le plus vite, elle gagne cinq points en deux ans sur la facture énergétique, à mesure que les prix refluent.
LOCATAIRES ET MÉNAGES RURAUX, PLUS EXPOSÉS AUX DIFFICULTÉS BUDGÉTAIRES
Cette question de l’énergie continue donc à mettre sous pression le budget dédié au logement sur un mois ordinaire. Un tiers des Européens déclarent rencontrer des difficultés budgétaires concernant leur logement, dont 6 % très difficilement. Cette répartition est stable depuis 2024, comme si le ralentissement récent des prix n’avait pas encore allégé la charge ressentie.
Deux profils en pâtissent plus que les autres :
- les locataires, dont près d’un sur deux peine à payer ses factures ;
- et les ménages ruraux, aux revenus plus modestes, plus dépendants de la voiture et de logements souvent énergivores.
Surtout, l’Europe se fracture. Derrière une divergence d’ensemble, deux trajectoires opposées se dessinent, étroitement corrélées à l’exposition au gaz : le Portugal, dont le mix énergétique s’en est largement affranchi, tient bon ; le Royaume-Uni, qui y reste fortement dépendant, décroche de onze points en un an. Ce rôle décisif du mix énergétique conduira à une situation différente vis-à-vis de la rénovation énergétique (partie 3).
L’essentiel se joue au milieu du tableau : en Espagne et en Pologne, environ sept personnes sur dix affirment désormais s’en sortir facilement avec leur budget mensuel. Ce progrès s’explique par une croissance économique vigoureuse, qui se traduit par une nette progression du pouvoir d’achat, quand les économies plus atones voient le leur stagner, voire reculer.
C’est cette vitalité économique inégale, davantage que la seule inflation, qui creuse les écarts entre pays : là où le revenu disponible augmente plus vite que les dépenses contraintes, les ménages dégagent une marge de manœuvre.
C’est cette même marge qui leur permettra, plus tard, de concrétiser leurs projets.
Fig. 18 – Facilité à faire face au budget logement
Télécharger cette infographie pour vos présentations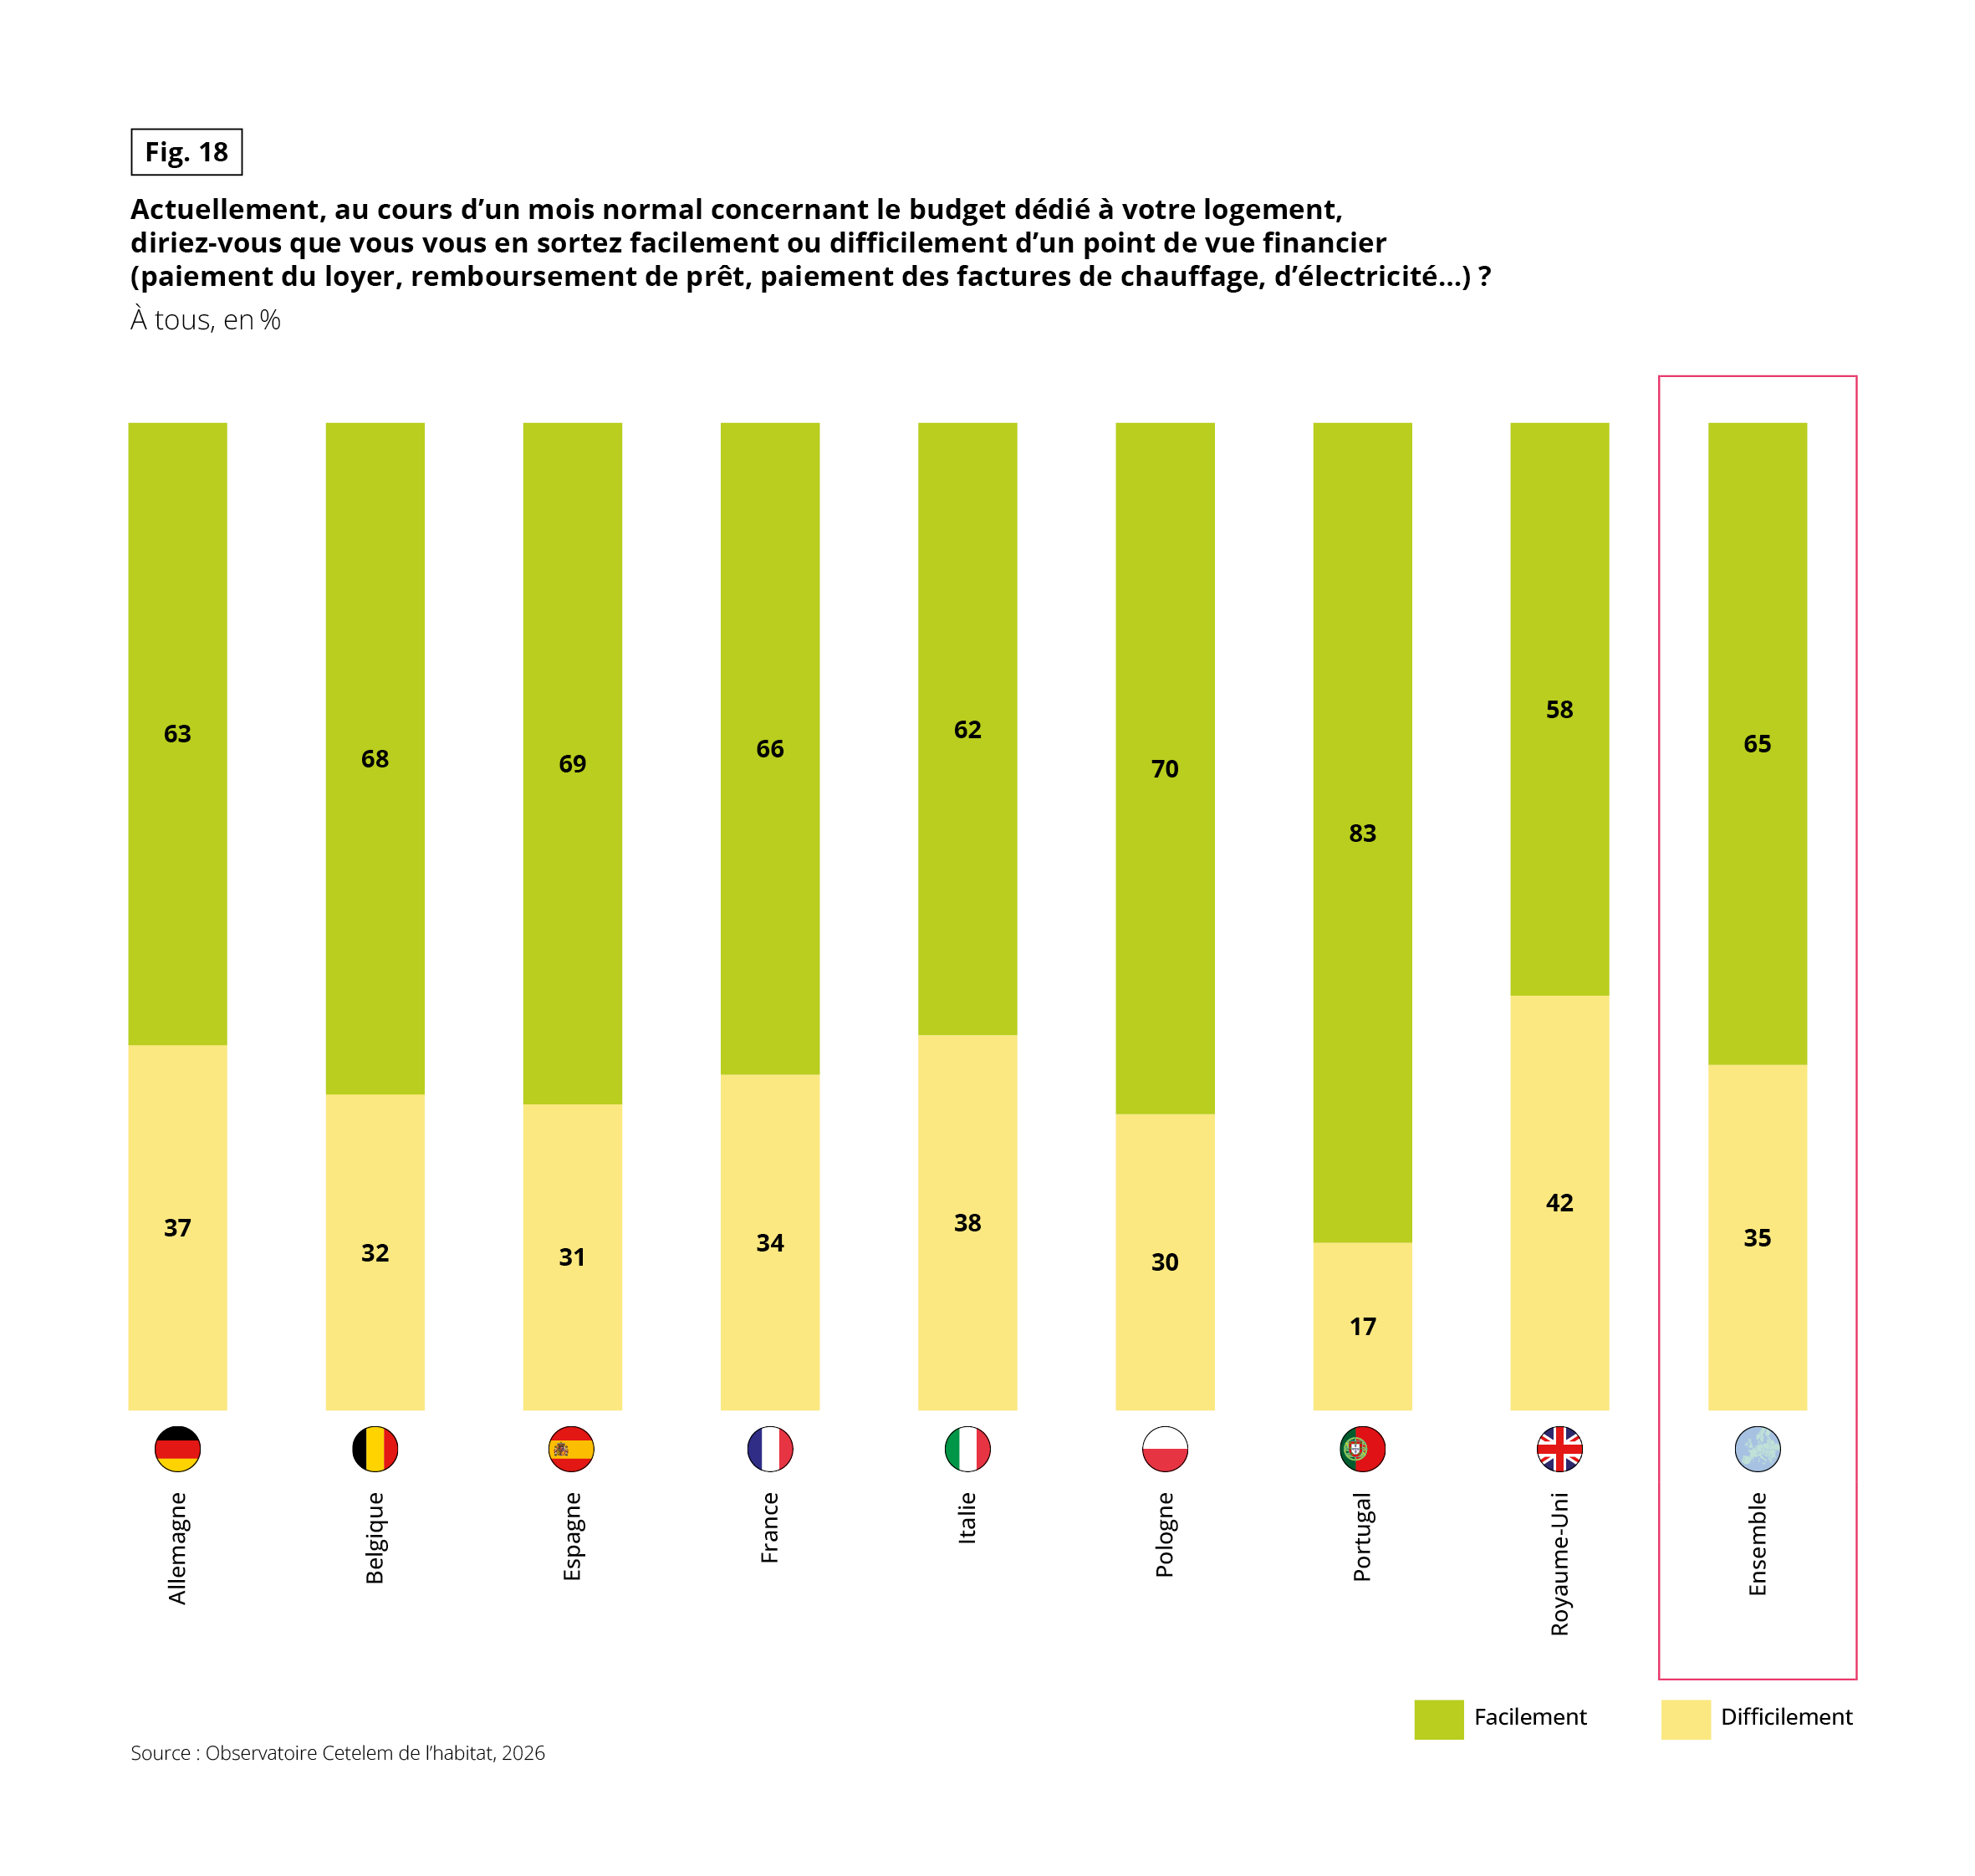 Diagramme en barres empilées à 100 % qui répond à la question « Actuellement, au cours d’un mois normal concernant le budget dédié à votre logement, diriez-vous que vous vous en sortez facilement ou difficilement d’un point de vue financier (paiement du loyer, remboursement de prêt, paiement des factures de chauffage, d’électricité…) ? ». Données en %, à tous. Source : Observatoire Cetelem de l’habitat, 2026.
• Allemagne : 63 % facilement, 37 % difficilement.
• Belgique : 68 % facilement, 32 % difficilement.
• Espagne : 69 % facilement, 31 % difficilement.
• France : 66 % facilement, 34 % difficilement.
• Italie : 62 % facilement, 38 % difficilement.
• Pologne : 70 % facilement, 30 % difficilement.
• Portugal : 83 % facilement, 17 % difficilement.
• Royaume-Uni : 58 % facilement, 42 % difficilement.
• Ensemble : 65 % facilement, 35 % difficilement.
À retenir : le Portugal est le pays où l’on s’en sort le plus facilement (83 %). Le Royaume-Uni (42 % de difficultés), l’Italie (38 %) et l’Allemagne (37 %) sont les plus en difficulté.
Fig. 19 – Pouvoir d’achat des ménages
Télécharger cette infographie pour vos présentations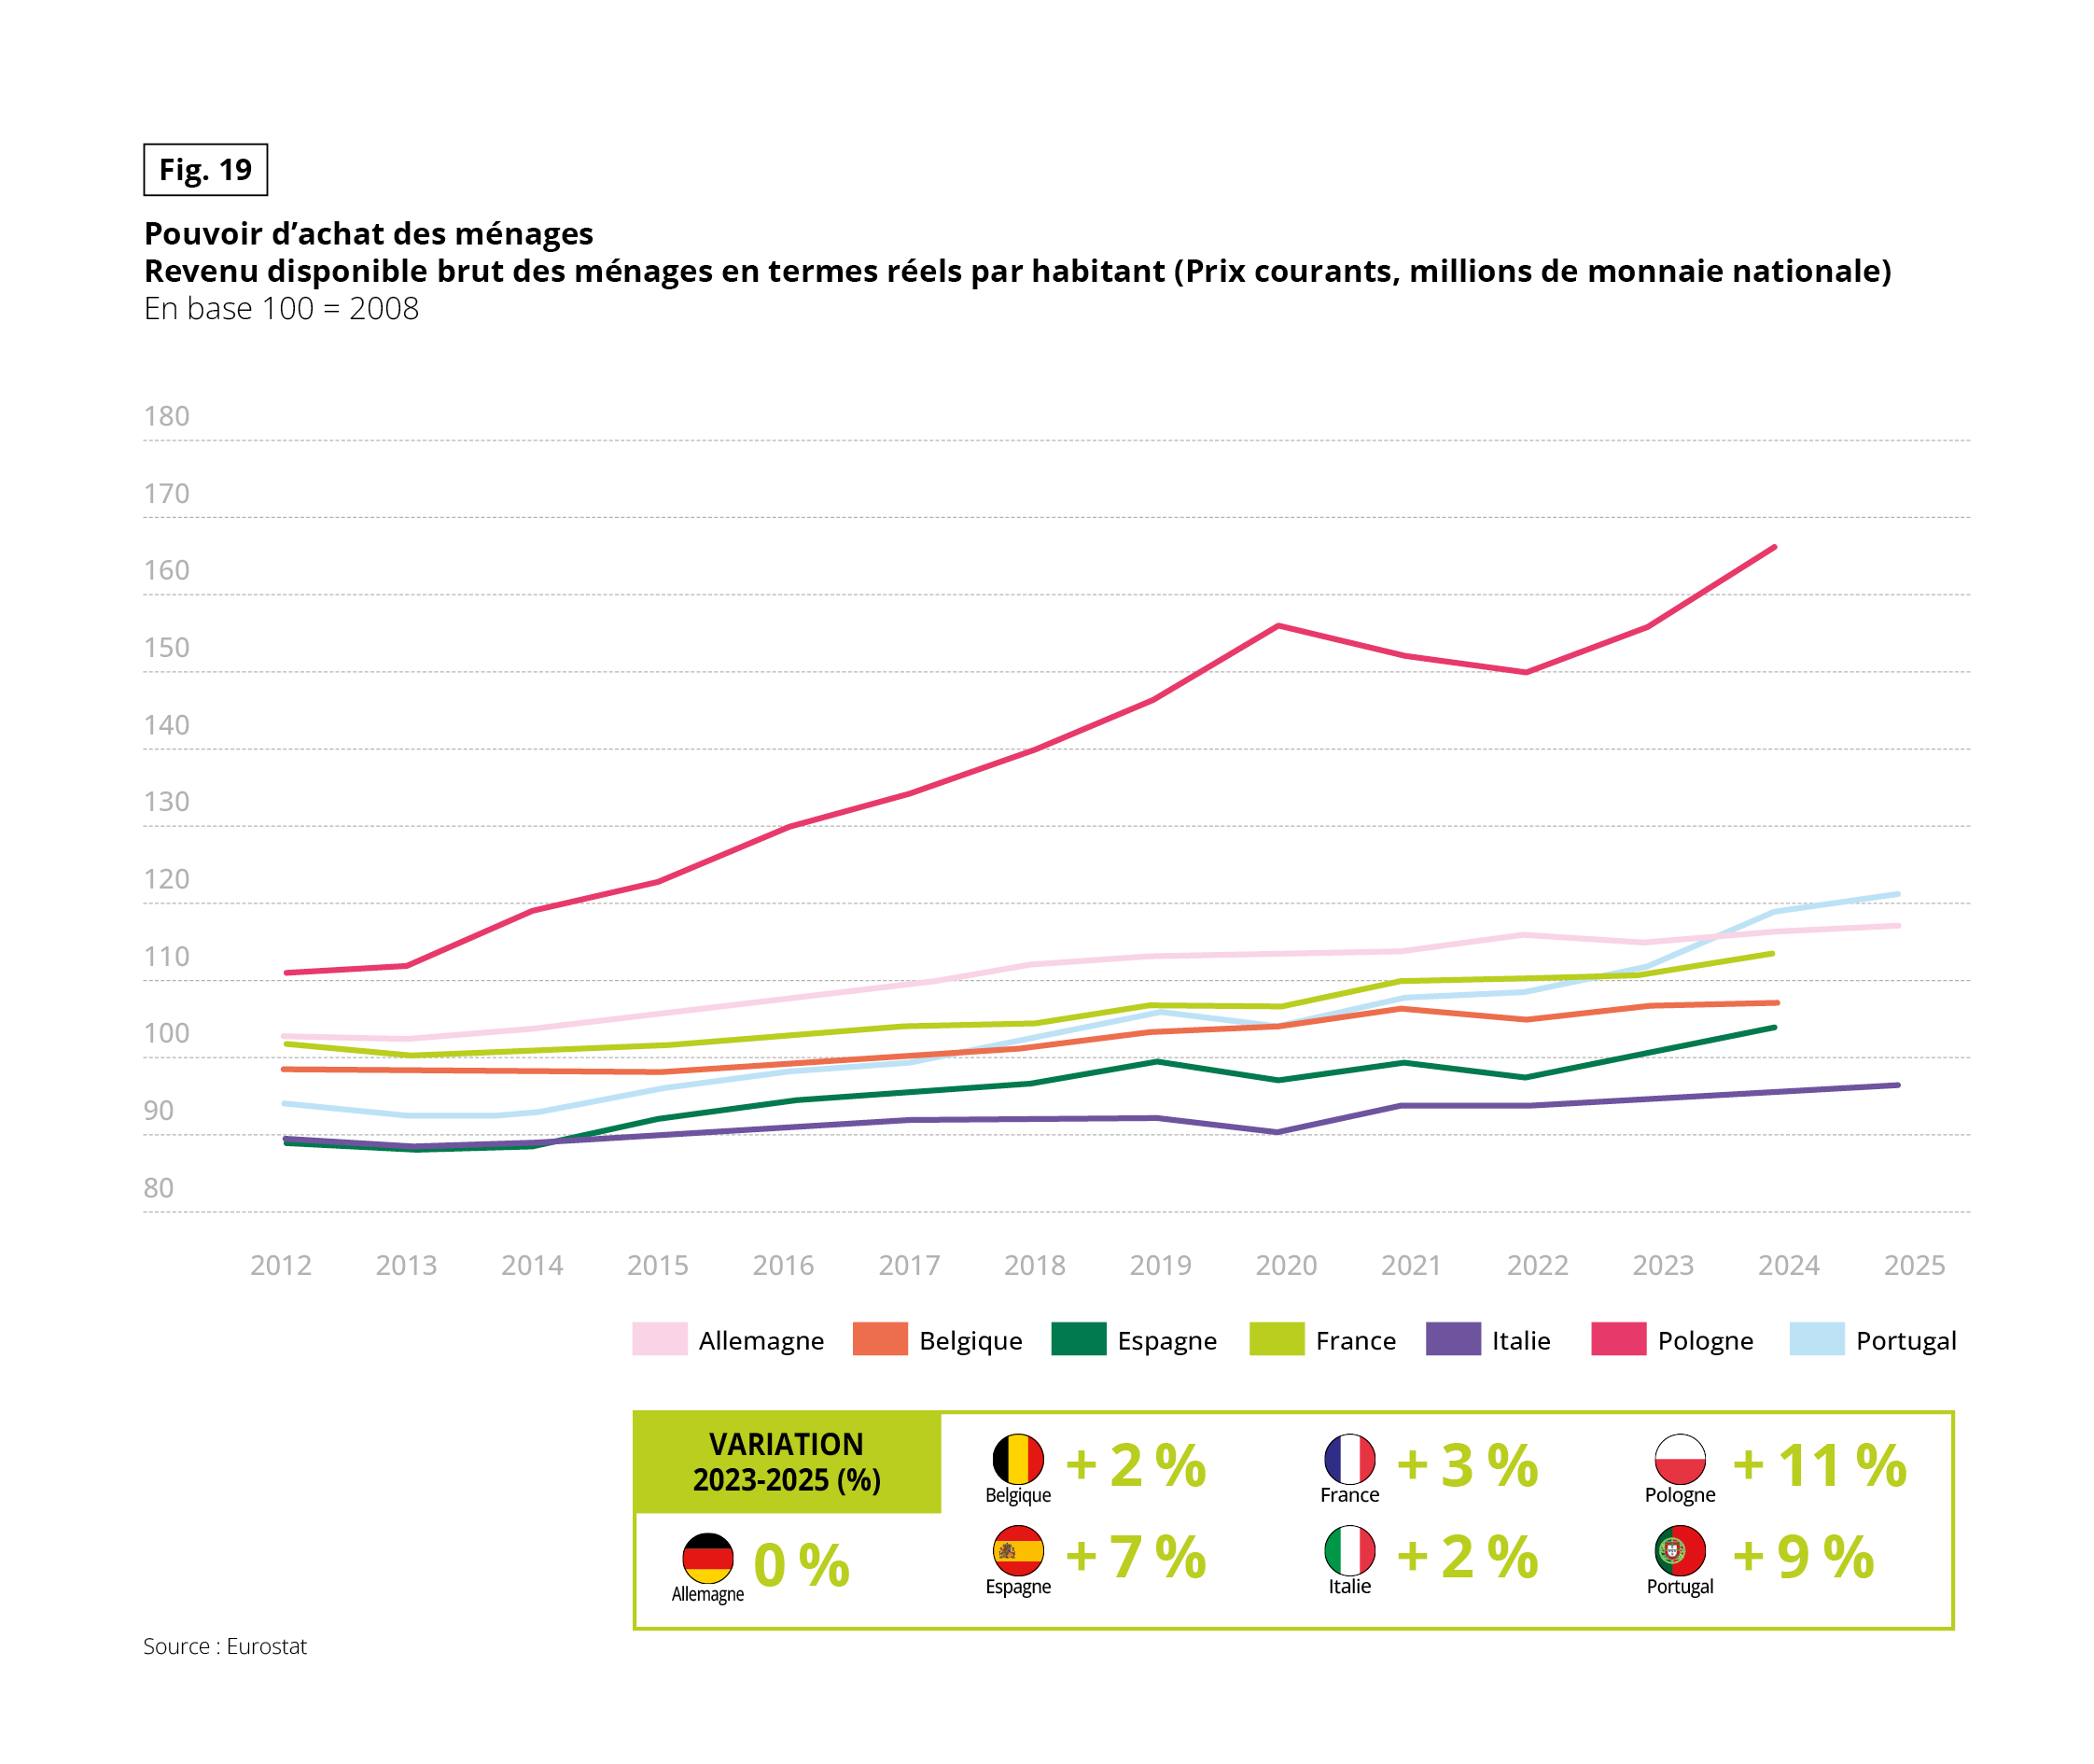 Graphique en courbes du pouvoir d’achat des ménages, mesuré par le revenu disponible brut des ménages en termes réels par habitant (prix courants, millions de monnaie nationale), de 2012 à 2025, en base 100 = 2008. Source : Eurostat. Sept courbes : Allemagne, Belgique, Espagne, France, Italie, Pologne, Portugal. Les valeurs sont approximatives. Les courbes de la Pologne, de la France, de la Belgique et de l’Espagne s’arrêtent en 2024 ; celles de l’Allemagne, de l’Italie et du Portugal vont jusqu’en 2025.
• Pologne : courbe la plus haute. Environ 111 en 2012, 130 en 2016, un pic à environ 156 en 2020, un creux à environ 150 en 2022, puis environ 166 en 2024.
• Portugal : environ 94 en 2012, environ 106 en 2019, environ 119 en 2024, puis environ 121 en 2025.
• Allemagne : environ 103 en 2012, environ 113 en 2019, environ 116 en 2022, environ 117 en 2025.
• France : environ 102 en 2012, environ 110 en 2021, environ 113 en 2024.
• Belgique : environ 99 en 2012, environ 106 en 2021, environ 107 en 2024.
• Espagne : environ 89 en 2012, environ 97 en 2022, environ 104 en 2024.
• Italie : courbe la plus basse. Environ 89 en 2012, environ 94 de 2021 à 2022, environ 96 en 2025.
Un encadré « Variation 2023-2025 (%) » indique :
• Belgique : + 2 %.
• France : + 3 %.
• Pologne : + 11 %.
• Allemagne : 0 %.
• Espagne : + 7 %.
• Italie : + 2 %.
• Portugal : + 9 %.
À retenir : la Pologne enregistre la plus forte progression du pouvoir d’achat sur la période (+ 11 % entre 2023 et 2025), devant le Portugal (+ 9 %). L’Allemagne stagne (0 %).
Si le budget est la première tension du logement, il n’en est pas la seule : encore faut-il que le refuge, lui au moins, se vive comme un lieu sûr.