Un marché en trompe-l’œil
 6 min
reading time
Depuis le début du 20e siècle, l’automobile s’est imposée comme l’un des marqueurs les plus puissants de nos sociétés contemporaines. Au-delà de façonner notre façon de nous déplacer, de travailler, de consommer, notre « way-of-life » dans son ensemble, elle a modelé les paysages et recomposé l’économie de nombreux pays. Cependant, la crise que le secteur connaît en Europe depuis plusieurs années engendre un bouleversement en profondeur. La Chine, et plus largement l’Asie, le domine tant en matière de ventes que de production. Les pays européens semblent ainsi subir sans devoir ou même pouvoir réagir. Quant à eux, les automobilistes en viennent à relativiser son importance industrielle, tout comme à ne pas faire de l’origine de production un critère essentiel de leur choix d’un véhicule.
UN REBOND TROMPEUR
Ces dernières années, la tectonique des plaques d’immatriculation a connu de nombreuses secousses. Conséquence de la crise sanitaire, les ventes de véhicules particuliers neufs s’étaient effondrées, passant de 64,8 millions d’unités en 2019 à 57,4 millions en 2020.(1) Dans tous les pays, le marché avait décroché, excepté en Chine où la croissance était exponentielle dans un marché de premier équipement et avec le soutien des politiques publiques. Les années suivantes, le rattrapage global a été plus ou moins linéaire pour se conclure par une année 2025 où le marché automobile fait preuve d’une bonne forme et d’un esprit de résilience, affichant 71 millions d’unités vendues. Pour autant, cette réalité en trompe-l’œil masque des disparités conséquentes.
LE MARCHÉ CHINOIS ATTEINT-IL SES LIMITES ?
Sur treize marchés(2) de cet Observatoire Cetelem, les volumes des ventes atteignent 69,7 millions de véhicules légers neufs(3) (VLN) en 2025, soit + 8,6 % au-dessus du niveau de 2019 (64,2 millions). Mais cette progression est presque entièrement portée par la Chine qui pèse 34,4 millions (+33,3 % vs 2019) et qui concentre à elle seule près de la moitié des volumes des treize pays. De plus, le moteur domestique chinois cale. Au premier semestre 2026, les ventes de véhicules légers neufs reculent de – 5,3 %. Pour les seuls véhicules particuliers neufs (VPN), l’association chinoise des voitures particulières (CPCA) a abaissé sa prévision annuelle à environ – 14 %, après une chute de – 20,2 % au premier semestre 2026. Ce ralentissement confirme une saturation du marché intérieur qui ne suffit plus à soutenir la croissance du secteur. Dans ce contexte, les marques étrangères, notamment allemandes, perdent du terrain. De leur côté, les constructeurs chinois cherchent de nouveaux débouchés pour compenser l’affaiblissement de la demande domestique en accroissant leurs exportations, en particulier celles des véhicules électriques. Alors que le marché des USA leur semble complètement et définitivement fermé, ils se tournent résolument vers une Europe moins protectrice de son marché intérieur, malgré l’Industrial Accelerator Act en cours d’examen au Parlement européen, mais aussi vers l’Amérique du Sud et l’Asie du Sud-Ouest…
(1) Source : OICA. (2) Allemagne, Belgique, Chine, Espagne, États-Unis, France, Italie, Japon, Pays-Bas, Pologne, Portugal, Royaume-Uni, Turquie. (3) VL = voitures particulières + véhicules utilitaires légers. Sources : C-Ways, Marklines, ACEA, fédérations de constructeurs, presse spécialisée.
IRA VS IAA
Se rendre coût pour coût
L’Inflation Reduction Act (IRA) est une loi américaine votée en août 2022, à visée protectionniste. l’État verse environ 390 Md$ de subventions et de crédits d’impôt sur dix ans à toute entreprise ou tout particulier qui investit dans les énergies propres (solaire, éolien) ou achète un véhicule électrique, mais seulement si une part importante de la production (batteries, assemblage, minéraux) se fait aux USA. Depuis le « One Big Beautiful Bill Act » signé par Trump le 4 juillet 2025, l’essentiel de ces
UNE DEMANDE SOLIDE AUX USA, MAIS POUR COMBIEN DE TEMPS ?
Côté marché américain, les ventes de VLN s’établissent à 16,7 millions en 2025, soit un recul de 4,1 % par rapport à 2019. La demande résiste mieux qu’en Europe, malgré des prix du neuf de plus en plus élevés et des chocs macroéconomiques répétés. Les six premiers mois de 2026 enregistrent un léger tassement (- 2,6 %), en cohérence avec un marché mûr proche de son point haut de cycle. À plus long terme, la baisse de la natalité, la moindre appétence des jeunes générations pour l’automobile et la hausse continue des prix, dont celle des matières premières suite à la crise moyenne-orientale, pourraient théoriquement éroder ce plateau. Cependant, faute de moyen de transport alternatif, difficile d’envisager une Amérique avec moins de voitures…
LE MARASME EUROPÉEN
Il faut se tourner vers l’Europe pour trouver le maillon faible de la reprise. Les neuf pays de cet Observatoire Cetelem affichent – 17 % entre 2025 et 2019 sur les VLN. La chute est en partie atténuée en incluant la Turquie (- 11 % vs 2019).
Qui plus est, cette moyenne masque une très forte hétérogénéité entre rattrapage des volumes et écart négatif prononcé. L’Allemagne, la France et l’Italie, principaux marchés
d’Europe continentale, demeurent ainsi durablement en dessous des volumes de 2019.
Le Royaume-Uni, quatrième grand marché, affiche quant à lui un résultat également inférieur aux valeurs pré-Covid ; il semble cependant remonter la pente avec une croissance des volumes en 2025 ainsi qu’au premier semestre 2026. Au Sud, l’Espagne affiche – 9 % mais suit une trajectoire de rattrapage (+ 12 % en 2025 et + 6 % au premier semestre 2026) tandis que le Portugal a refermé l’écart avec 2019. La Pologne est le seul marché du panel européen réellement dynamique, avec une progression de 8 % au-dessus de son niveau d’avant-Covid ; il est vrai que le taux d’équipement est encore moindre que celui de l’Europe occidentale.
Fig 1 – Ventes annuelles de véhicules particuliers entre 2019 et 2025
Télécharger cette infographie pour vos présentations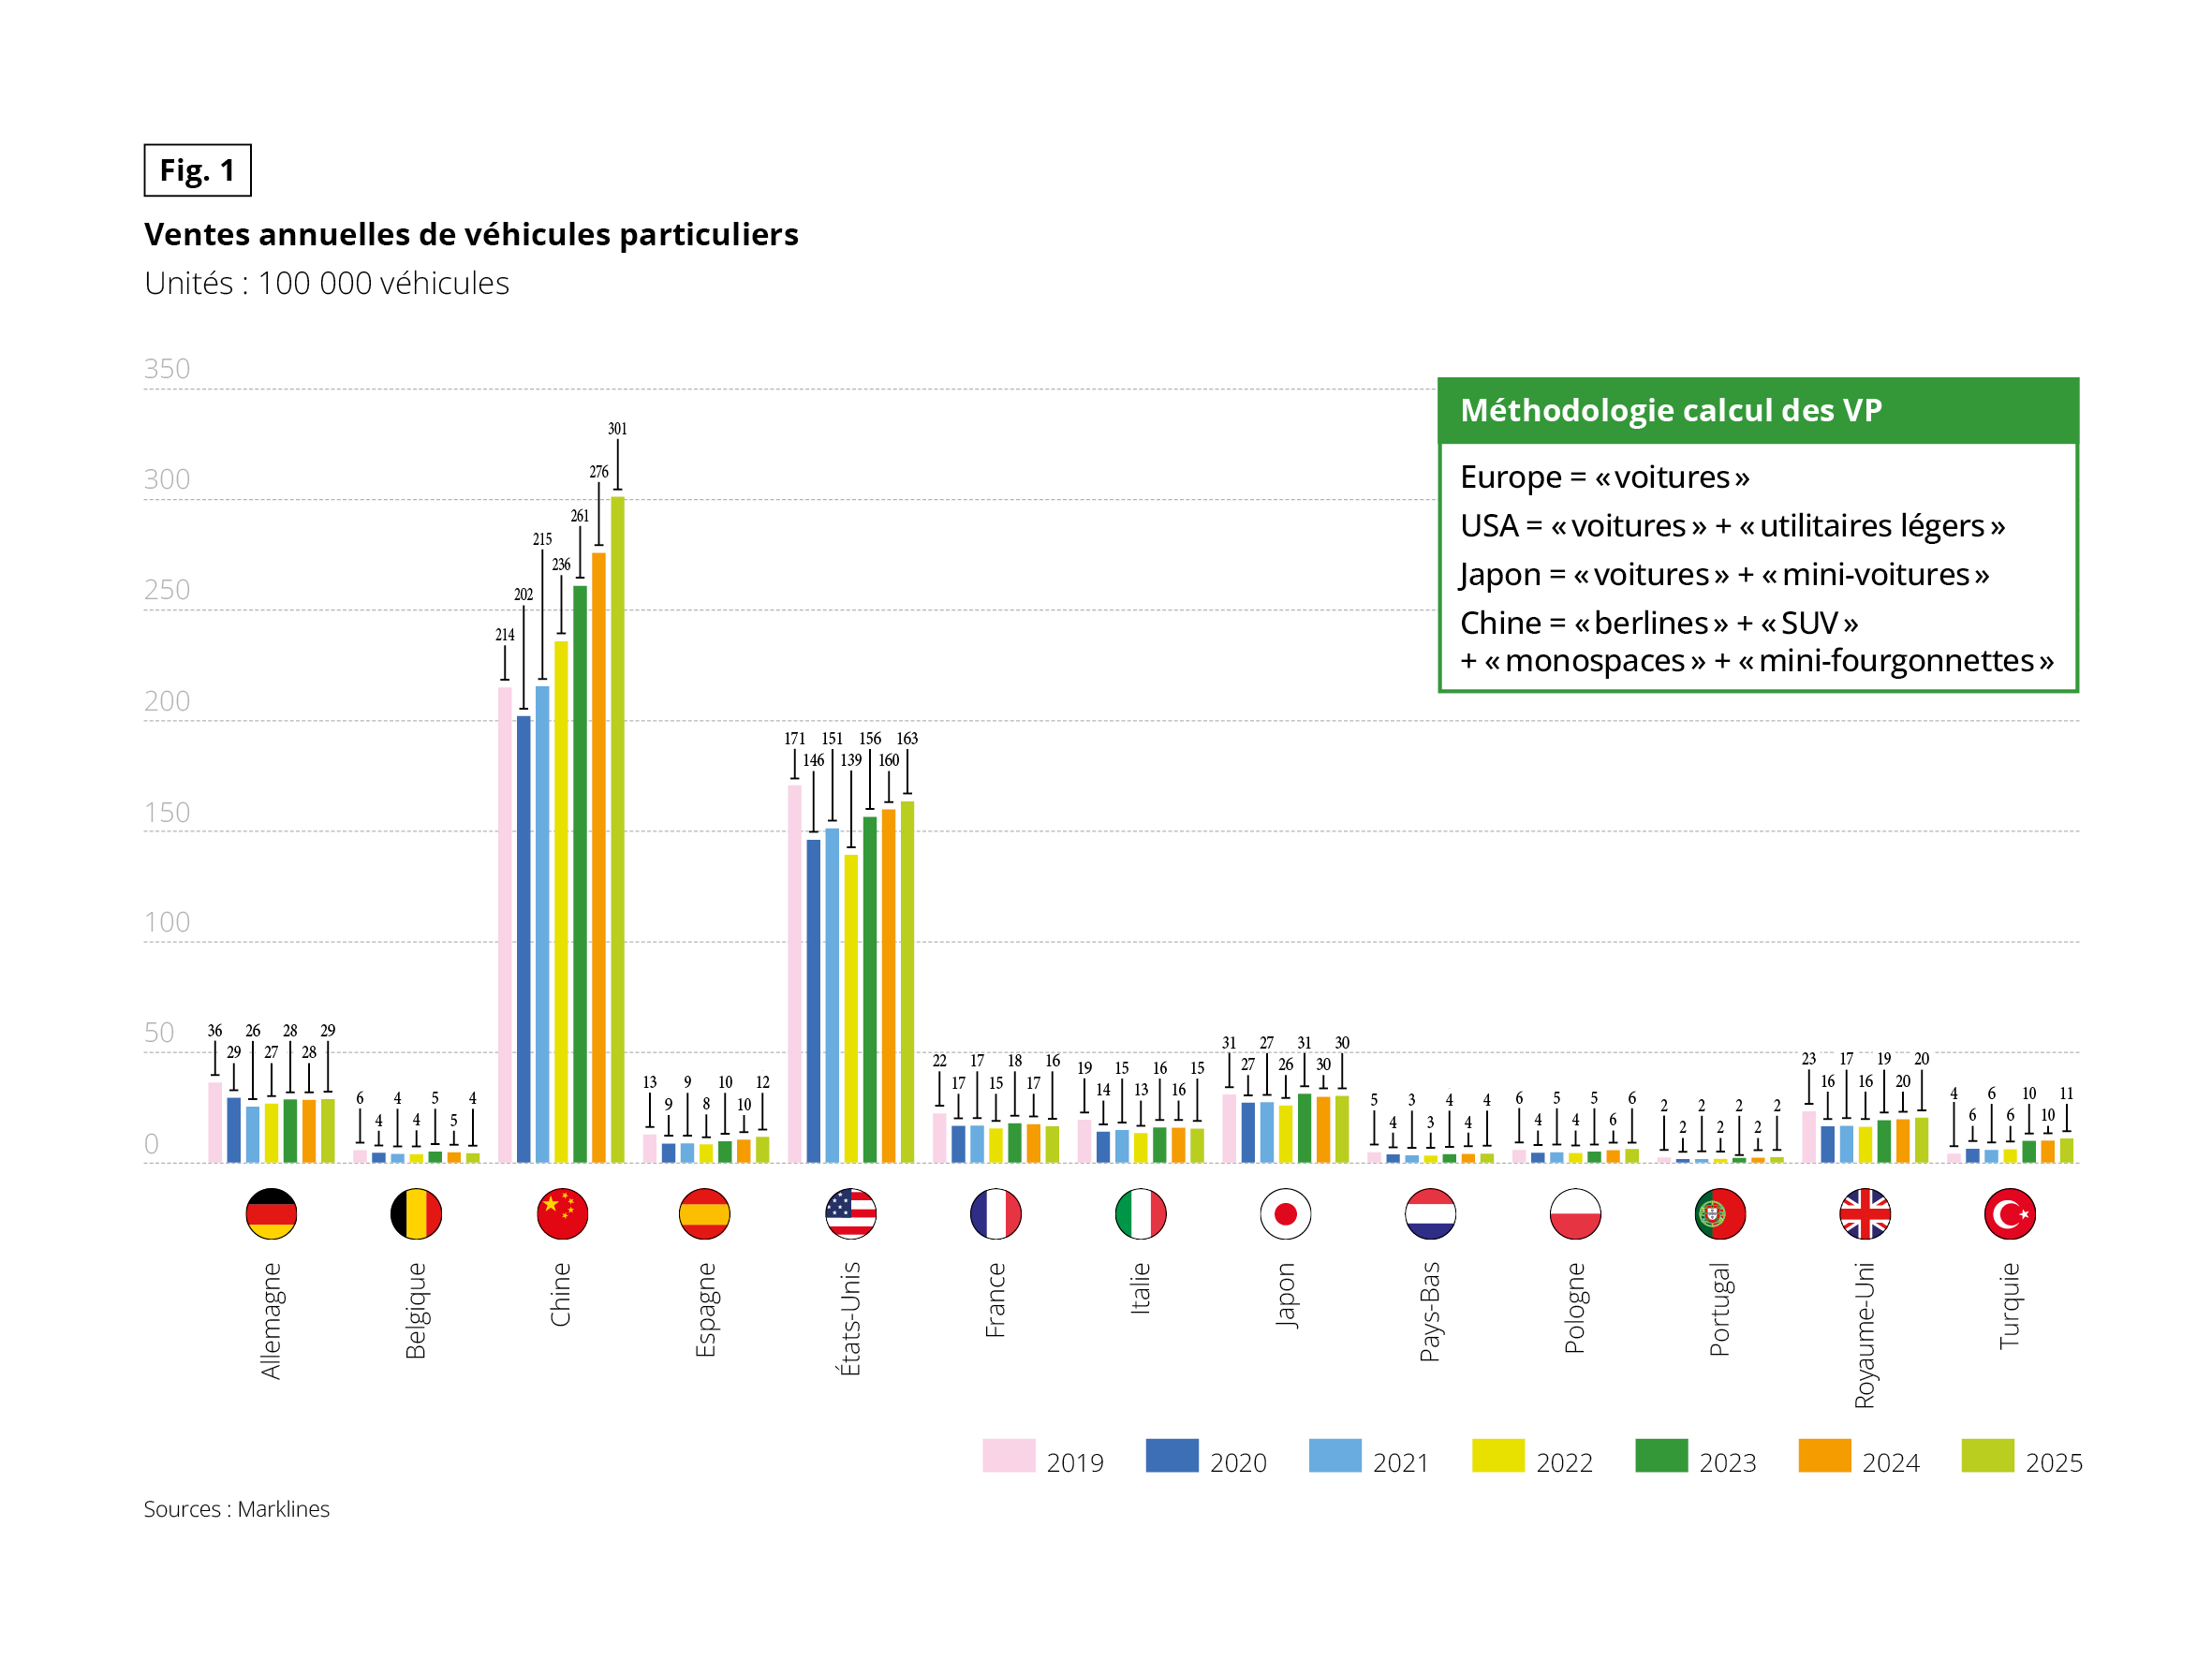 Diagramme en barres groupées présentant les ventes annuelles de véhicules particuliers dans 13 pays de 2019 à 2025. Unité : 100 000 véhicules (36 correspondant à 3,6 millions). Source : Marklines. Un encadré précise la méthodologie de calcul des véhicules particuliers (VP) :
– Europe : « voitures »
– Etats-Unis : « voitures » + « utilitaires légers »
– Japon : « voitures » + « mini-voitures »
– Chine : « berlines » + « SUV » + « monospaces » + « mini-fourgonnettes ».
Valeur de 2019, 2020 , 2021, 2022, 2023, 2024 puis 2025, par pays :
– Allemagne : 36, 29, 26, 27, 28, 28, 29
– Belgique : 6, 4, 4, 4, 5, 5, 4
– Chine : 214, 202, 215, 236, 261, 276, 301
– Espagne : 13, 9, 9, 8, 10, 10, 12
– États-Unis : 171, 146, 151, 139, 156, 160, 163
– France : 22, 17, 17, 15, 18, 17, 16
– Italie : 19, 14, 15, 13, 16, 16, 15
– Japon : 31, 27, 27, 26, 31, 30, 30
– Pays-Bas : 5, 4, 3, 3, 4, 4, 4
– Pologne : 6, 4, 5, 4, 5, 6, 6
– Portugal : 2 chaque année
– Royaume-Uni : 23, 16, 17, 16, 19, 20, 20
– Turquie : 4, 6, 6, 6, 10, 10, 11
À retenir : la Chine et les États-Unis concentrent de très loin les volumes les plus élevés. Les ventes chinoises progressent de 214 à 301. Aux états-unis, elles passent de 171 à 163. La plupart des pays européens sont en 2025 en dessous de leur niveau de 2019 (Allemagne, France, Italie, Belgique). La Turquie progresse de 4 à 11.
Fig 2 – Variation des ventes de véhicules particuliers entre 2019 et 2025 dans 9 pays européens
Télécharger cette infographie pour vos présentations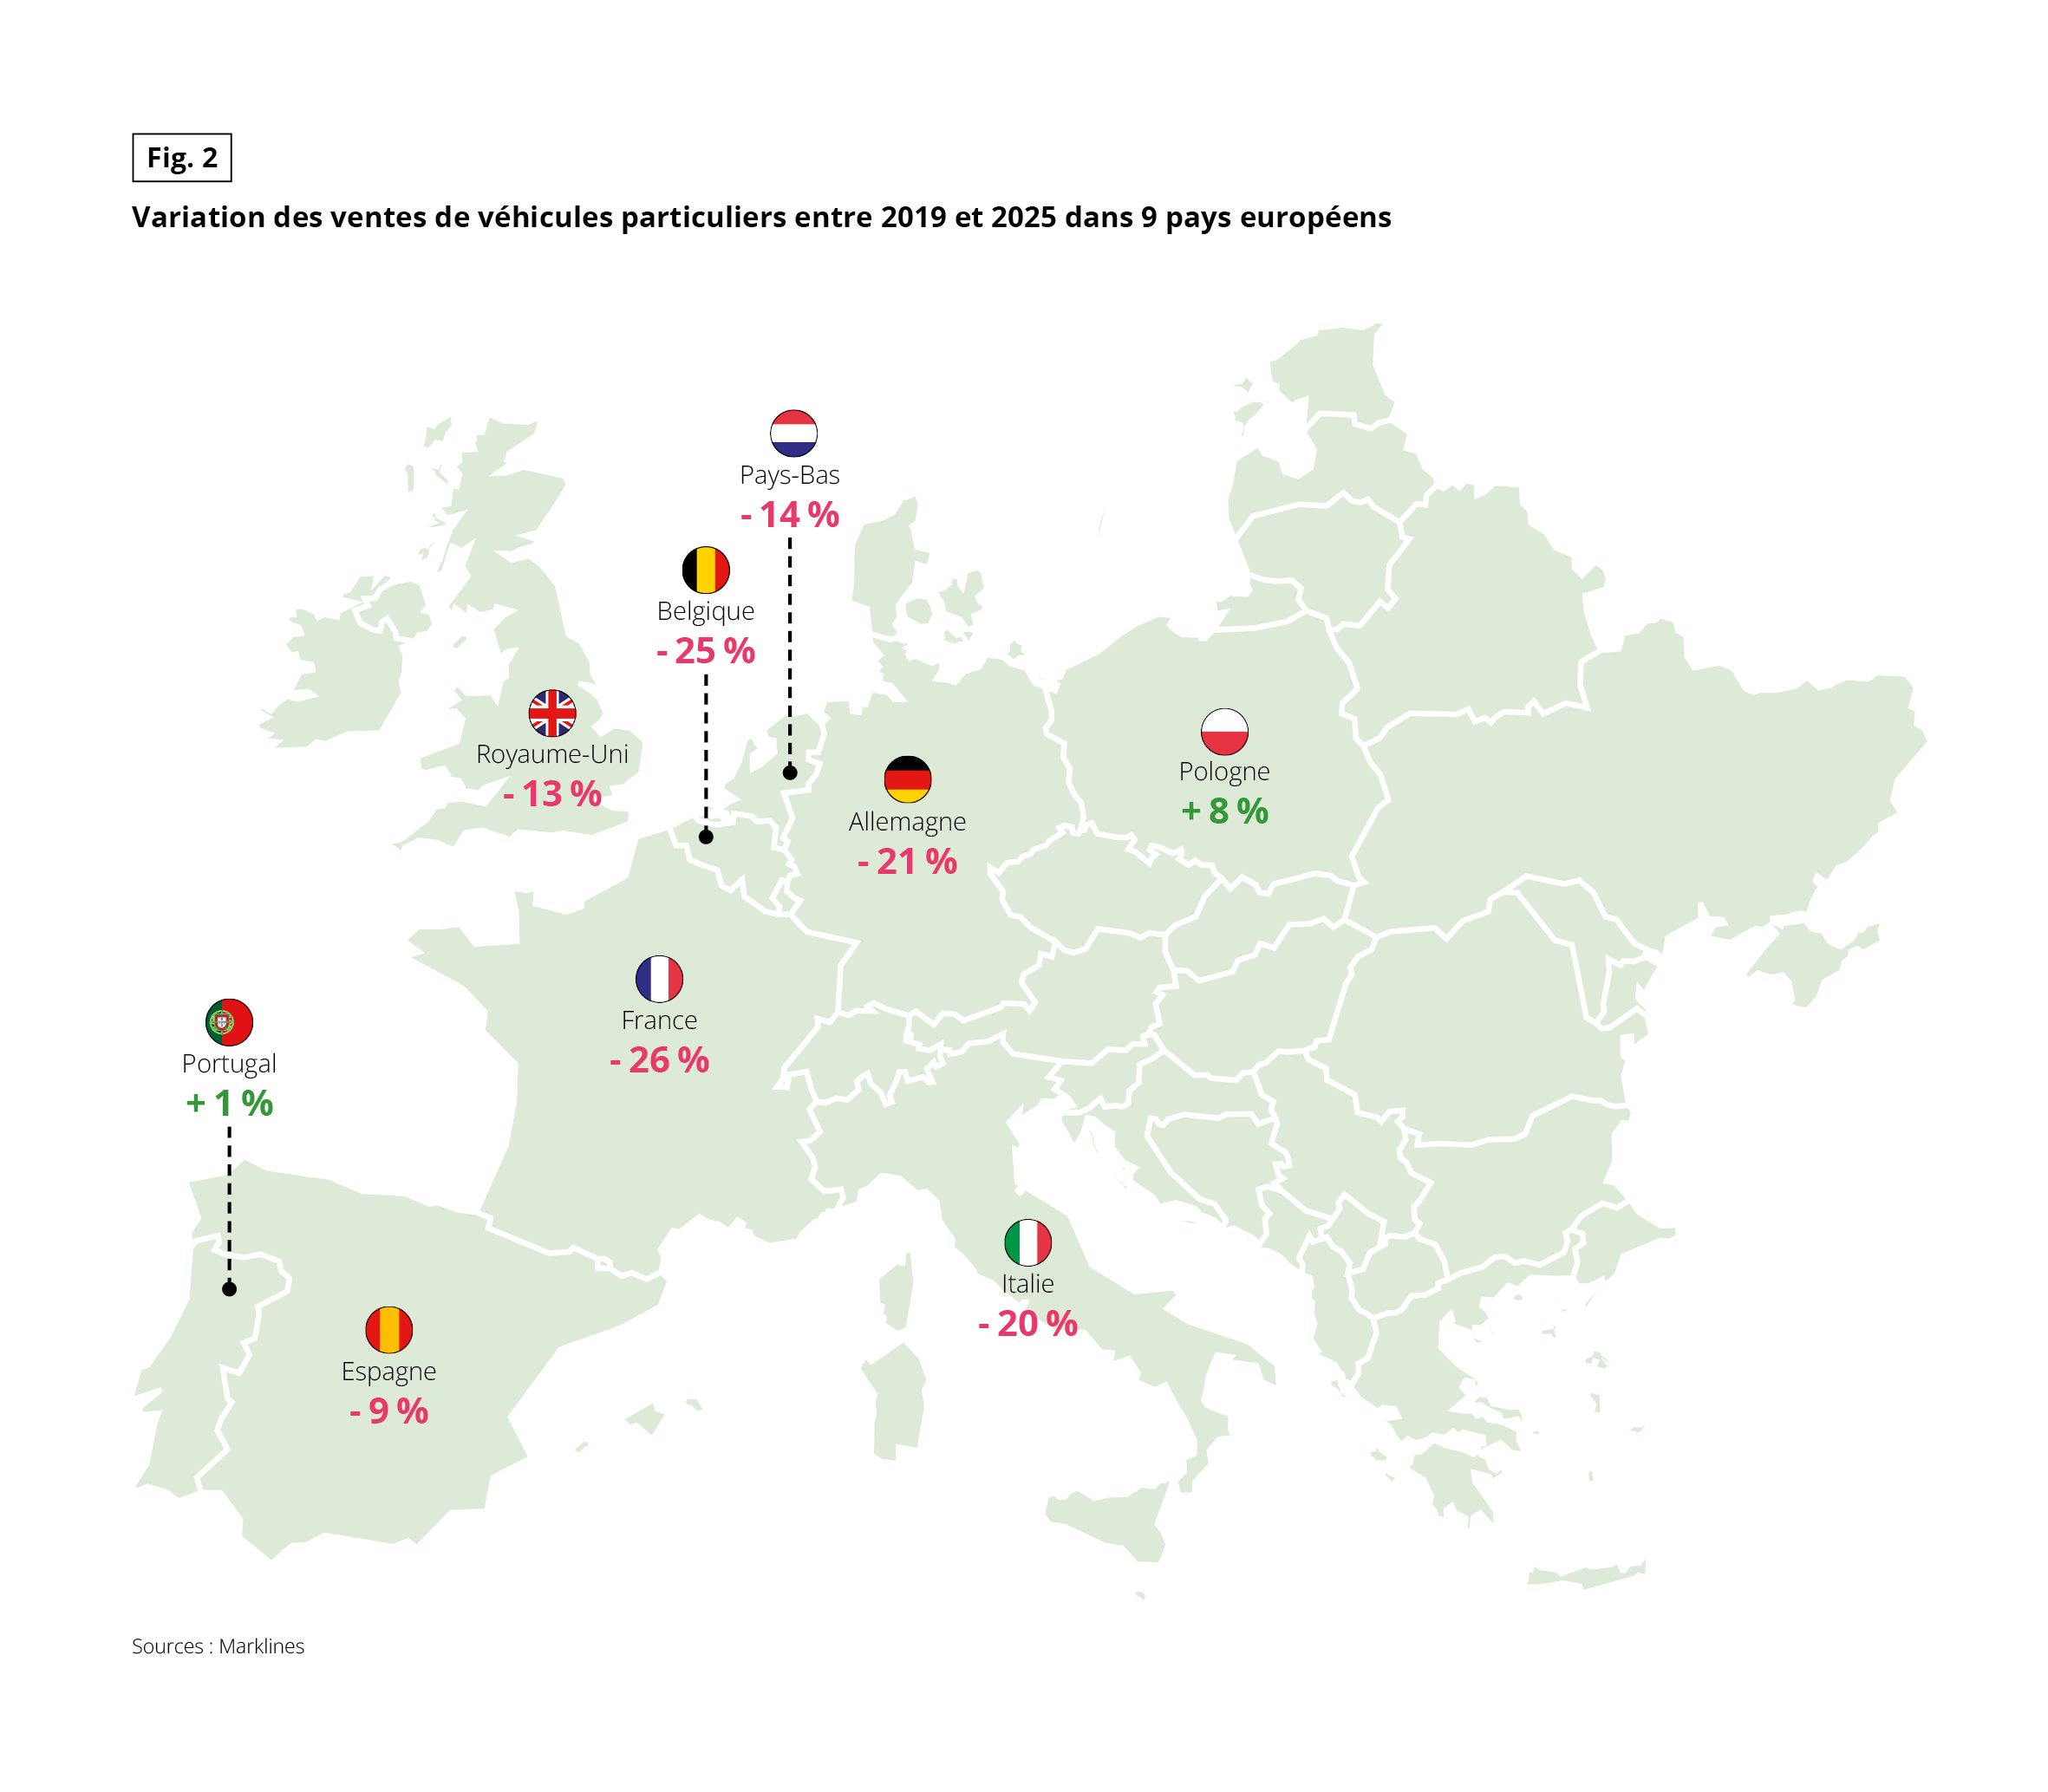 Carte de l’Europe indiquant, pour 9 pays, la variation en pourcentage des ventes de véhicules
particuliers entre 2019 et 2025. Source : Marklines.
Sept pays sont en baisse, du plus fort recul au plus faible :
– France : − 26 %
– Belgique : − 25 %
– Allemagne : − 21 %
– Italie : − 20 %
– Pays-Bas : − 14 %
– Royaume-Uni : − 13 %
– Espagne : − 9 %
Deux pays sont en hausse :
– Pologne : + 8 %
– Portugal : + 1 %
À L’EST, TOUJOURS DU NOUVEAU
Fig 3 – Production annuelle de véhicules particuliers entre 2019 et 2025 (en millions de véhicules)
Télécharger cette infographie pour vos présentations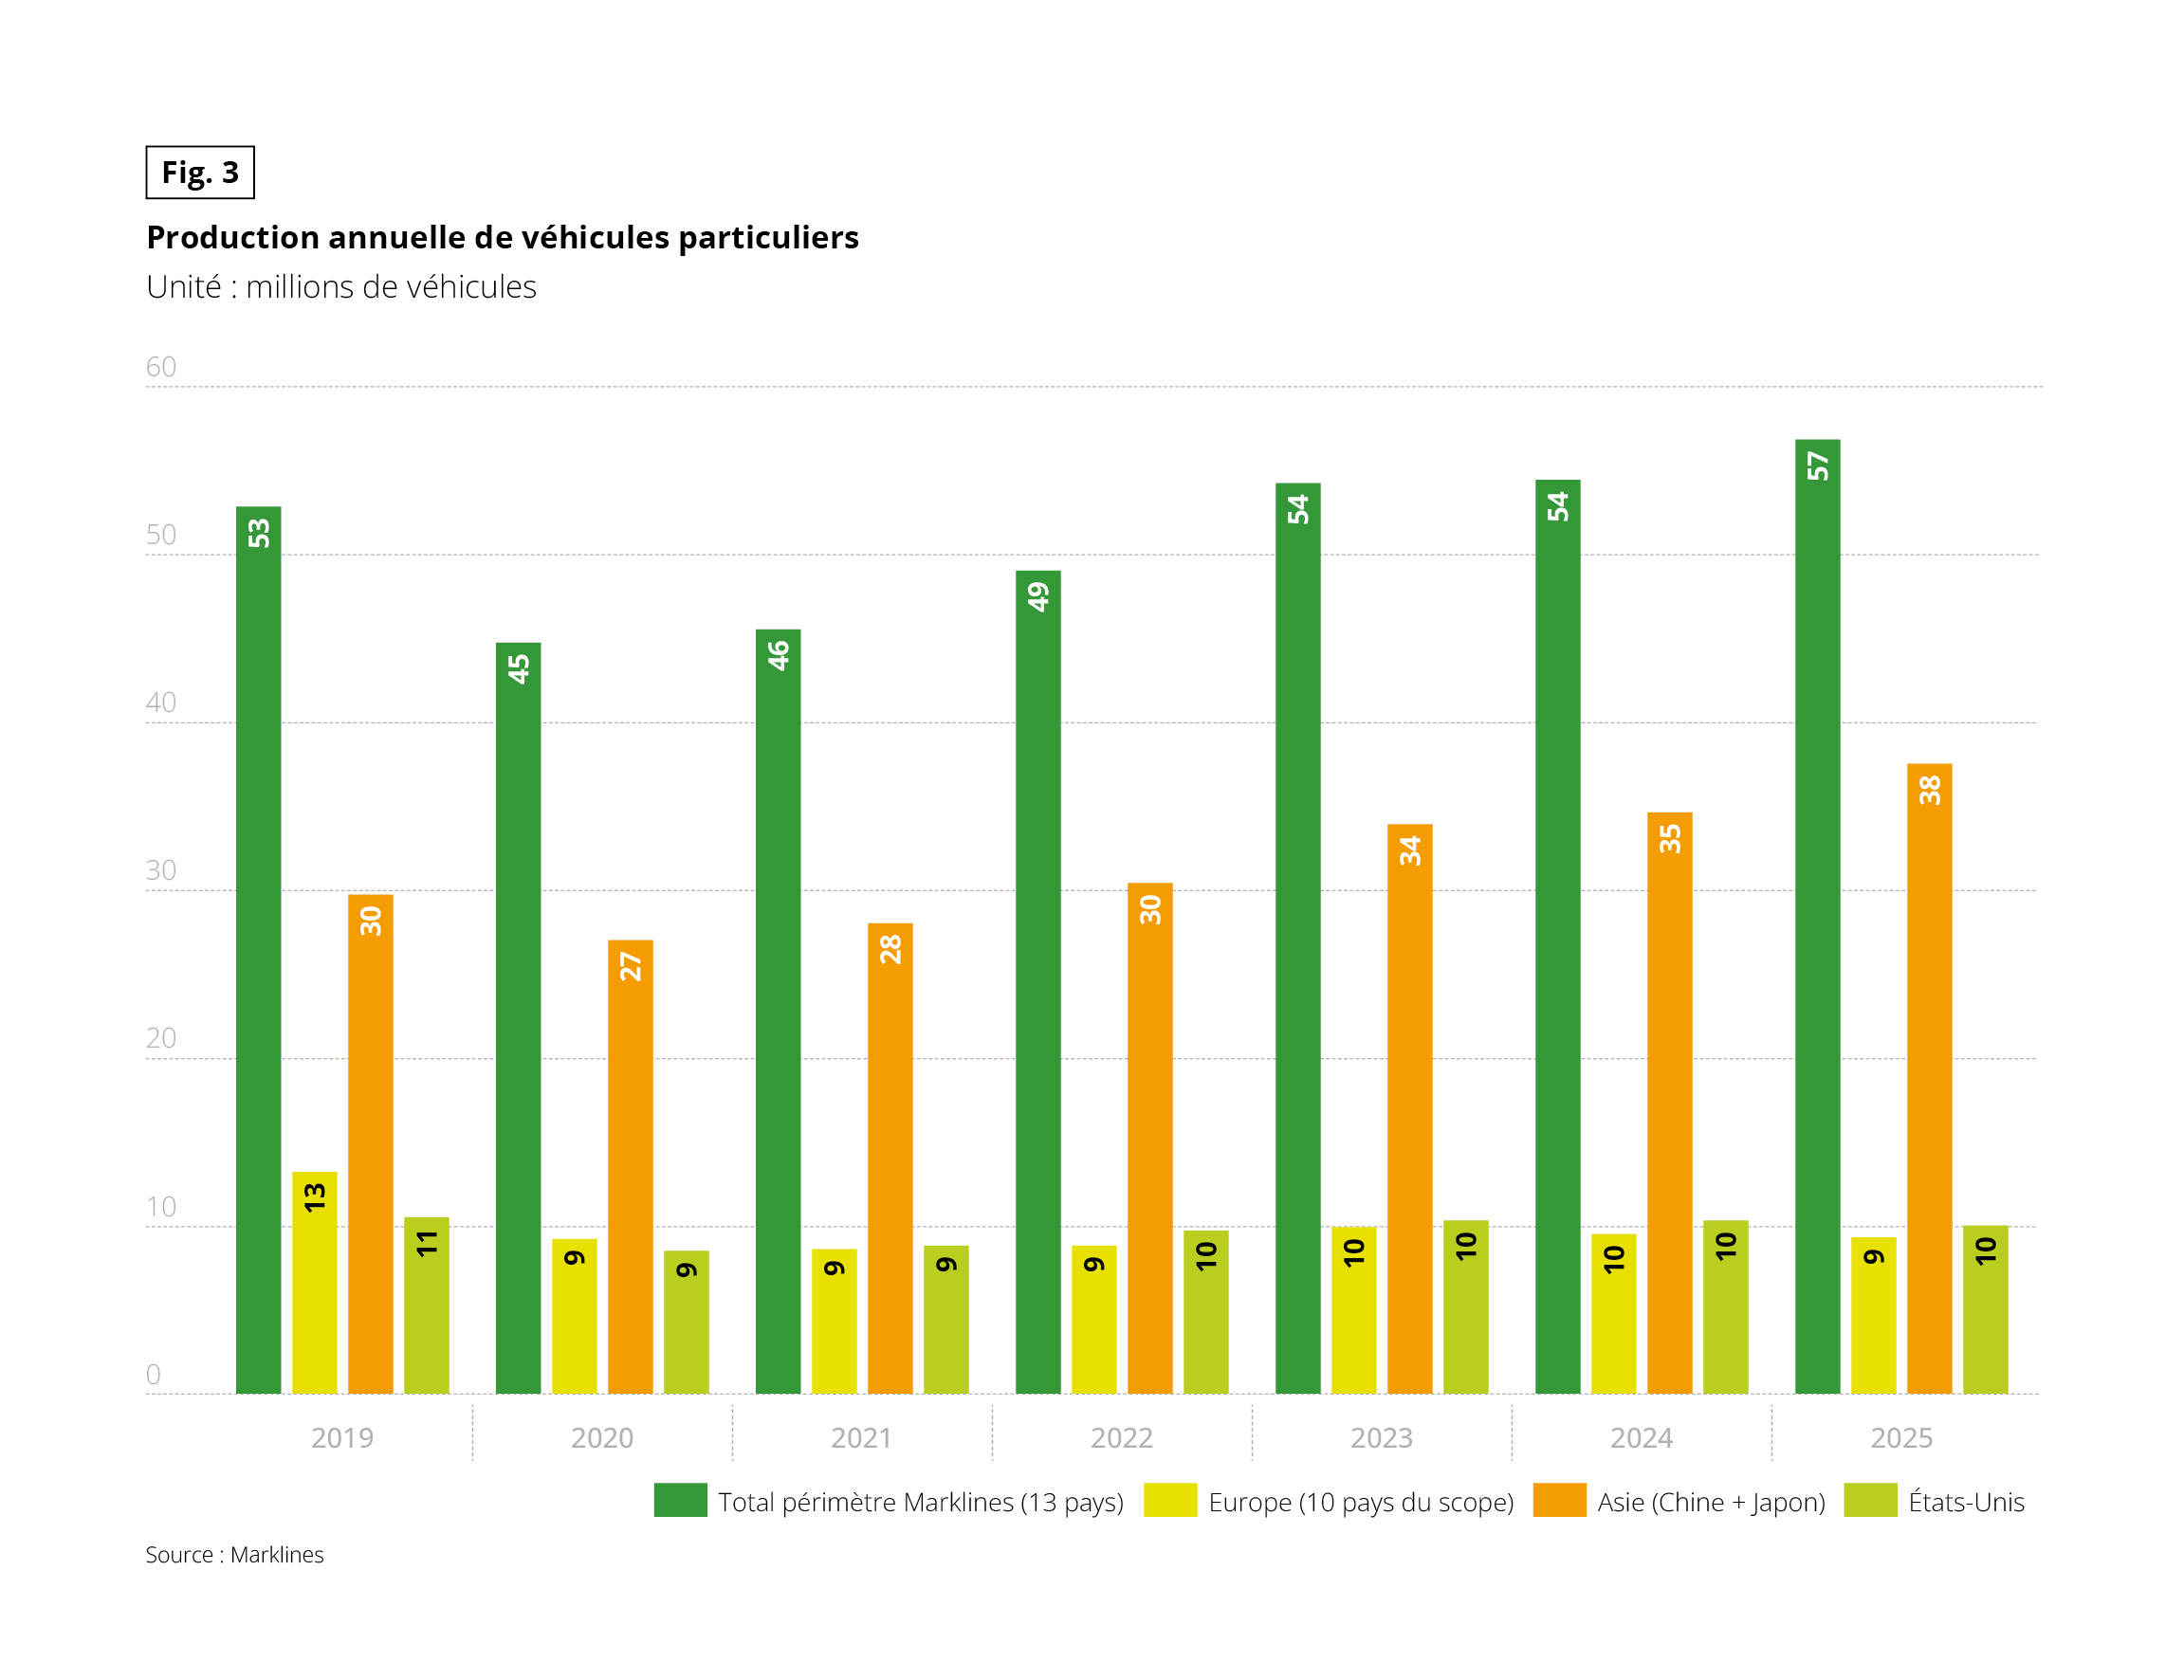 Diagramme en barres groupées présentant la production annuelle de véhicules particuliers, de 2019 à 2025, en millions de véhicules. Source : Marklines. Quatre séries sont représentées : le total du périmètre Marklines (13 pays), l’Europe (10 pays du scope), l’Asie (Chine + Japon) et les États-Unis.
Valeurs de 2019, 2020, 2021, 2022, 2023, 2024 puis 2025 :
– Total périmètre Marklines (13 pays) : 53, 45, 46, 49, 54, 54, 57
– Europe (10 pays du scope) : 13, 9, 9, 9, 10, 10, 9
– Asie (Chine + Japon) : 30, 27, 28, 30, 34, 35, 38
– États-Unis : 11, 9, 9, 10, 10, 10, 10
À retenir : le total chute en 2020 (45) puis dépasse son niveau de 2019 dès 2023 (54) et atteint 57 en 2025. Cette hausse vient de l’Asie (30 → 38). L’Europe (13 → 9) et les États-Unis (11 → 10) restent stables ou en retrait.
INDE ET BRÉSIL, TOUT ROULE
Situés en dehors du périmètre de cet Observatoire Cetelem, deux grands marchés émergents, l’Inde et le Brésil, ont affiché en 2025 une croissance respective de leurs volumes de VL de 4 % (4,4 millions) et 2 % (2 millions) par rapport à 2024. Et le premier semestre 2026 s’annonce bien plus dynamique encore, avec 24 % de croissance des immatriculations au Brésil et 17 % en Inde. De quoi laisser entrevoir une excellente année 2026.
UNE PROTECTION RAPPROCHÉE
Les raisons du succès asiatique sont multiples. La taille du marché chinois, dont l’essor est encore très récent, en est une. La capacité d’innovation, avec par exemple la commercialisation en grande série par Toyota, en 1997, du premier véhicule hybride en est une autre. Mais on ne saurait aussi occulter, notamment en Chine, plusieurs mesures politiques qui indirectement donnent un avantage concurrentiel certain aux marques nationales. Un proactivisme qui laisse surtout les pays européens sans véritable réaction et, au final, démunis. L’adoption de l’IAA, et un potentiel conditionnement des politiques publiques à de nouveaux critères, pourrait de nouveau changer la dynamique du marché.
Fig 4 – Comparatif des mesures protectionnistes nationales dans l’automobile
Télécharger cette infographie pour vos présentations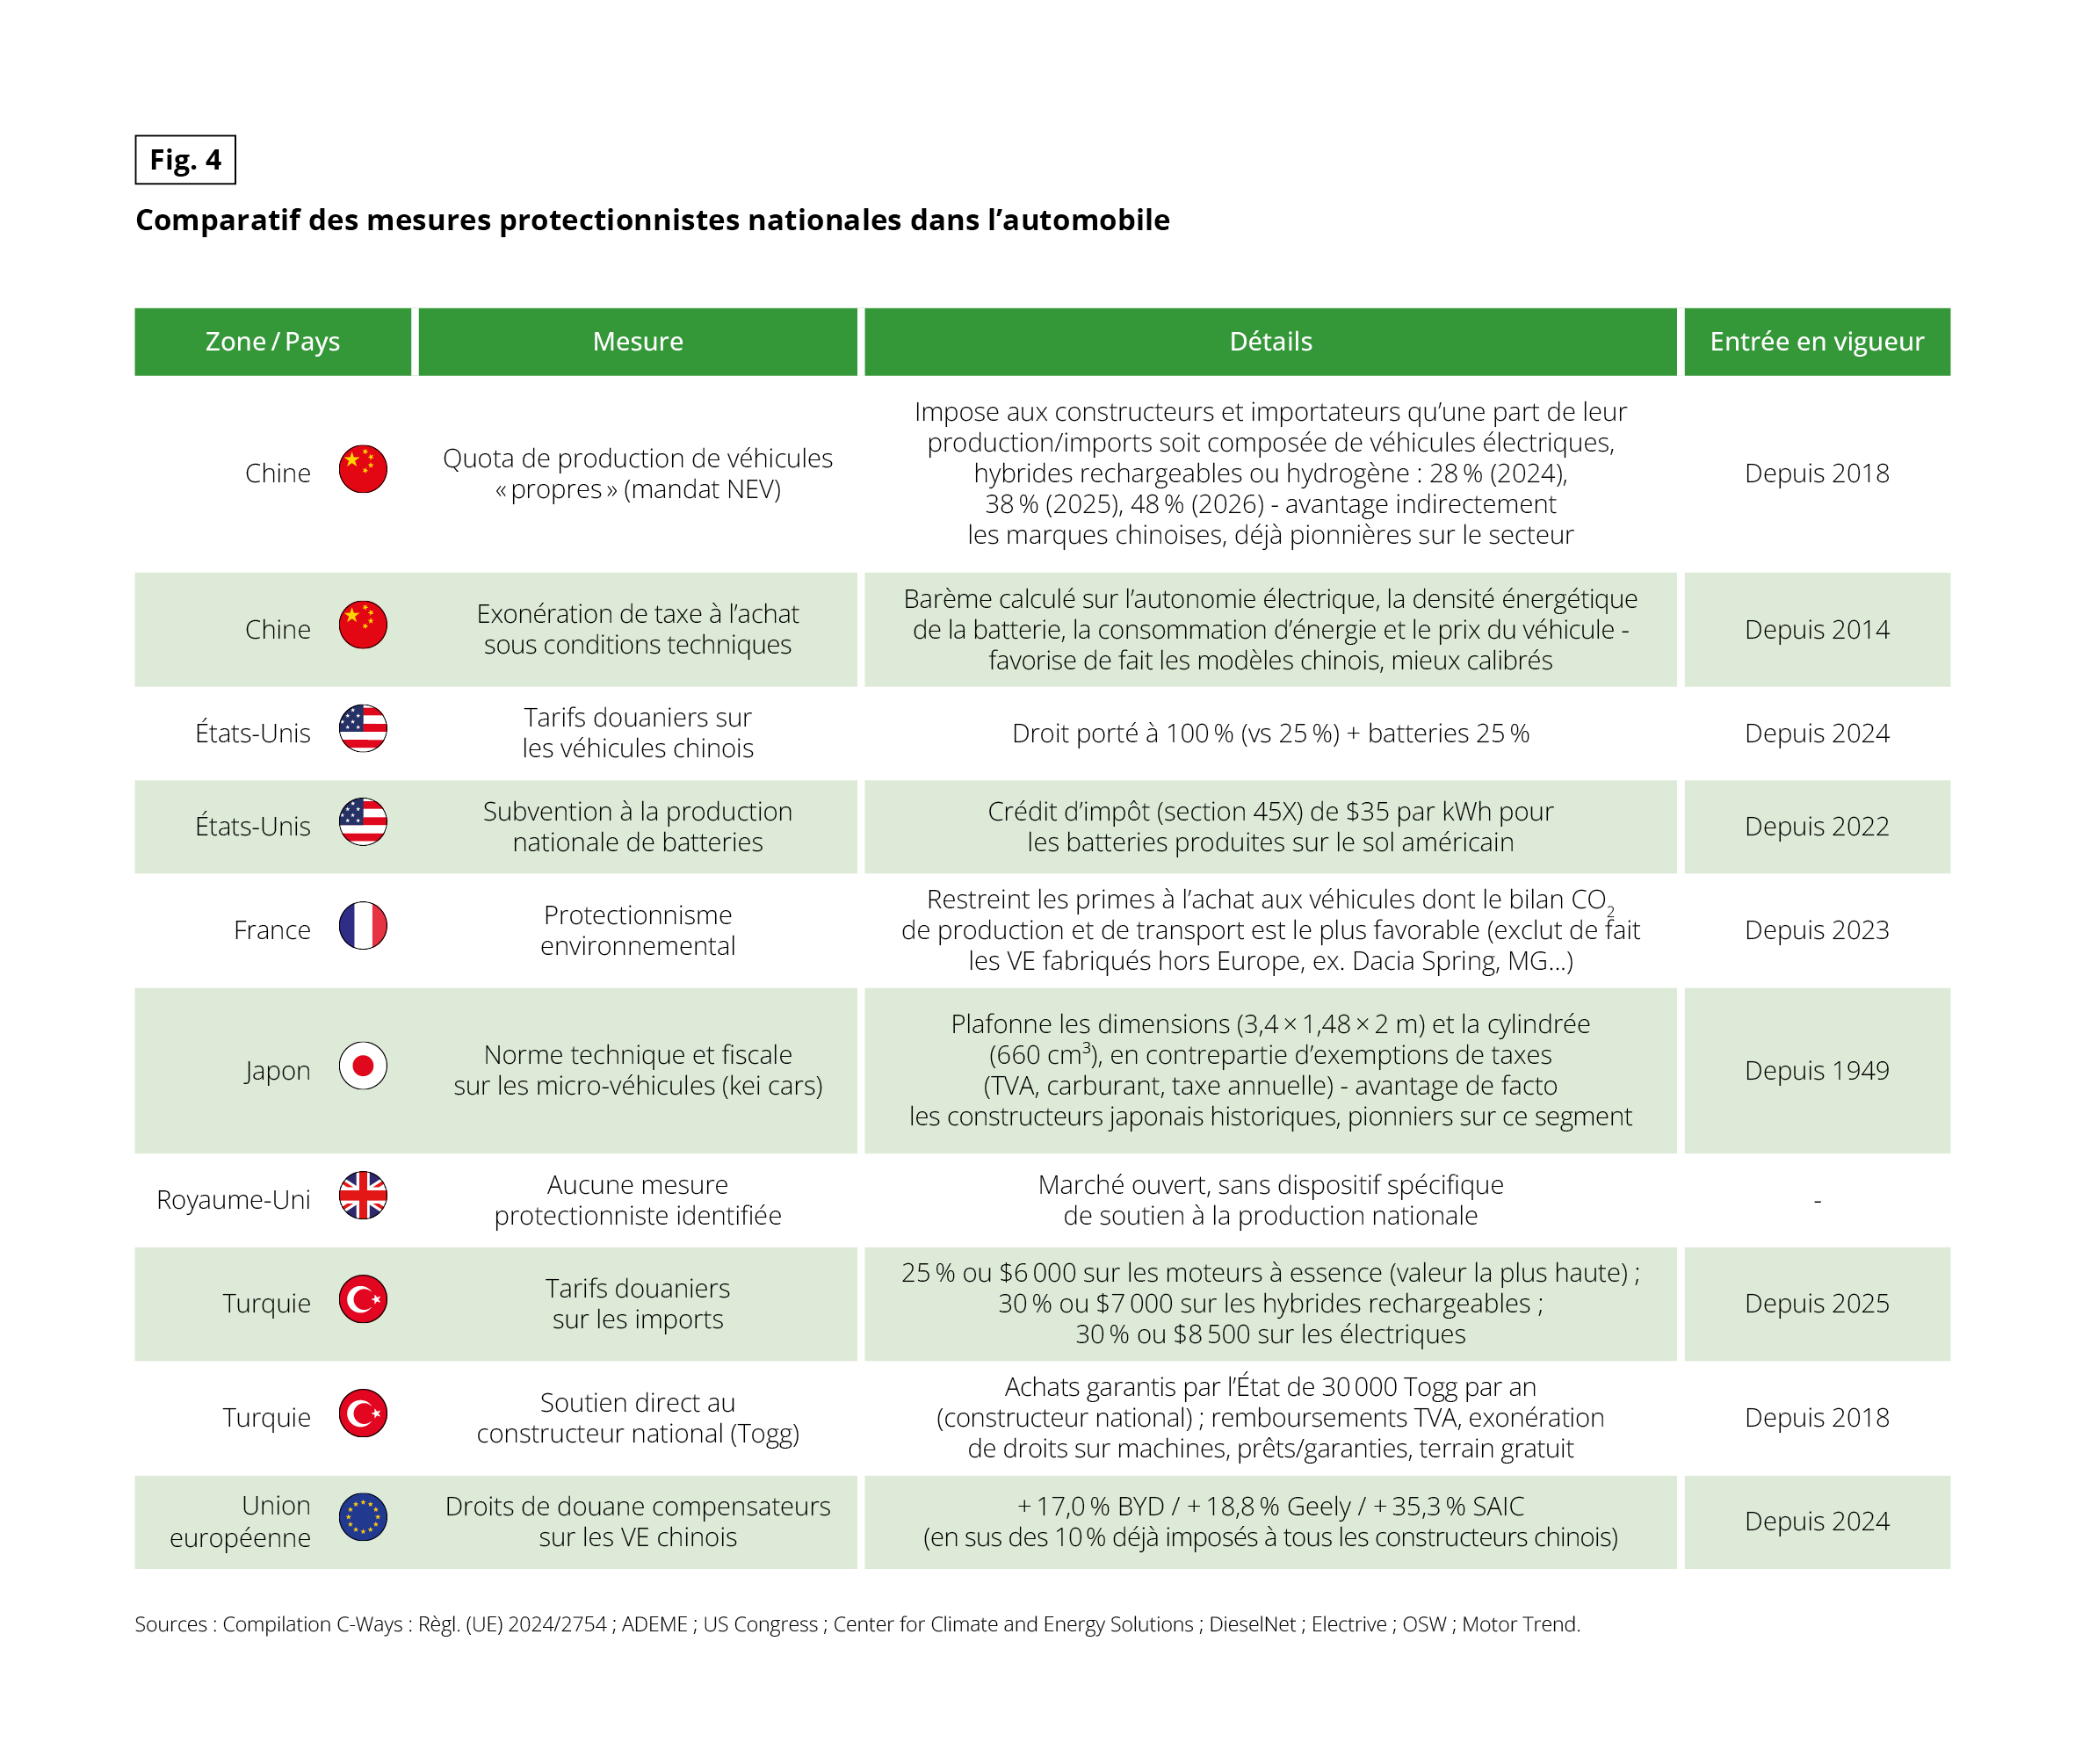 Tableau à quatre colonnes : zone ou pays, mesure, détails, entrée en vigueur. Il compte dix lignes. Sources : compilation C-Ways, Règlement (UE) 2024/2754, ADEME, US Congress, Center for Climate and Energy Solutions, DieselNet, Electrive, OSW, Motor Trend.
1. Chine – Quota de production de véhicules « propres » (mandat NEV), depuis 2018. Les constructeurs et importateurs doivent produire ou importer une part de véhicules électriques, hybrides rechargeables ou hydrogène : 28 % (2024), 38 % (2025), 48 % (2026). Cela avantage indirectement les marques chinoises, déjà pionnières.
2. Chine – Exonération de taxe à l’achat sous conditions techniques, depuis 2014. Le barème repose sur l’autonomie électrique, la densité énergétique de la batterie, la consommation d’énergie et le prix. Il favorise de fait les modèles chinois, mieux calibrés.
3. États-Unis – Tarifs douaniers sur les véhicules chinois, depuis 2024. Le droit est porté à 100% (contre 25 %), plus 25 % sur les batteries.
4. États-Unis – Subvention à la production nationale de batteries, depuis 2022. Crédit d’impôt (section 45X) de 35 $ par kWh pour les batteries produites sur le sol américain.
5. France – Protectionnisme environnemental, depuis 2023. Les primes à l’achat sont restreintes aux véhicules dont le bilan CO₂ de production et de transport est le plus favorable. Cela exclut de fait les véhicules électriques fabriqués hors d’Europe (ex. Dacia
Spring, MG).
6. Japon – Norme technique et fiscale sur les micro-véhicules (kei cars), depuis 1949. Dimensions plafonnées à 3,4 × 1,48 × 2 m et cylindrée à 660 cm³, en contrepartie d’exemptions de taxes (TVA, carburant, taxe annuelle). Cela avantage de fait les constructeurs japonais historiques.
7. Royaume-Uni – Aucune mesure protectionniste identifiée. Marché ouvert, sans dispositif spécifique de soutien à la production nationale. Pas de date d’entrée en vigueur.
8. Turquie – Tarifs douaniers sur les imports, depuis 2025 : 25 % ou 6 000 $ sur les moteurs à essence (valeur la plus haute) ; 30 % ou 7 000 $ sur les hybrides rechargeables ; 30 % ou 8 500 $ sur les électriques.
9. Turquie – Soutien direct au constructeur national (Togg), depuis 2018. Achats garantis par l’État de 30 000 Togg par an, remboursements de TVA, exonération de droits sur les machines, prêts et garanties, terrain gratuit.
10.Union européenne – Droits de douane compensateurs sur les véhicules électriques chinois, depuis 2024 : + 17,0 % pour BYD, + 18,8 % pour Geely, + 35,3 % pour SAIC. Ils s’ajoutent aux 10 % déjà imposés à tous les constructeurs chinois.