Un secteur industriel qui pèse
 3 min
reading time
UNE PLACE DANS L’INDUSTRIE MANUFACTURIÈRE PARFOIS REMISE EN CAUSE
De fait, l’industrie automobile occupe une place économique singulière, surtout si on la rapporte à l’industrie manufacturière dans son ensemble. C’est particulièrement le cas en Allemagne, ce qui permet de justifier par cette seule donnée macro-économique les inquiétudes germaniques vis-à-vis du développement hégémonique de l’industrie automobile chinoise et de sa capacité à répondre aux attentes des consommateurs.
Fig 5 – Part du secteur automobile dans la valeur ajoutée manufacturière (en % de la valeur ajoutée manufacturière totale, branche C29)
Télécharger cette infographie pour vos présentations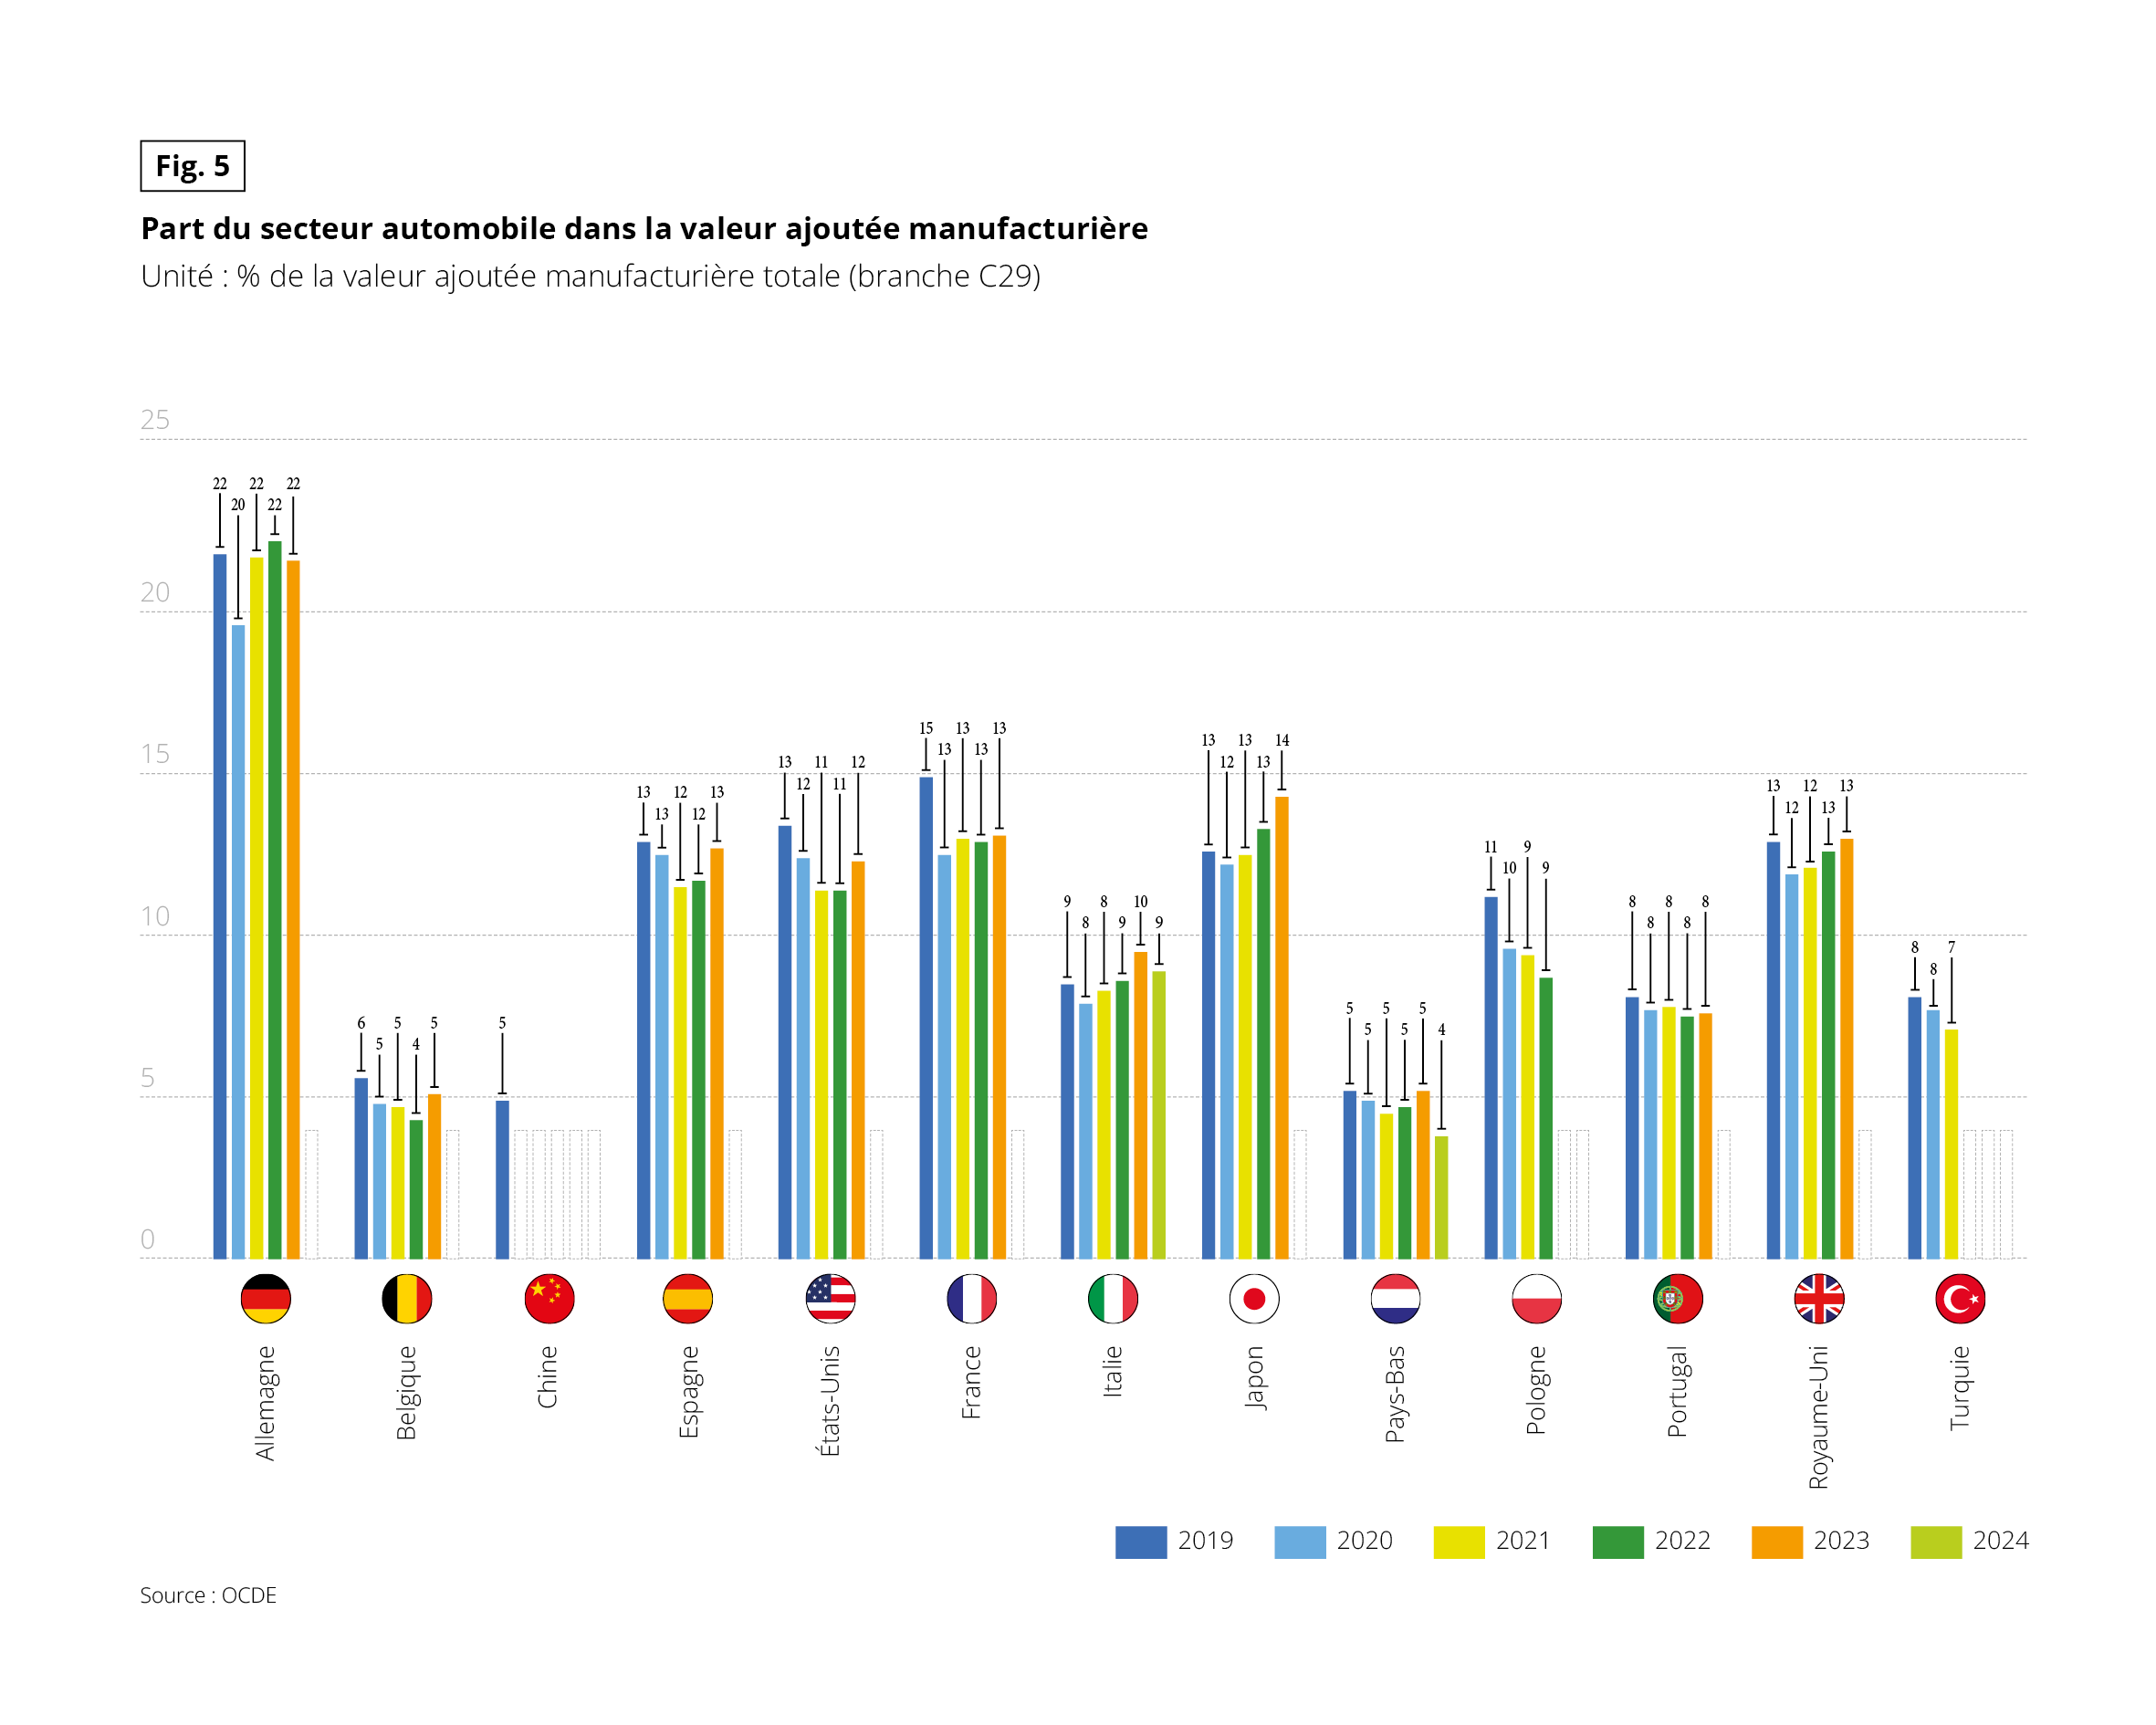 Diagramme en barres groupées présentant, pour 13 pays et de 2019 à 2024, la part du secteur automobile (branche C29) dans la valeur ajoutée manufacturière totale, en pourcentage. Source : OCDE. Les années sans donnée sont représentées par des barres vides en pointillés.
Valeurs par pays, dans l’ordre chronologique des années disponibles :
• Allemagne (2019-2023) : 22, 20, 22, 22, 22
• Belgique (2019-2023) : 6, 5, 5, 4, 5
• Chine (2019 uniquement) : 5
• Espagne (2019-2023) : 13, 13, 12, 12, 13
• États-Unis (2019-2023) : 13, 12, 11, 11, 12
• France (2019-2023) : 15, 13, 13, 13, 13
• Italie (2019-2024) : 9, 8, 8, 9, 10, 9
• Japon (2019-2023) : 13, 12, 13, 13, 14
• Pays-Bas (2019-2024) : 5, 5, 5, 5, 5, 4
• Pologne (2019-2022) : 11, 10, 9, 9
• Portugal (2019-2023) : 8, 8, 8, 8, 8
• Royaume-Uni (2019-2023) : 13, 12, 12, 13, 13
• Turquie (2019-2021) : 8, 8, 7
À retenir : l’Allemagne présente la part la plus élevée (20 à 22 %). Suivent la France, le Japon, l’Espagne, les États-Unis et le Royaume-Uni (11 à 15 %). La Belgique, la Chine et les Pays-Bas sont autour de 4 à 6 %. Aucune donnée 2024 n’est disponible sauf pour l’Italie et les Pays-Bas.
LE CAPITAL HUMAIN
Le poids du secteur automobile dans son ensemble se traduit aussi en capital « humain », avec des centaines de milliers d’emplois à la clé. Dès les années 2000 marquées par les effets de la mondialisation, il était sous pression, notamment en France et en Italie, avec la mise en œuvre d’importants plans sociaux. Un phénomène qui s’accélère, particulièrement ces deux dernières années, marquées par l’annonce d’une succession de nouveaux plans dans la plupart des grands groupes, les Allemands n’échappant plus à cette tendance.
Pour autant, l’Allemagne demeure la place forte automobile européenne, avec près de 1,75 million d’emplois industriels en 2024*, soit 4,1 % de la population active. En France, deuxième « employeur » automobile européen, on divise les chiffres environ par deux, avec 743 000 emplois, pour 2,4 % de la population active. Des chiffres qui restent cependant inférieurs à ceux de plusieurs autres secteurs économiques. Par ailleurs, le poids relativement faible de l’emploi automobile en Chine, premier producteur mondial automobile, ne doit pas faire oublier que dans « l’usine du monde », l’industrie manufacturière se déploie dans de nombreux secteurs.
* Hors commerce, réparation, ventes de pièces, carburants, financement, auto-écoles, etc.
EMPLOI
UNE RELATIVE STABILITÉ CES DERNIÈRES ANNÉES…
Fig 6 – Évolution du nombre d’emplois dans la filière automobile, 2015-2024
Télécharger cette infographie pour vos présentations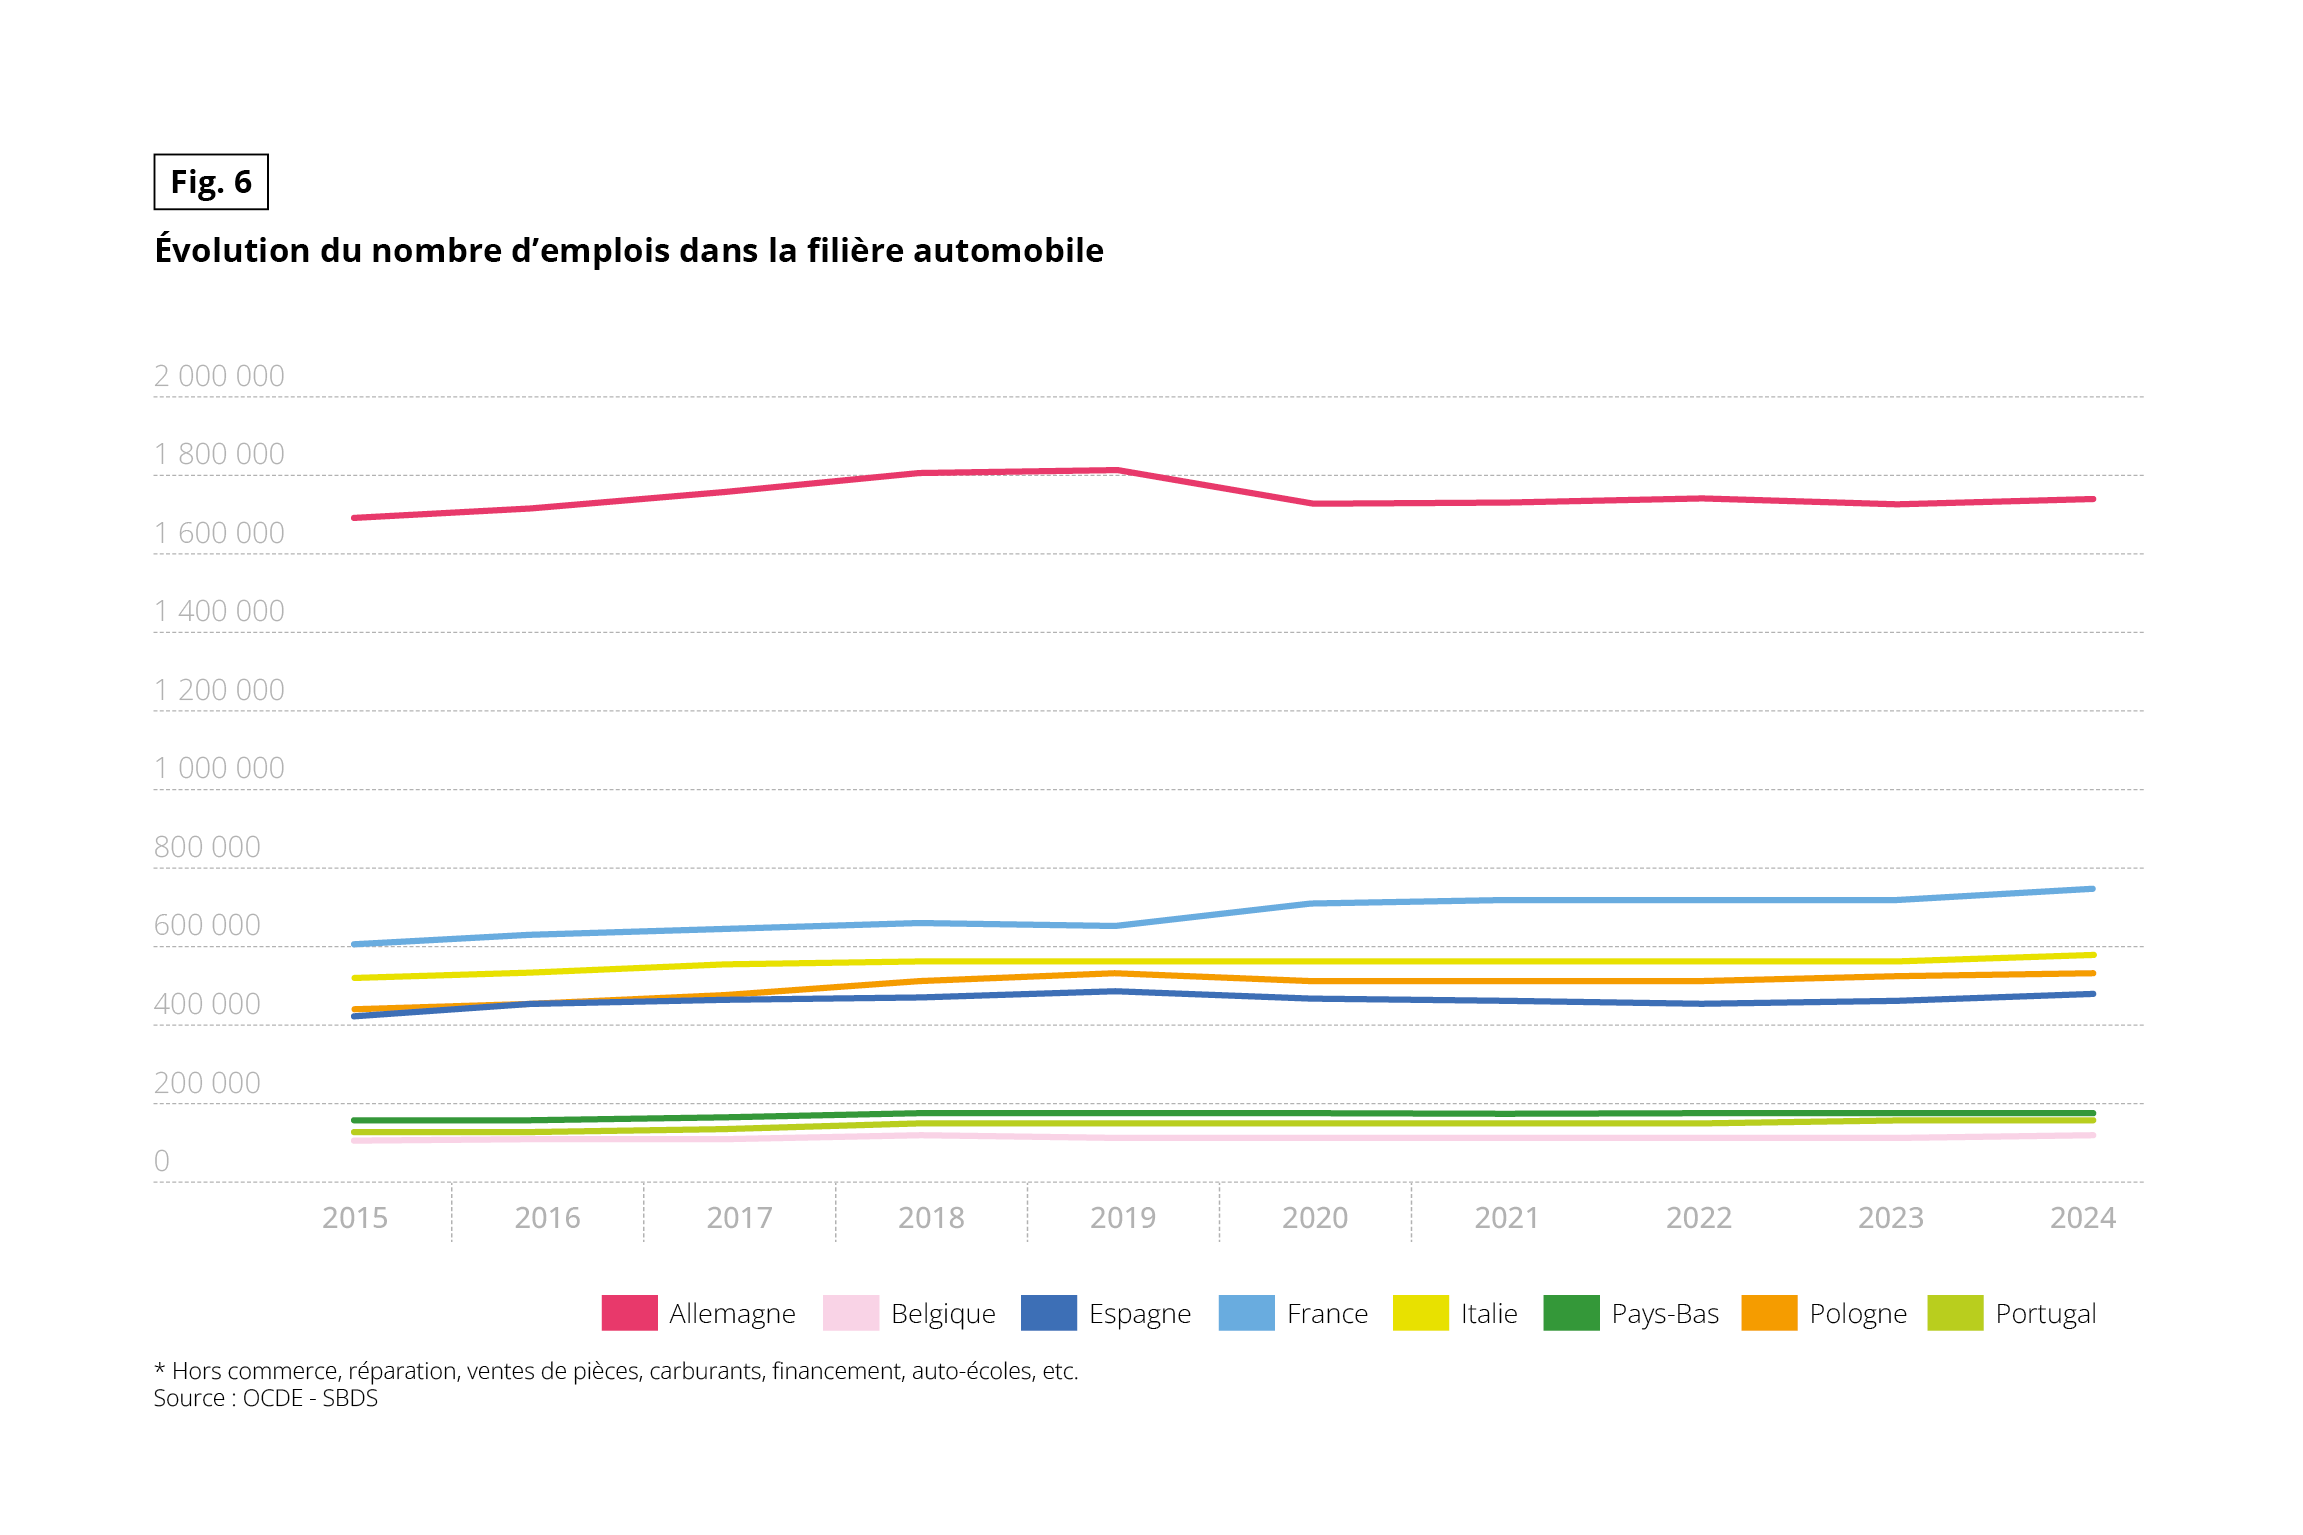 Graphique linéaire présentant l’évolution du nombre d’emplois dans la filière automobile, de 2015 à 2024, pour 8 pays : Allemagne, Belgique, Espagne, France, Italie, Pays-Bas, Pologne, Portugal.
Axe vertical de 0 à 2 000 000 d’emplois. Les valeurs ne sont pas étiquetées ; celles ci-dessous sont des estimations. Note : hors commerce, réparation, ventes de pièces, carburants, financement, auto-écoles, etc. Source : OCDE – SBDS.
Ordres de grandeur, en 2015 puis en 2024 :
• Allemagne : environ 1,69 million, puis environ 1,74 million. Pic d’environ 1,81 million en 2018-2019, baisse en 2020 (environ 1,72 million), puis quasi-stabilité.
• France : environ 600 000, puis environ 745 000. Hausse notable en 2020.
• Italie : environ 520 000, puis environ 580 000.
• Pologne : environ 440 000, puis environ 530 000.
• Espagne : environ 420 000, puis environ 480 000.
• Pays-Bas : environ 160 000, puis environ 180 000.
• Portugal : environ 125 000, puis environ 160 000.
• Belgique : environ 105 000, puis environ 115 000.
À retenir : l’Allemagne compte plus de deux fois plus d’emplois que la France, deuxième. Les effectifs sont globalement stables ou en légère hausse sur la période.
… MAIS UNE NETTE INFLEXION EN DEUX ANS
Fig 7 – Variation nette des emplois chez les constructeurs automobiles et les fournisseurs, Allemagne vs reste de l’UE, 2022 – 2ᵉ trimestre 2026
Télécharger cette infographie pour vos présentations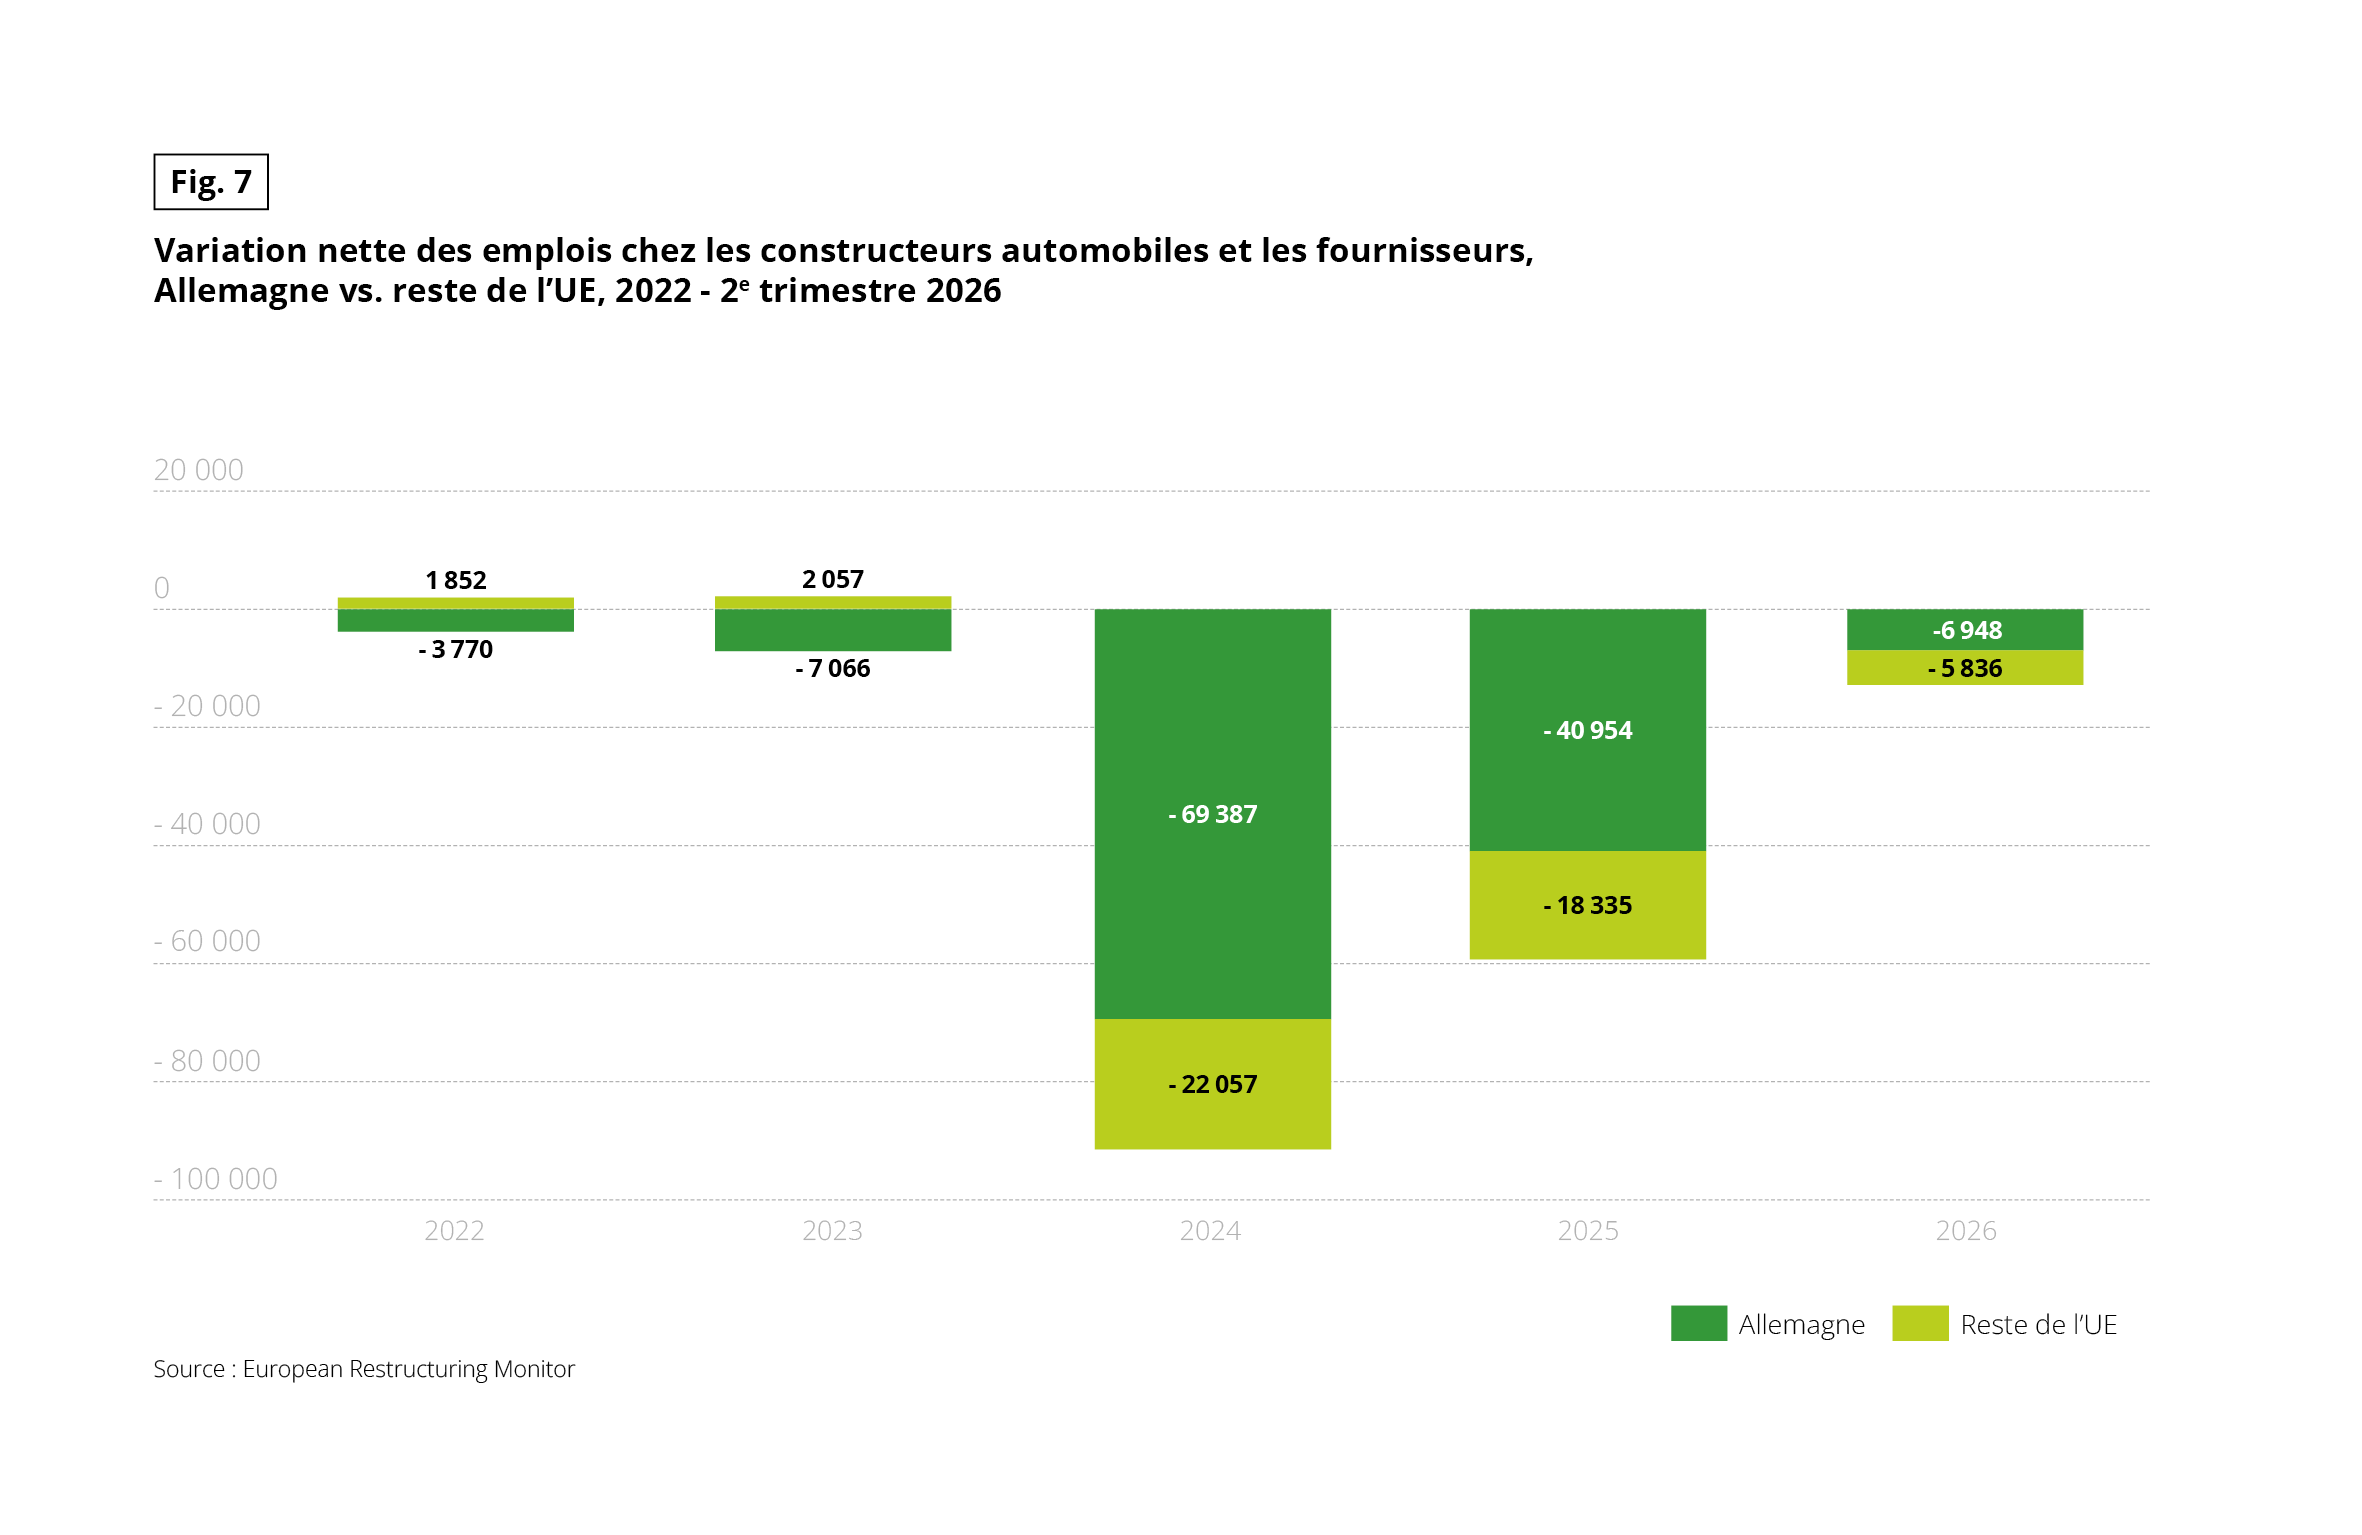 Diagramme en barres empilées présentant la variation nette du nombre d’emplois chez les constructeurs automobiles et les fournisseurs, de 2022 au 2ᵉ trimestre 2026, en distinguant l’Allemagne et le reste de l’UE. Source : European Restructuring Monitor.
Valeurs (Allemagne / reste de l’UE) :
• 2022 : − 3 770 / + 1 852
• 2023 : − 7 066 / + 2 057
• 2024 : − 69 387 / − 22 057
• 2025 : − 40 954 / − 18 335
• 2026 (2ᵉ trimestre) : − 6 948 / − 5 836
À retenir : le reste de l’UE affiche des créations nettes en 2022 et 2023, mais des pertes de 2024 à 2026. Les pertes cumulées (Allemagne + reste de l’UE) atteignent 91 444 emplois en 2024 et 59 289 en 2025. L’Allemagne concentre la majorité des pertes chaque année de 2022 à 2026.
Filière automobile : 2 à 4 % de la population active en 2024, un poids inférieur à la construction, au commerce et à l’hébergement-restauration.
Fig 8 – Part de l’emploi dans la filière automobile rapportée au total de la population active, comparée aux autres grands secteurs (en %)
Télécharger cette infographie pour vos présentations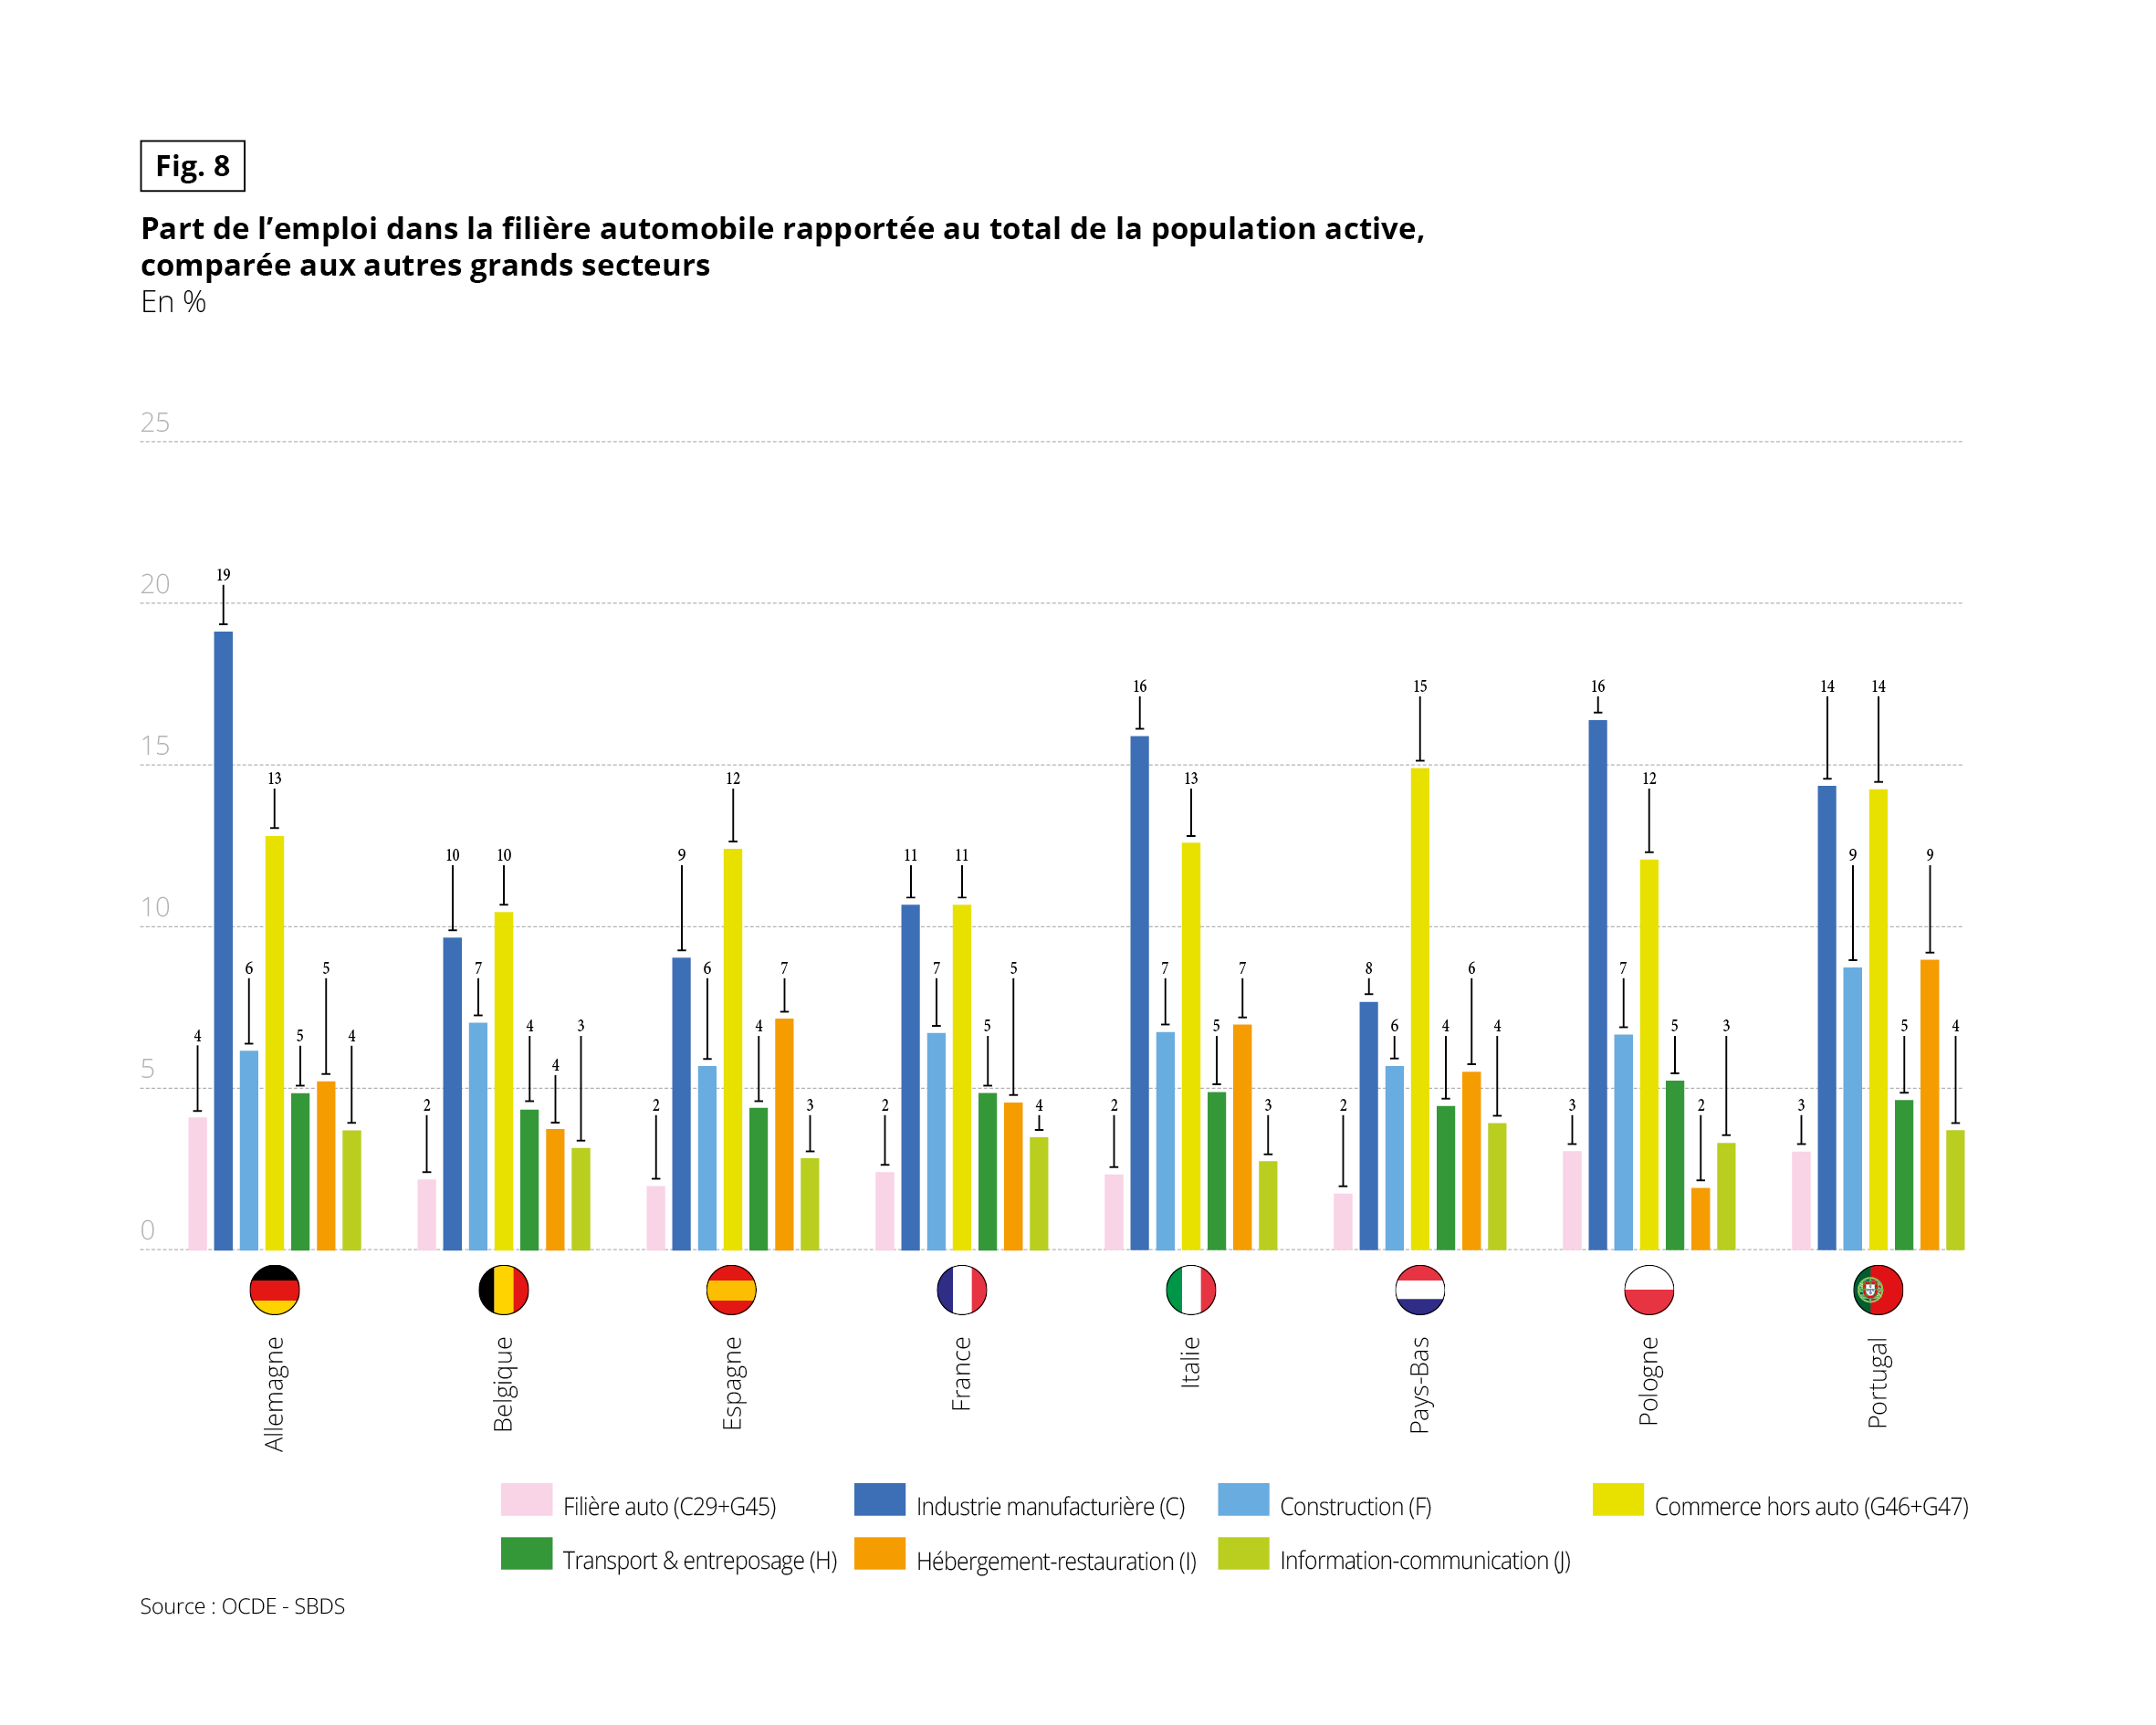 Diagramme en barres groupées présentant, pour 8 pays, la part de l’emploi de sept secteurs dans la population active totale, en pourcentage. Source : OCDE – SBDS. Secteurs : filière auto (C29+G45), industrie manufacturière (C), construction (F), commerce hors auto (G46+G47), transport et entreposage (H), hébergement-restauration (I), information-communication (J).
Valeurs par pays, dans l’ordre des secteurs ci-dessus :
• Allemagne : 4, 19, 6, 13, 5, 5, 4
• Belgique : 2, 10, 7, 10, 4, 4, 3
• Espagne : 2, 9, 6, 12, 4, 7, 3
• France : 2, 11, 7, 11, 5, 5, 4
• Italie : 2, 16, 7, 13, 5, 7, 3
• Pays-Bas : 2, 8, 6, 15, 4, 6, 4
• Pologne : 3, 16, 7, 12, 5, 2, 3
• Portugal : 3, 14, 9, 14, 5, 9, 4
À retenir : la filière automobile représente 2 à 4 % de l’emploi selon les pays. L’Allemagne est la plus élevée (4 %). Le secteur est partout inférieur à l’industrie manufacturière, au commerce hors auto et à la construction. Il est proche de l’information-communication.
Fig 9 – L’Allemagne automobile a aussi du plan dans l’aile
Télécharger cette infographie pour vos présentations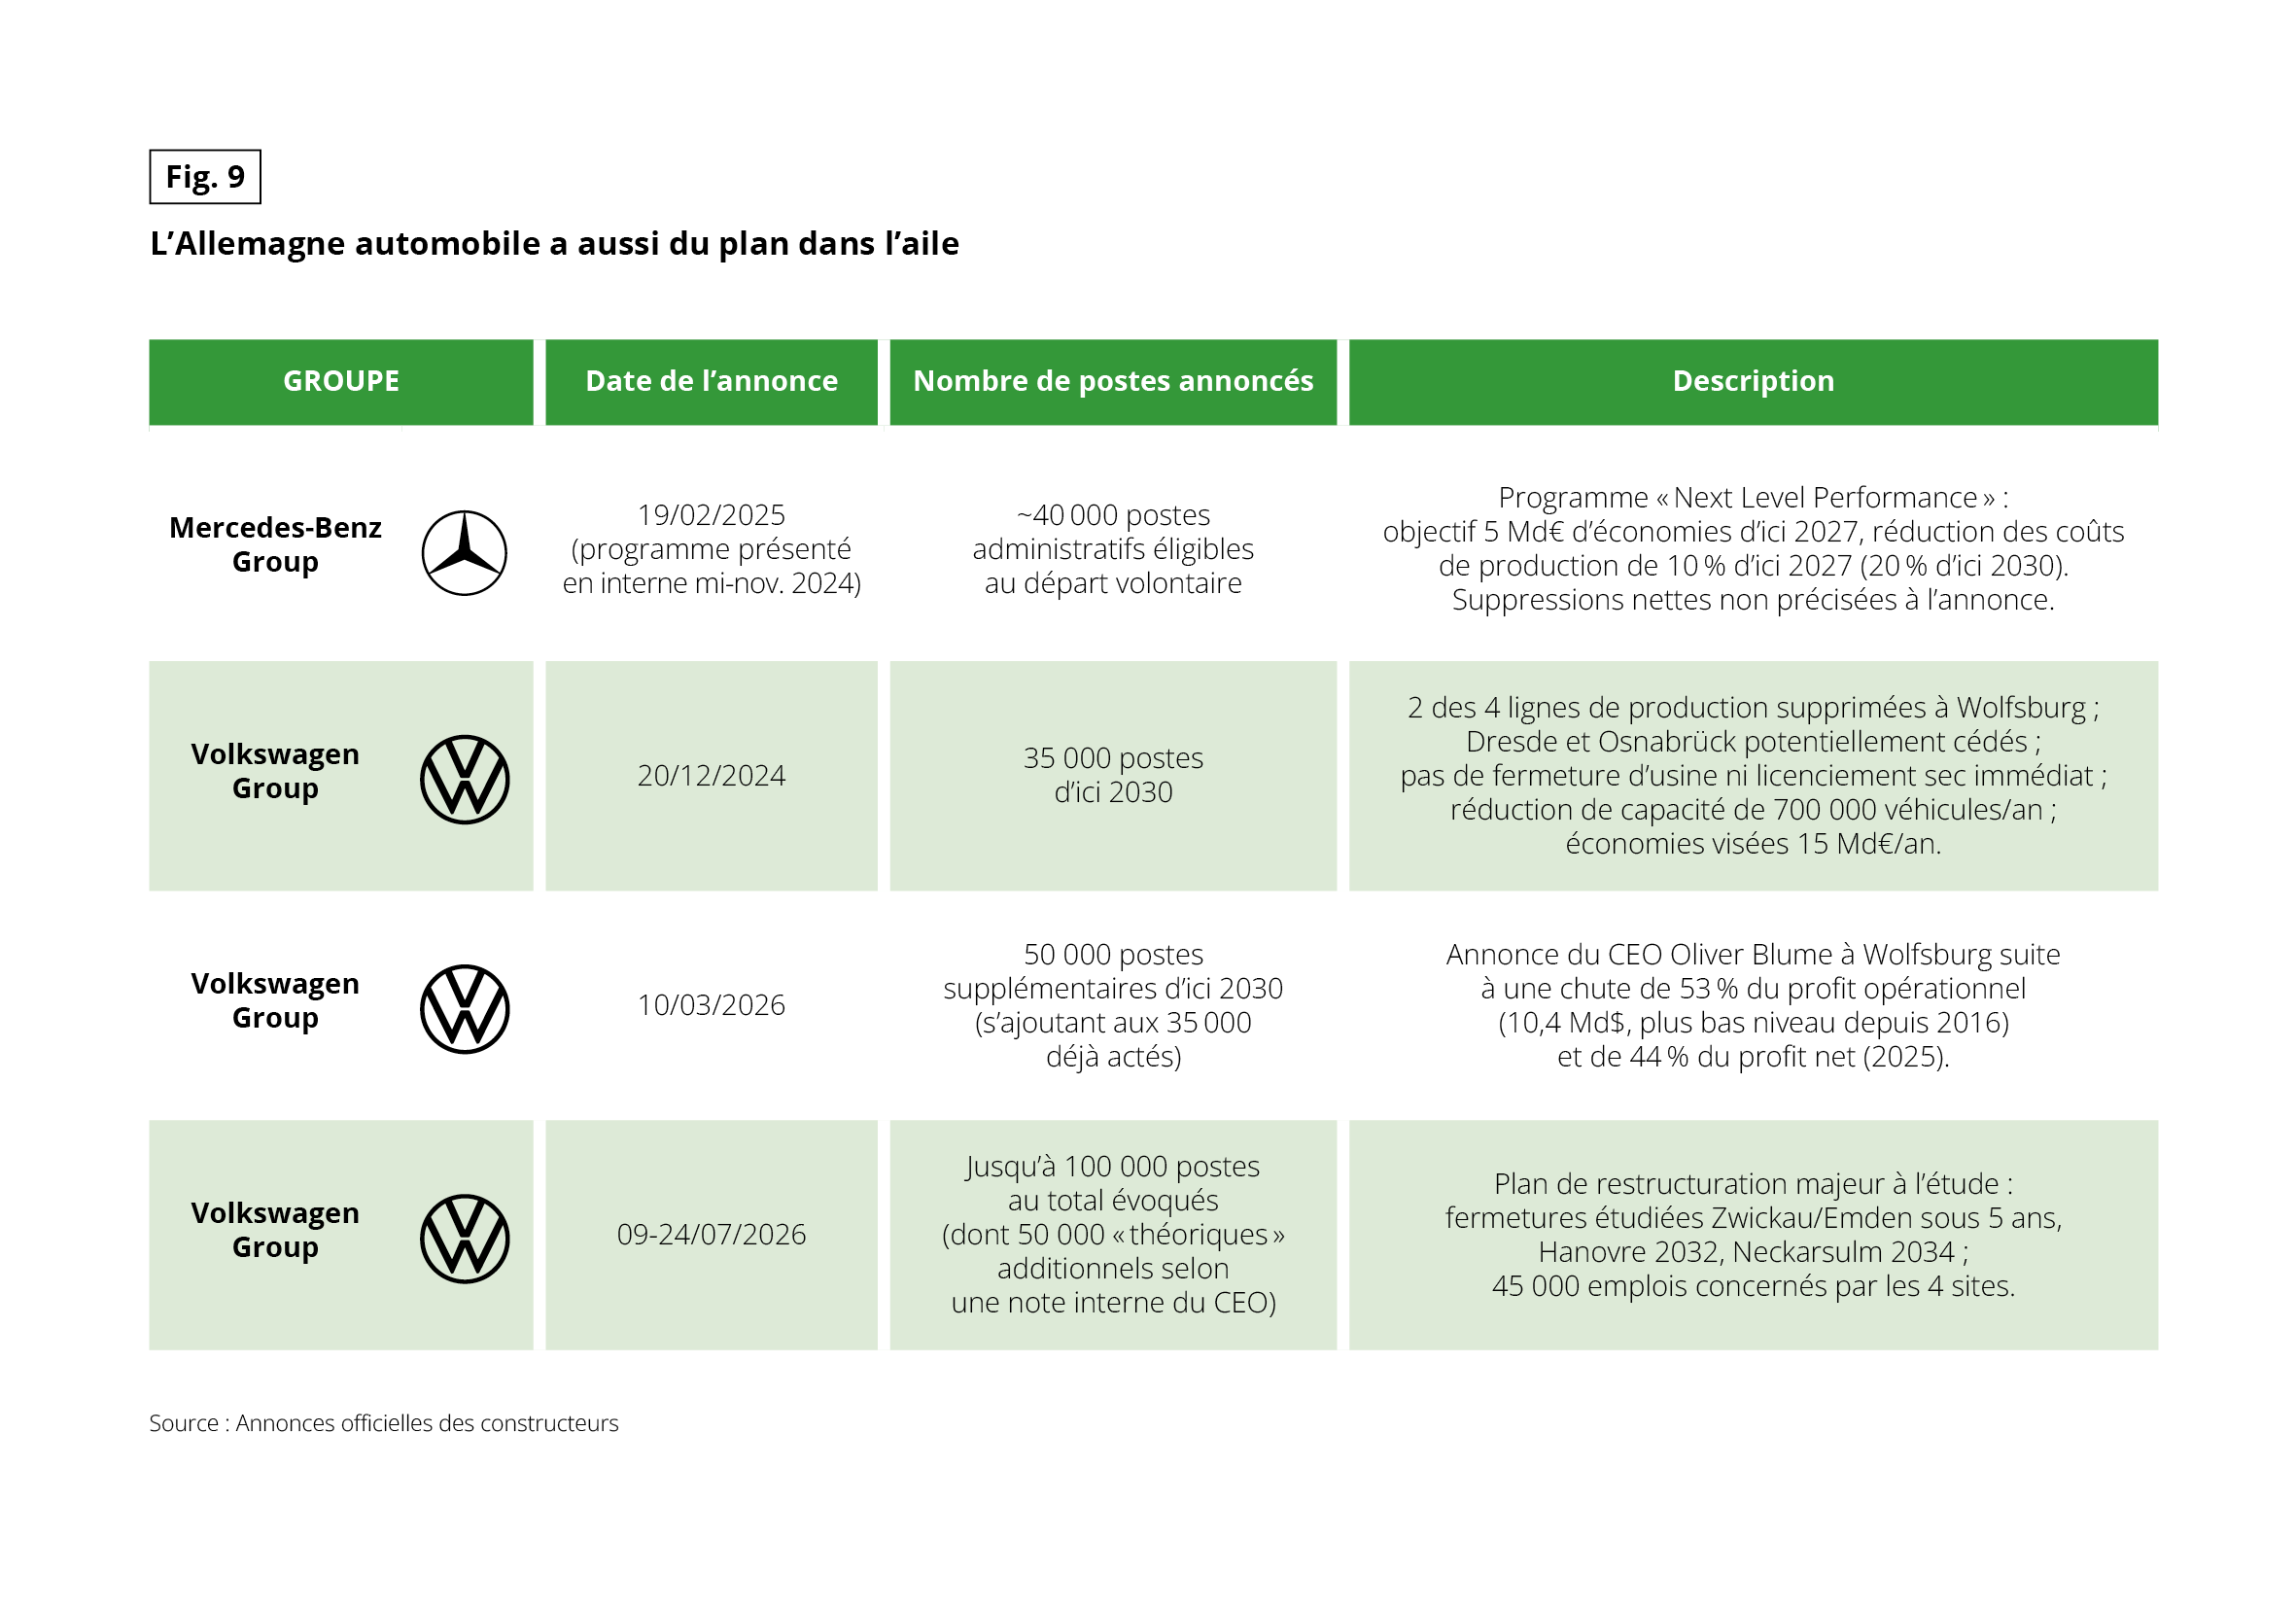 Tableau à quatre colonnes : groupe, date de l’annonce, nombre de postes annoncés, description. Il compte quatre lignes. Source : annonces officielles des constructeurs.
1. Mercedes-Benz Group – 19/02/2025 (programme présenté en interne mi-novembre 2024). Environ 40 000 postes administratifs éligibles au départ volontaire. Programme « Next Level Performance » : objectif de 5 Md€ d’économies d’ici 2027 ; réduction des coûts de production de 10 % d’ici 2027 et de 20 % d’ici 2030. Les suppressions nettes ne sont pas précisées à l’annonce.
2. Volkswagen Group – 20/12/2024. 35 000 postes d’ici 2030. Deux des quatre lignes de production supprimées à Wolfsburg ; Dresde et Osnabrück potentiellement cédés ; ni fermeture d’usine ni licenciement sec immédiat ; réduction de capacité de 700 000 véhicules par an ; économies visées de 15 Md€ par an.
3. Volkswagen Group – 10/03/2026. 50 000 postes supplémentaires d’ici 2030, s’ajoutant aux 35 000 déjà actés. Annonce du CEO Oliver Blume à Wolfsburg, après une chute de 53 % du profit opérationnel (10,4 Md$, plus bas niveau depuis 2016) et de 44 % du profit net (2025).
4. Volkswagen Group – du 09 au 24/07/2026. Jusqu’à 100 000 postes au total évoqués, dont 50 000 « théoriques » additionnels selon une note interne du CEO. Plan de restructuration majeur à l’étude : fermetures étudiées à Zwickau et Emden sous 5 ans, Hanovre en 2032, Neckarsulm en 2034. 45 000 emplois sont concernés par ces 4 sites.
VENTS CONTRAIRES SUR LA PRODUCTION
Conséquence de la reprise et de la croissance chinoise, le nombre d’automobiles produites dans le monde en 2023 a dépassé celui de 2019. Cependant, comme pour les ventes, les disparités géographiques restent sensibles, conformément à l’essor des nouvelles mobilités automobiles. Seule la Chine continue fermement sa course en avant, tandis que certains pays, à l’image du Japon, peinent à reprendre leur élan. En France et en Italie, on peut s’attendre au mieux à un statu quo, avec un arrêt de l’hémorragie de production, sauf si des politiques protectionnistes efficaces voient le jour. En France, la production est ainsi passée de 1,47 million de véhicules particuliers produits en 2019 à seulement 0,99 million en 2025. En Italie, on peut véritablement parler d’effondrement : 590 000 en 2019 contre seulement 270 000 en 2025.
Fig 10 – Production annuelle de véhicules particuliers, 2019-2025 (100 000 véhicules)
Télécharger cette infographie pour vos présentations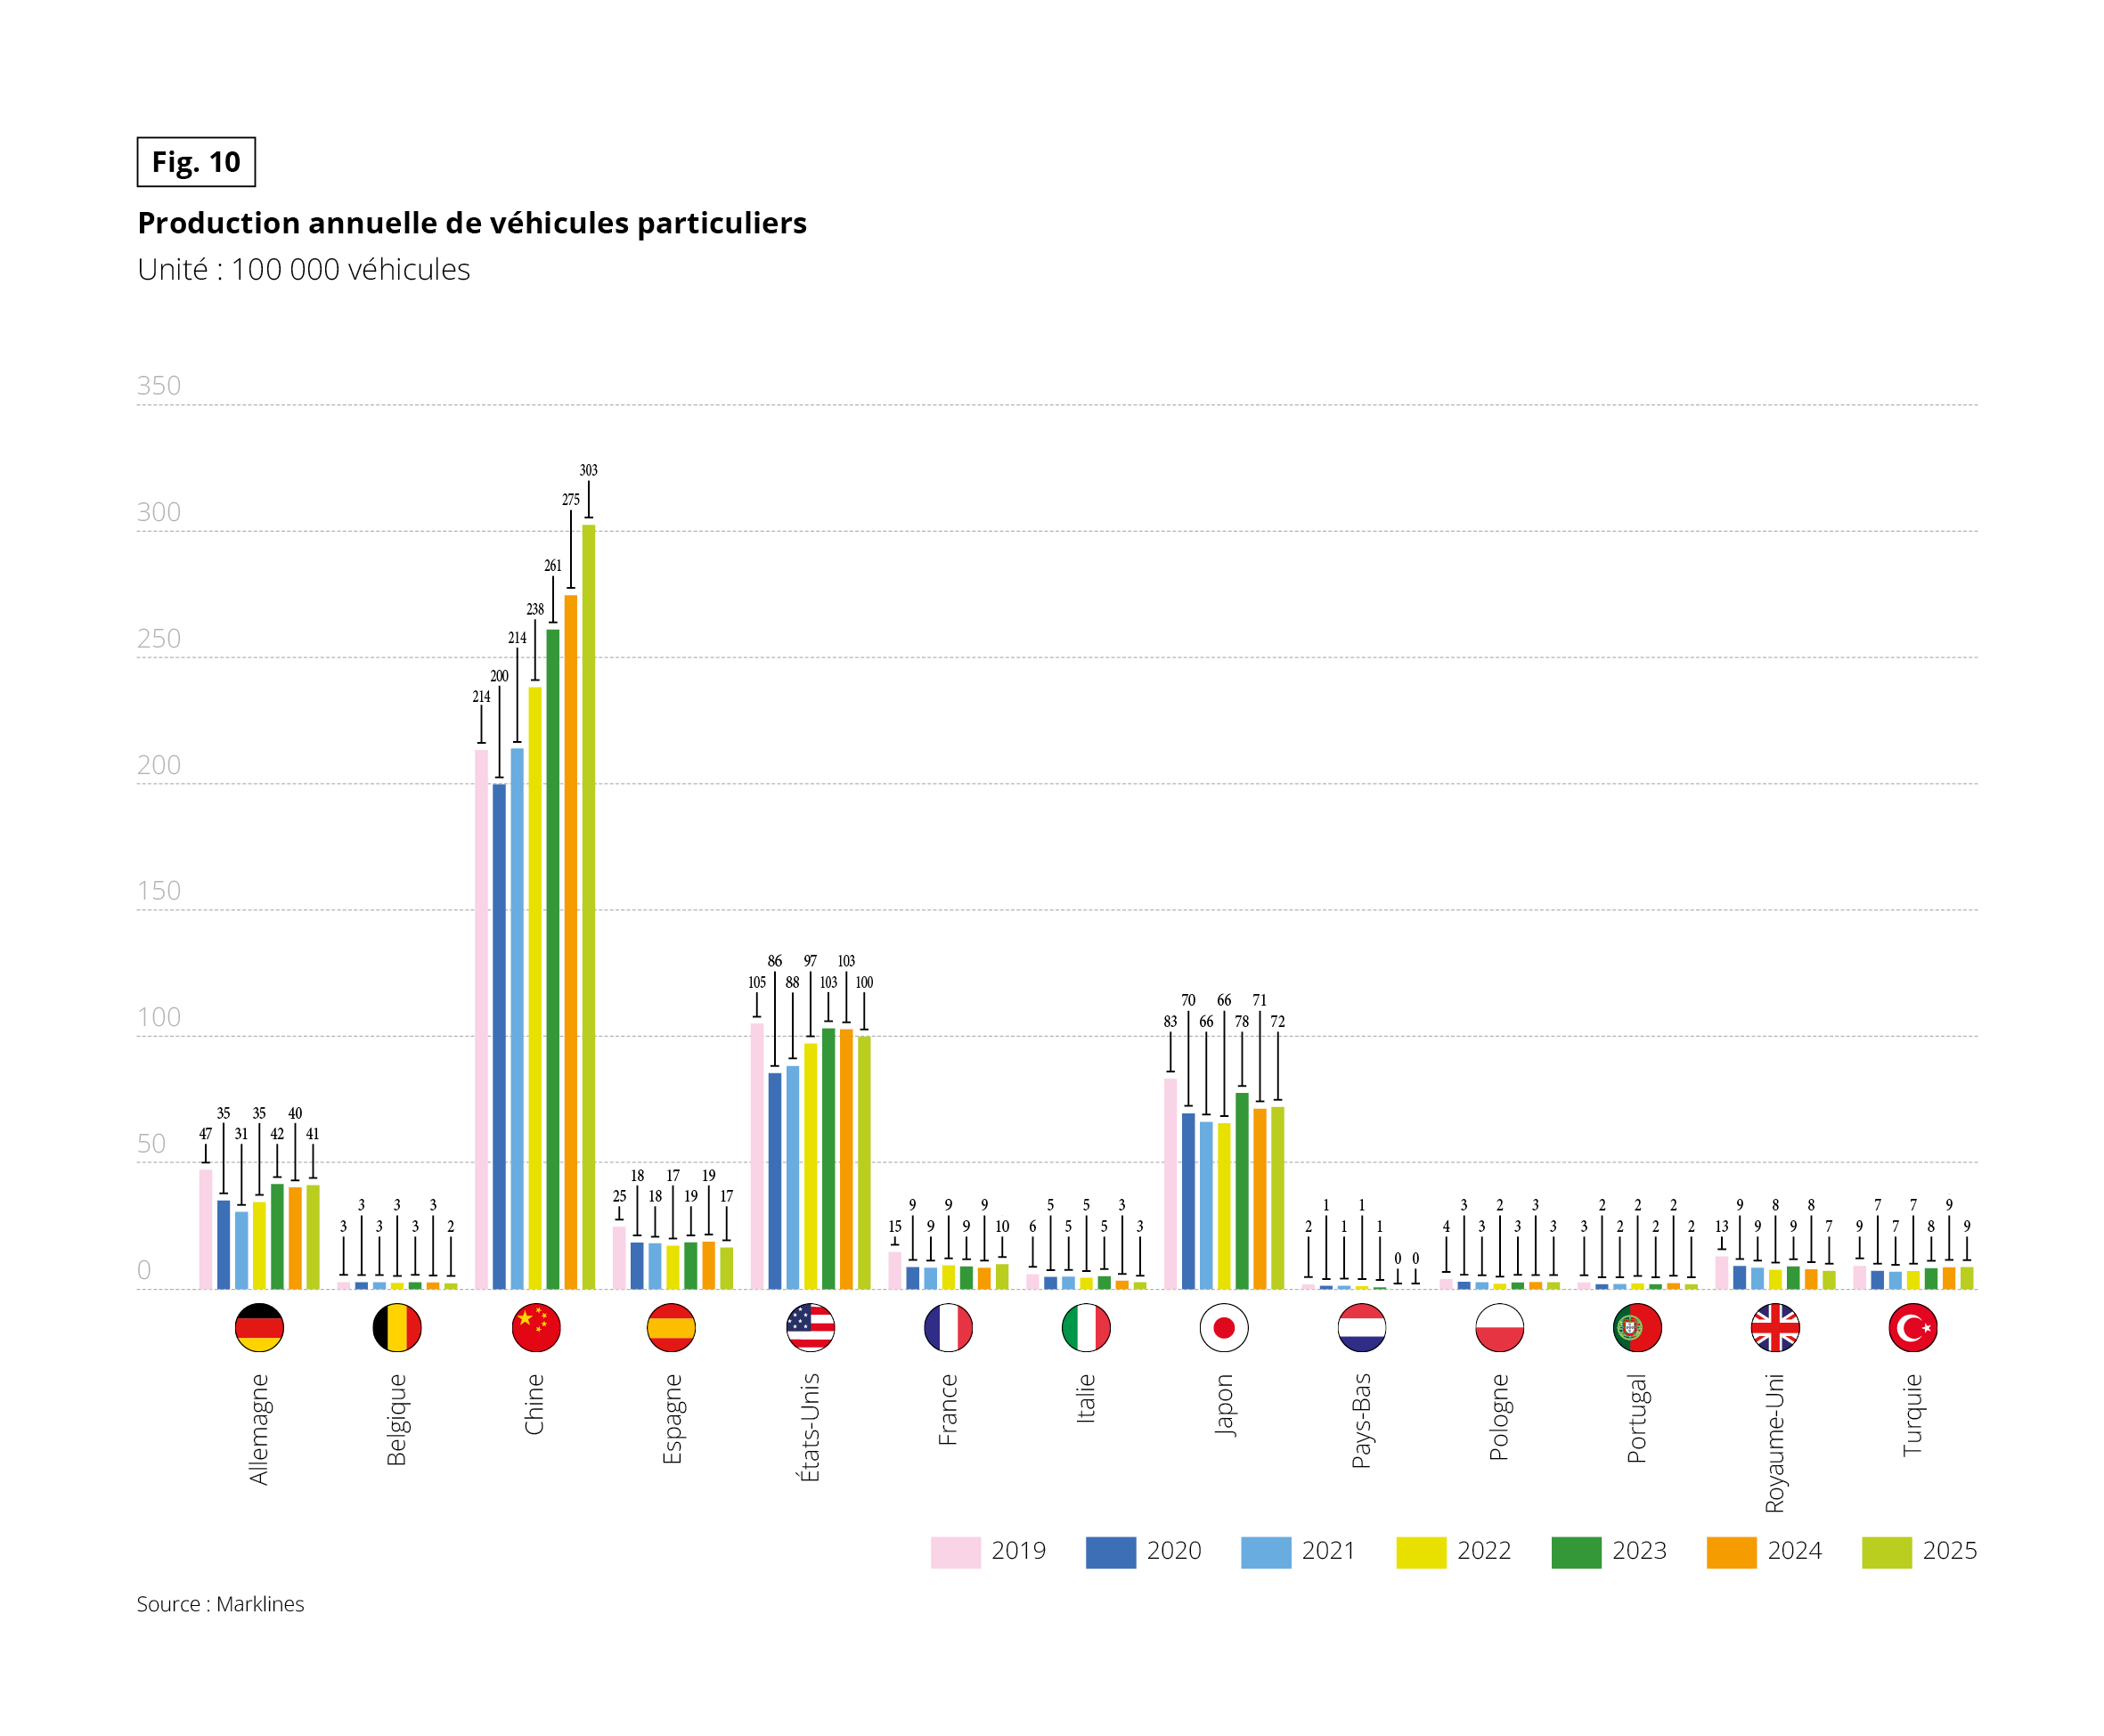 Diagramme en barres groupées présentant la production annuelle de véhicules particuliers dans 13 pays, de 2019 à 2025. Unité : 100 000 véhicules (47 correspond à 4,7 millions). Source : Marklines.
Valeurs de 2019, 2020, 2021, 2022, 2023, 2024 puis 2025, par pays :
• Allemagne : 47, 35, 31, 35, 42, 40, 41
• Belgique : 3, 3, 3, 3, 3, 3, 2
• Chine : 214, 200, 214, 238, 261, 275, 303
• Espagne : 25, 18, 18, 17, 19, 19, 17
• États-Unis : 105, 86, 88, 97, 103, 103, 100
• France : 15, 9, 9, 9, 9, 9, 10
• Italie : 6, 5, 5, 5, 5, 3, 3
• Japon : 83, 70, 66, 66, 78, 71, 72
• Pays-Bas : 2, 1, 1, 1, 1, 0, 0
• Pologne : 4, 3, 3, 2, 3, 3, 3
• Portugal : 3, 2, 2, 2, 2, 2, 2
• Royaume-Uni : 13, 9, 9, 8, 9, 8, 7
• Turquie : 9, 7, 7, 7, 8, 9, 9
À retenir : la Chine domine avec 303 en 2025 (+ 42 % par rapport à 2019), devant les États-Unis (100) et le Japon (72). En Europe, seule la Turquie retrouve son niveau de 2019 ; l’Allemagne (41), l’Espagne (17), la France (10), l’Italie (3) et le Royaume-Uni (7) restent en retrait.